As duas vias não se cruzavam. Um esclarecimento recente redesenhou discretamente esse cenário, validando um mecanismo de bónus que permite acumular uma valorização por adiamento do pedido com novos direitos adquiridos depois de a pensão já ter começado a ser paga. Duas vantagens antes consideradas concorrentes jogam agora na mesma equipa.
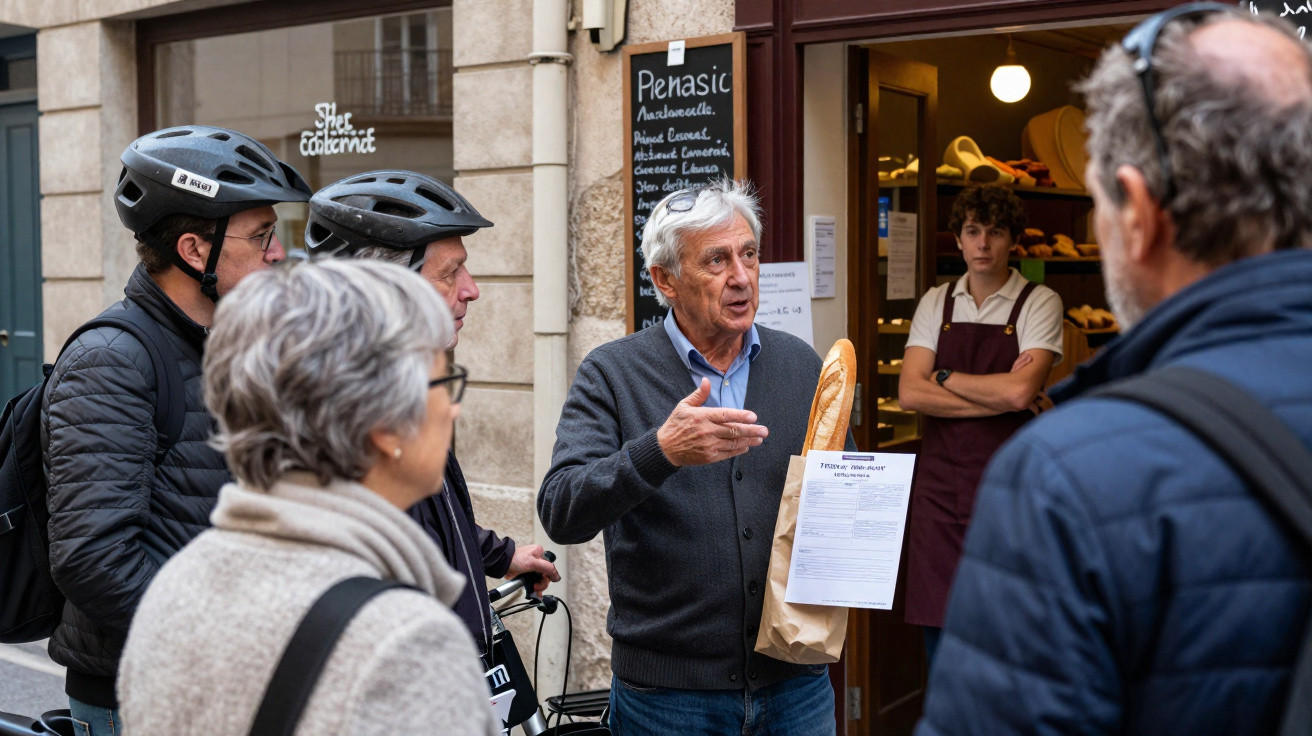
Aconteceu numa manhã de quinta-feira, enquanto se esperava pelo pão, numa daquelas pequenas filas que depressa se transformam num seminário de rua. Um homem de cabelos grisalhos contou que tinha adiado a reforma e recebido um aumento simpático, tendo regressado no ano passado ao trabalho a tempo parcial e obtido um novo acréscimo além da pensão. Todos olharam para ele. Alguém perguntou se isso era sequer permitido. Ele sorriu, como quem aprendeu as regras da forma mais difícil e decidiu aproveitá-las. Dois ganhos, uma só cronologia.
O que mudou e porque é que os reformados estão a falar disso
Na Europa e, em particular, em França, os reguladores confirmaram uma possibilidade que antes era pouco clara: é possível receber a pensão à taxa completa, voltar a trabalhar e adquirir novos direitos de pensão, pagos mais tarde como um complemento autónomo. Ao combinar isto com o bónus por adiamento já garantido por esperar mais algum tempo antes de se reformar, os benefícios começam a acumular-se. Não se trata de uma brecha. É uma regra formalizada, documentada e, sobretudo, validada.
Pense-se em Claire, 63 anos, antiga enfermeira em Lyon. Esperou mais um ano depois de atingir a idade da taxa completa, conseguindo cerca de 5% de valorização por adiar o pedido. Depois de pedir a pensão, aceitou trabalhar dois dias por semana numa clínica, descontando sobre esses salários durante mais de um ano. Nesta primavera, a caixa de pensões calculou uma “segunda parcela” com base nesses descontos e acrescentou um valor mensal modesto, mas real. Não dá para comprar um iate. Mas permite pagar as compras e a fatura do telefone sem ter de consultar a aplicação bancária.
A lógica é esta: antes, depois de se passar à reforma, os descontos provenientes de qualquer novo emprego eram como atirar moedas para uma fonte - simbólicos, sem efeito na pensão própria. A reforma alterou isso: quem se reformar à taxa completa e retomar o trabalho pode transformar esses novos descontos em direitos adicionais, pagos como um complemento distinto após um período mínimo de contribuições. Esta camada coexiste com qualquer bónus por adiamento obtido anteriormente por esperar. A barreira do “ou isto ou aquilo” desapareceu. No seu lugar, existe uma sequência sensata.
Como desbloquear o bónus acumulável, passo a passo
Comece pelo essencial. Atinja a reforma à taxa completa e avalie depois se faz sentido esperar mais alguns trimestres; no sistema francês, cada trimestre proporciona uma pequena valorização, a surcote, de aproximadamente 1,25%, que se vai acumulando. Quando a pensão já estiver a pagamento, pode voltar a trabalhar - por conta de outrem, a tempo parcial ou por conta própria - desde que a sua situação cumpra as regras. Desta vez, os descontos sobre esse novo rendimento são contabilizados a seu favor e, após pelo menos um ano, pode pedir o cálculo do novo complemento.
Sejamos francos: ninguém trata disto todos os dias. Os erros mais frequentes são surpreendentemente humanos. Há quem regresse depressa ao antigo empregador sem confirmar o período de espera obrigatório, aplicável em muitos casos. Outros não guardam os recibos de vencimento, o que dificulta a confirmação da base contributiva. E há ainda quem misture, na mesma gaveta mental, as regras das rendas privadas e as da pensão pública. Nada disto inviabiliza o processo, mas pode atrasar o acesso ao bónus. Meia hora tranquila a rever os seus documentos pode poupar meses.
E há outra realidade muito humana. Todos já olhámos para uma fatura e pensámos: de onde virão mais vinte euros?
“Pense nisto como duas engrenagens”, diz um consultor de reforma que conheci em Bordéus. “A primeira: adia um pouco para aumentar a pensão principal. A segunda: começa a receber a pensão e transforma trabalho remunerado numa segunda pensão, mais pequena. As engrenagens já não rangem - encaixam.”
Eis uma lista curta para manter as engrenagens alinhadas:
- Confirme que atingiu a reforma à taxa completa antes de iniciar a fase de acumulação.
- Se regressar ao mesmo empregador, verifique qualquer período de espera e o tipo de contrato.
- Guarde todos os recibos de vencimento e avisos de contribuições referentes ao trabalho após a reforma.
- Acompanhe a data em que completa um ano inteiro de novas contribuições e apresente então o pedido do complemento.
- Tenha em conta que os direitos de pensão anteriores permanecem fechados; o acréscimo constitui uma camada separada.
Uma porta aberta à flexibilidade no final da carreira
O que torna este mecanismo agora validado relevante não se limita aos euros e cêntimos. Trata-se também de ritmo. Os reformados podem adaptar-se gradualmente a um novo ritmo de vida, continuar a contribuir de forma útil e ver esse esforço reconhecido na própria prestação. Esse reconhecimento importa. Mostra que trabalhar mais tarde conta, não apenas para a economia, mas também para cada pessoa.
Há igualmente uma mudança de mentalidade. Em vez de uma única “data de reforma” como um precipício, passa a existir uma série de etapas ajustáveis à energia, à saúde e às responsabilidades familiares. Adiar um pouco, pedir a pensão numa posição segura e acrescentar trabalho com propósito, que deixa um reflexo financeiro. Para alguns, pode ser dar explicações. Para outros, trabalho sazonal ou consultoria. O gosto pelo ofício não tem de entrar em conflito com a necessidade de rendimento.
Se sentia que as regras tinham sido escritas para outra pessoa, este é um momento para rever o seu mapa. A acumulação não promete riqueza e não se adequa a todos os perfis. Ainda assim, oferece autonomia e uma forma de transformar pequenas decisões em ganhos duradouros. Parece moderno. E também parece justo.
Agora, vejamos com maior detalhe como funciona na prática, com mais alguns exemplos e limites a ter em conta.
Exemplos práticos, números reais e os pormenores que importam
Imagine que tem 62 anos e atinge a taxa completa em outubro. Espera até julho seguinte para pedir a pensão, acrescentando cerca de 2,5% de valorização por adiamento ao longo de dois trimestres. Depois, aceita um contrato a 60% durante 14 meses, descontando sobre 1 600 € brutos por mês. Quando a caixa de pensões apurar essas contribuições, receberá um novo complemento mensal - pequeno no início, mas crescente se o período de trabalho a tempo parcial se prolongar. O essencial é isto: esse segundo esforço é recompensado com uma segunda prestação, em vez de se perder no sistema.
Considere também Paul, de 67 anos, que já recebe uma pensão completa. Cria uma microempresa para reparar bicicletas no seu bairro. As suas contribuições sociais passam a contar para um futuro complemento, calculado depois de ultrapassar o período mínimo de contribuições. A pensão principal não muda. Ele apenas passa a poder colher o que semeia nesta fase tardia da vida profissional. Nem todos os euros de faturação se convertem em direitos - o que conta é a base contributiva -, mas a ligação é real e visível.
Os impostos e os limites continuam a existir, e é precisamente aí que as expectativas exigem cuidado. O complemento é tributado como rendimento de pensão, e o rendimento do trabalho também continua sujeito a tributação. Alguns regimes têm tetos ou regras de coordenação que determinam o montante exato. Nada disso elimina a nova possibilidade de acumular direitos sobre uma valorização por adiamento do pedido. Apenas define o enquadramento. Se concilia pensões públicas e privadas, trate cada uma com a sua própria lista de verificação. Clareza é dinheiro. E, no planeamento da reforma, a clareza tende a multiplicar-se.
Pequenos passos, maior margem de escolha: usar a acumulação sem complicar
A estratégia mais simples é esta. Se a saúde e o orçamento permitirem, adie o pedido durante alguns trimestres para obter a valorização que a paciência proporciona. Depois, peça a pensão, respire e analise as opções de trabalho a tempo parcial que façam sentido. Quando o fizer, escolha modalidades que gerem contribuições em seu nome. Mantenha-as durante pelo menos um ano, entregue o pedido e veja surgir a segunda fonte de rendimento. Não está a manipular o sistema. Está finalmente alinhado com ele.
Uma armadilha consiste em tentar otimizar até à última casa decimal. Não é aí que está o valor. Divida a decisão em duas escolhas claras: a decisão de adiar e a decisão de trabalhar depois de pedir a pensão. Se puder responder sim a ambas, provavelmente desbloqueou a acumulação. Se apenas puder responder sim a uma, continuará numa posição melhor do que se não fizer nenhuma. O progresso supera a perfeição. E, se a sua energia oscilar a meio do ano, pode fazer uma pausa; a surcote já atribuída mantém-se.
O dinheiro não é o único benefício. O outro é a dignidade.
“Não queria desaparecer depois de 40 anos”, diz Isabel, que agora trabalha duas manhãs por semana numa biblioteca. “Saber que essas horas se transformam mais tarde num pequeno aumento da pensão faz com que a decisão pareça respeitada.”
Lembre-se destas orientações rápidas:
- Podem aplicar-se regras de espera antes de regressar ao mesmo empregador.
- As opções por conta própria também funcionam, mas acompanhe a forma como as suas contribuições são avaliadas.
- A segunda parcela de pensão não reabre a primeira; é um complemento autónomo.
- A burocracia é reduzida, mas existe - mantenha uma pasta em papel ou digital.
- Pergunte à sua caixa de pensões sobre os prazos, para apresentar o pedido no momento certo.
O que isto indica para a próxima geração de reformas
O sinal é maior do que a soma das regras. Uma via validada para acumular um bónus por adiamento do pedido com direitos adquiridos após a reforma transforma o trabalho tardio numa fonte de benefício pessoal. Reduz a pressão sobre as famílias, mantém as competências em circulação e faz com que a pensão se pareça mais com um contrato vivo do que com uma porta que se fecha de repente.
As pessoas irão usar esta possibilidade de formas diferentes. Um cuidador que precisa de flexibilidade. Um artesão que continua a gostar da oficina. Um profissional que orienta outros, fatura algum trabalho e vê esse tempo reconhecido em euros. Não existe uma única fórmula para todos. O que importa é a liberdade de combinar opções sem esbarrar na antiga barreira de incompatibilidade. Partilhe isto com um amigo que esteja hesitante. A conversa pode mudar-lhe o ano.
| Ponto-chave | Detalhe | Interesse para o leitor |
|---|---|---|
| Acumular dois ganhos | Combinar a valorização por adiamento do pedido com um novo complemento de pensão após o pedido | Maior rendimento mensal sem assumir um risco desproporcionado |
| Quem o pode fazer | Reformados à taxa completa que retomem o trabalho e façam contribuições ao abrigo das regras validadas | Saber se o seu perfil é elegível antes de planear |
| Como é pago | A primeira pensão mantém-se fechada; os novos direitos são pagos como complemento separado | Compreender o mecanismo ajuda a prever os fluxos de caixa |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário