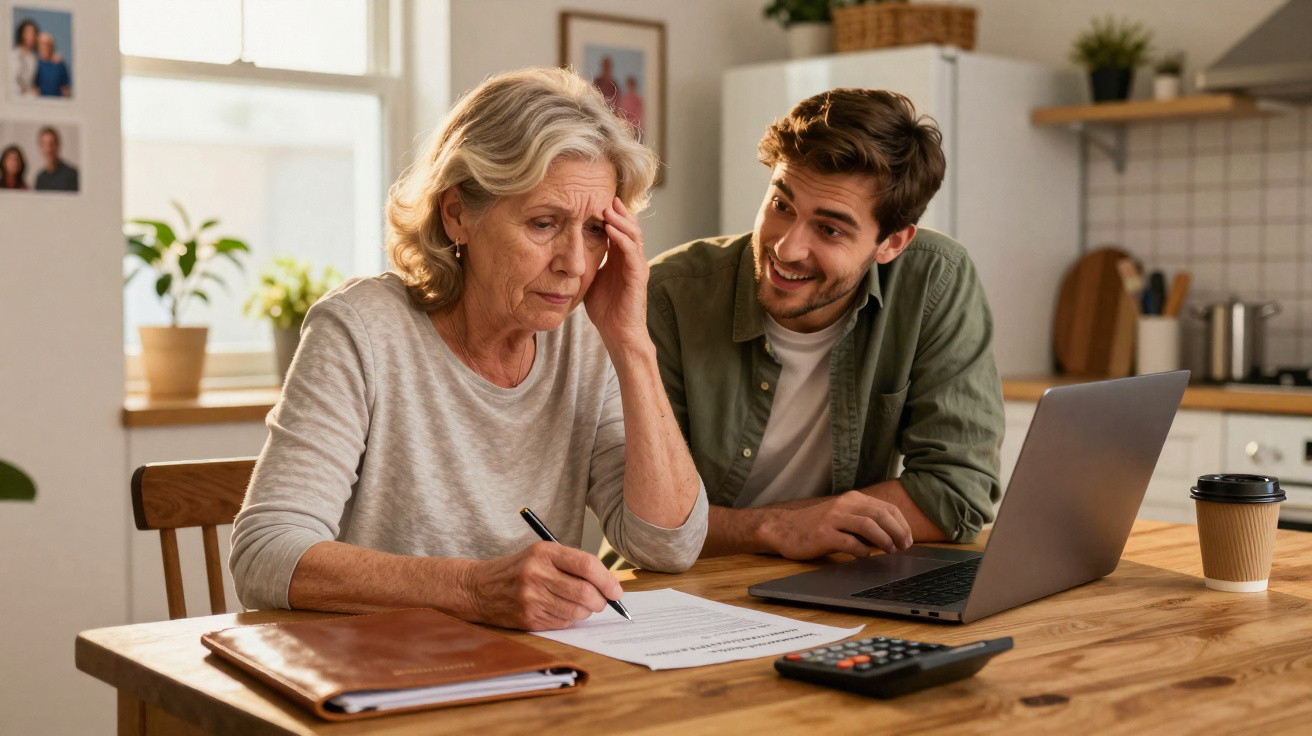
Numa terça-feira cinzenta, numa pequena localidade onde o autocarro chega invariavelmente cinco minutos atrasado, Margaret, de 71 anos, sentou-se numa cadeira de banco ligeiramente baixa demais. Ao seu lado estava o neto, Liam, de 24 anos, a transbordar de entusiasmo, com o logótipo desenhado de uma reparação de computadores na sweatshirt com capuz. O gestor bancário avançava pelos vários ecrãs. Surgiam números: margens, empréstimos, garantias. Margaret apertou os olhos para ler os papéis e assinou, com a mão a tremer-lhe um pouco, convencida de que era isto que significava “estar presente para a família”.
Seis meses depois, o negócio tinha encerrado.
A pensão que conquistara após 42 anos a ensinar passou a ser parcialmente consumida por prestações e despesas judiciais.
No silêncio da cozinha, fez-se a pergunta: teria tomado a decisão certa ou o amor tinha-a levado à loucura financeira?
Quando o amor assina o contrato antes de o cérebro pensar
A história parece saída de um filme, mas é dolorosamente comum. Uma professora reformada, uma vida inteira de poupanças cuidadosas, um neto de olhar brilhante e uma proposta suficientemente plausível. Margaret sempre acreditara na educação, nas segundas oportunidades e em ajudar a geração seguinte a fazer um pouco melhor.
Por isso, quando Liam lhe disse: “Avó, o banco só precisa de um fiador, não vai acontecer nada”, ela ouviu uma oportunidade, não um risco.
Só mais tarde percebeu que uma assinatura não é um simples gesto: é uma âncora legal.
A loja “Tech Nest”, de Liam, abriu na rua principal, com balões, descontos no dia de inauguração e uma página no Facebook a que os familiares colocaram gosto por delicadeza. Durante algum tempo, os recibos acumularam-se de forma encorajadora. Depois, o senhorio aumentou a renda, uma grande cadeia lançou um serviço de reparações mais barato e o movimento na vila diminuiu com o mau tempo.
Três faturas em atraso transformaram-se em dez. O banco, agora muito menos cordial, acionou a garantia. As letras pequenas que ela mal tinha lido passaram a ter consequências concretas: parte da pensão de Margaret foi desviada para pagar a dívida.
O neto voltou a viver para casa dos pais. Margaret continuou na sua, mas com um orçamento totalmente diferente.
Casos como o de Margaret estão, discretamente, a multiplicar-se. Consultores financeiros relatam que cada vez mais reformados são convidados a ser cofiadores de empréstimos, a usar as poupanças ou a refinanciar as suas casas para “ajudarem” filhos adultos e netos a entrarem num negócio ou no mercado imobiliário. O argumento emocional é quase sempre o mesmo: “Não quero que passem pelas dificuldades por que eu passei.”
Mas as pensões não funcionam como salários. Há pouco tempo para recuperar de uma perda importante e, aos 78 anos, não é simples “fazer mais turnos”. Quando as contas colapsam, deixa de haver para onde fugir.
De um lado da balança está a lealdade familiar; do outro, a segurança a longo prazo. E o equilíbrio altera-se mais depressa do que a maioria imagina.
Como ajudar a família sem arruinar a reforma
Existe uma via mais ponderada entre a recusa fria e o sacrifício cego. Muitas vezes, começa com um gesto simples: abrandar a conversa. Quando alguém de quem gosta pede dinheiro, uma garantia ou a sua assinatura, pare.
Diga algo como: “Vamos conversar devidamente sobre isto na próxima semana.”
Esse pequeno adiamento dá-lhe tempo para falar com uma pessoa imparcial, ler os documentos sem estar emocionalmente envolvido e refletir sobre a ideia. O verdadeiro sinal de alerta surge quando alguém exige que assine “hoje” ou “a oportunidade desaparece”.
Muitos avós admitem sentir culpa por dizer não, sobretudo quando o pedido vem embrulhado em expressões como “o meu sonho” ou “o legado da nossa família”. Essa culpa pode sair cara. Uma solução mais sustentável passa por definir antecipadamente quanto está disposto a arriscar. Pode ser uma quantia fixa ou uma regra clara: “Nunca sou fiador de empréstimos, mas posso oferecer ou emprestar um valor mais pequeno.”
Sejamos honestos: ninguém faz isto rigorosamente todos os dias.
Ainda assim, ter um limite pessoal escrito algures pode evitar que prometa dinheiro no calor do momento e acabe depois a arrepender-se sozinho à mesa da cozinha.
“Pensei que estava a ser generosa”, disse Margaret em voz baixa. “Só mais tarde percebi que tinha tratado a minha pensão como uma carteira extra, e não como a minha tábua de salvação. Não culpo o Liam. Só gostava que alguém me tivesse perguntado: ‘O que lhe acontece se isto falhar?’ antes de eu assinar.”
- Pergunte: “Qual é o pior cenário para mim?” e escreva a resposta.
- Fale com um consultor independente, não apenas com o banco ou com o familiar.
- Pondere formas de ajuda não financeira: contactos, competências, tempo ou mentoria.
- Separe o amor do dinheiro: pode apoiar um sonho sem financiar tudo.
- Lembre-se de que tem o direito de proteger a sua reforma sem ser egoísta.
Onde termina a lealdade familiar e começa a autopreservação?
Margaret continua a amar o neto. Continua a acreditar nos jovens que experimentam, falham, aprendem e recomeçam. Mas agora desliga o aquecimento um pouco mais cedo à noite e cancelou as escapadinhas de fim de semana que tinha prometido a si própria. O preço daquele “sim” não se mede apenas em números; vive nestas pequenas renúncias diárias.
Alguns leitores sentirão uma admiração imediata: ela apoiou a família. Outros sentirão um arrepio: isto podia acontecer-me. Ambas as reações são legítimas.
O que histórias deste tipo realmente revelam é um tabu silencioso. Celebramos pais e avós que sacrificam tudo, mas raramente perguntamos se essa expectativa é justa quando têm um rendimento fixo e frágil.
Não existe uma resposta universal à pergunta “lealdade familiar ou irresponsabilidade financeira?”. Há apenas uma verdade simples: se ajudar outra pessoa destrói a sua segurança básica, essa ajuda deixa de ser generosa e passa a ser perigosa. É uma linha que cada um terá de traçar por si, antes de os papéis chegarem à mesa e de a caneta já estar na mão.
| Ponto essencial | Pormenor | Benefício para o leitor |
|---|---|---|
| Defina o seu limite | Decida antecipadamente quanto pode arriscar em segurança da sua pensão | Protege a sua segurança a longo prazo, permitindo-lhe ainda assim ajudar |
| Abrande as decisões | Adie sempre compromissos financeiros importantes e procure aconselhamento imparcial | Reduz a pressão emocional e as respostas impulsivas de “sim” |
| Ajude para lá do dinheiro | Disponibilize competências, tempo ou contactos em vez de dar grandes garantias | Apoia quem lhe é próximo sem colocar a sua reforma em risco |
Perguntas frequentes:
- Pergunta 1 Um banco pode mesmo retirar dinheiro de uma pensão se falhar um empréstimo garantido? Em muitos casos, sim: se assinou como fiador, o credor pode recorrer aos seus bens ou fontes de rendimento permitidas por lei, o que pode incluir parte da pensão ou outras poupanças.
- Pergunta 2 É mais seguro emprestar dinheiro à família do que ser fiador de um empréstimo? Muitas vezes é, pois a perda fica limitada ao montante que já entregou, em vez de ficar legalmente associado a um empréstimo bancário maior que não controla.
- Pergunta 3 O que devo perguntar antes de ajudar num negócio? Peça um plano de negócios por escrito, números realistas e uma resposta clara a: “O que acontece se isto não resultar e como ficarei protegido?”
- Pergunta 4 Dizer não significa que não apoio a minha família? Não. Pode continuar emocionalmente presente, dar conselhos, prestar pequenas ajudas ou ajudá-los a procurar outras opções de financiamento.
- Pergunta 5 Como posso falar sobre isto sem criar conflito? Enquadre a conversa na sua vulnerabilidade: explique que tem um rendimento fixo, exponha os seus receios e diga que quer manter ambos os lados em segurança. Essa honestidade costuma suavizar a conversa e preservar as relações.
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário