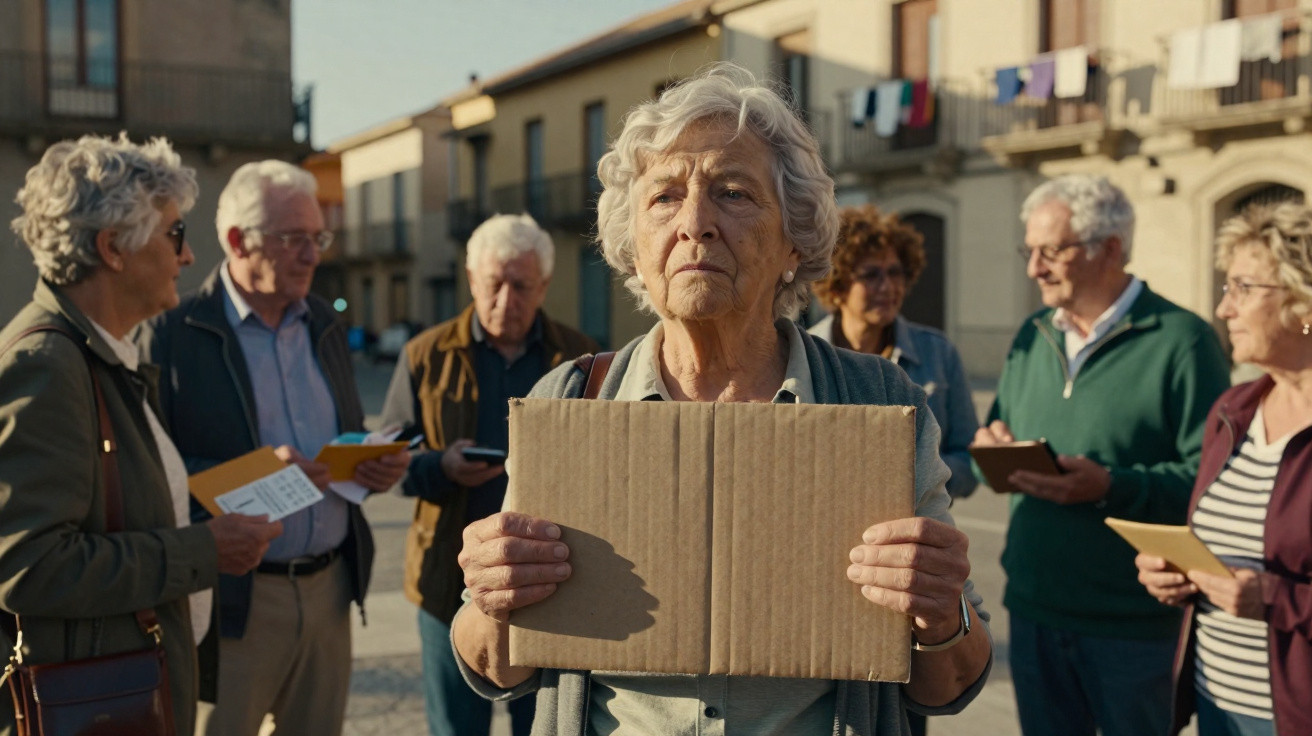
Na sala de reuniões da biblioteca, uma especialista em Segurança Social avançou para o diapositivo seguinte: «Idade da reforma completa: para lá dos 67 anos?» Um murmúrio percorreu a assistência. Um homem com um casaco desbotado da UPS suspirou. Uma enfermeira que trabalhava por turnos noturnos esfregou as têmporas. Um casal na casa dos 60 anos trocava palavras em voz baixa sobre um bloco amarelo, tentando fazer contas cujos pressupostos não paravam de mudar.
Durante anos, a reforma aos 67 parecia um farol distante: talvez difícil de alcançar, mas imóvel. Agora, é a própria luz que parece deslocar-se. As regras mudam, a esperança de vida aumenta e as promessas feitas a uma geração já não parecem iguais para a seguinte. Há quem planeie trabalhar durante mais tempo, quem tente pedir a pensão o mais cedo possível e quem entre discretamente em pânico.
A mudança vai além da idade inscrita numa tabela. Está em causa a forma como os americanos envelhecem, uma história que está a ser reescrita em tempo real.
Porque é que os 67 anos já não parecem uma meta segura
Em qualquer sala de descanso nos Estados Unidos, as conversas informais estão a mudar. Em vez de férias ou das apostas no resultado do jogo final de futebol americano, ouvem-se perguntas como «Com que idade tencionas pedir a pensão?» e «Achas que vão voltar a aumentar a idade da reforma completa?» Por trás destas conversas aparentemente banais está uma ansiedade profunda. Durante décadas, a mensagem foi trabalhar, poupar e receber a pensão aos 65, depois aos 66 e agora aos 67. De repente, o número parece mais um alvo móvel do que uma promessa definitiva.
Mesmo sem acompanhar ao minuto as políticas da Segurança Social, as pessoas sentem o chão a mudar sob os pés. Quando os títulos sugerem que a «idade da reforma» pode voltar a subir, a notícia não soa a um pequeno ajuste. Parece antes que afastam a linha de chegada precisamente quando ela começa a ficar à vista.
É por isso que a expressão «adeus à reforma aos 67 anos» toca num ponto tão sensível.
Veja-se o caso de Linda, de 63 anos, que passou 40 anos de pé numa mercearia. O seu plano era simples: trabalhar até aos 67, pedir a pensão completa e dar finalmente descanso aos joelhos. Depois, leu que os decisores políticos debatem abertamente elevar a idade da reforma completa para 68, 69 ou até 70 anos para os trabalhadores mais jovens. De um dia para o outro, a sua «idade segura» deixou de lhe parecer segura.
Linda voltou a fazer contas. Se pedir a pensão aos 62 anos, o valor sofre um corte de cerca de 25–30%. Se esperar até aos 70, aumenta aproximadamente 24% face ao que receberia aos 67. Estas percentagens não são linhas abstratas num gráfico: podem ditar a diferença entre comprar alimentos sem preocupações e ponderar se deve abdicar da farmácia nesse mês.
A história de Linda não diz respeito apenas a ela. Antecipa aquilo que milhões de americanos começam a enfrentar à medida que o sistema cede à pressão demográfica.
Pelas regras atuais, quem nasceu nos Estados Unidos em 1960 ou depois já tem uma idade de reforma completa de 67 anos. Durante algum tempo, isso foi visto como a «nova normalidade». Agora que se prevê que os fundos de reserva da Segurança Social enfrentem insuficiências na década de 2030, várias propostas de reforma voltam a colocar em discussão idades mais tardias para pedir a pensão. Se a idade oficial da reforma completa subir para os futuros trabalhadores, isso não impede literalmente ninguém de se reformar aos 67. Apenas torna essa opção financeiramente mais penalizadora.
As contas são simples e duras. O sistema reduz a prestação mensal de quem a pede antecipadamente, a partir dos 62 anos, e aumenta-a para quem espera até aos 70, através de bonificações por adiamento. Quando a idade de referência sobe, a penalização pela antecipação pesa mais e a recompensa pela espera desloca-se para mais tarde. Assim, a «nova idade para receber a Segurança Social» não será um único número, como 67. Será um cálculo de sobrevivência, ajustado à saúde, ao tipo de trabalho, às poupanças e à capacidade física efetiva de continuar.
Por outras palavras, a idade prevista na lei está a afastar-se daquela que o corpo consegue suportar na realidade.
A nova estratégia dos americanos para pedir a pensão
Se as regras mudam, a estratégia também tem de mudar. Uma das abordagens que começa a surgir parece quase inverter o conselho antigo. Em vez de começarem por perguntar «Qual é a minha idade de reforma completa?», as pessoas colocam uma questão mais difícil: «Durante quanto tempo conseguem realmente aguentar o meu corpo, a minha mente e o meu emprego?» A partir daí, recuam nas contas até encontrar uma idade para pedir a pensão.
A alteração pode parecer pequena, mas não é. A Segurança Social deixa de ser uma promessa abstrata do Estado e passa a funcionar como uma ferramenta profundamente pessoal. Já não se trata apenas de chegar aos 67 e fazer o pedido porque o calendário assim indica. A pensão passa a ser vista como um seguro de rendimento, que cada pessoa decide quando «ativar» em função da saúde, do cônjuge, das dívidas e até da vontade do patrão de a manter na empresa daqui a dois anos.
A nova estratégia não consiste em perseguir uma idade perfeita, mas em evitar aquela que não serve à vida de cada pessoa.
Eis um método prático que alguns planeadores financeiros têm vindo a recomendar discretamente. Primeiro, identifique três idades: 62 anos, a idade oficial da reforma completa - 67 para muitas pessoas - e 70 anos. Depois, anote a prestação mensal correspondente a cada uma. O objetivo não é adivinhar o futuro, mas pôr diante de si três opções concretas.
Em seguida, acrescente o lado humano. Seria realista manter o emprego atual até aos 70 anos? Aceitaria trabalhar a tempo parcial aos 64? Na sua família, é comum viver até aos 90 e mais anos, ou os problemas cardíacos surgem com frequência na casa dos 70? As respostas contam tanto como os valores do extrato da Segurança Social.
Uma pessoa com dores crónicas nas costas e um trabalho fisicamente exigente pode concluir que pedir a pensão um pouco mais cedo, aceitando uma prestação menor, continua a ser preferível a suportar mais três anos de sofrimento. Outra, com um emprego de escritório e sem problemas de saúde relevantes, pode optar pelo contrário: adiar o pedido e garantir um rendimento vitalício superior. O sistema é o mesmo; as idades «certas» podem ser muito diferentes.
É também aqui que muitas pessoas tropeçam sem dar por isso. Concentram-se apenas numa pergunta - «Quanto recebo aos 67 anos?» - e ignoram o efeito que o casamento, o divórcio ou a viuvez têm nas contas. Esquecem-se de que pedir a pensão antecipadamente pode reduzir de forma permanente não só a própria prestação, mas também aquilo que um cônjuge sobrevivo poderá vir a receber. E não consideram que trabalhar enquanto recebem a pensão, antes da idade da reforma completa, pode reduzir temporariamente as prestações se os rendimentos ultrapassarem certos limites.
Há ainda uma armadilha emocional. O receio de que a Segurança Social «fique sem dinheiro» leva algumas pessoas a pedir a pensão aos 62 anos, mesmo quando planeiam continuar a trabalhar a tempo inteiro. A longo prazo, essa decisão motivada pelo pânico pode custar dezenas de milhares de dólares em rendimento acumulado ao longo da vida. Ainda assim, num dia difícil de trabalho, a ideia de «finalmente recuperar alguma coisa» do sistema pode ser irresistível. Sejamos honestos: ninguém lê todos os relatórios da Administração da Segurança Social antes de assinalar a opção.
Aconselhar bem, neste momento, exige mais do que folhas de cálculo. É preciso reduzir o ruído durante tempo suficiente para ajustar as regras à vida real de cada pessoa.
«A questão não é “Qual é a nova idade da reforma?”», disse um planeador financeiro com quem falei. «A verdadeira pergunta é: “Que idade lhe dá mais dignidade, flexibilidade e margem de manobra, tendo em conta o corpo e a conta bancária que realmente tem?”»
Raramente se ouve falar da Segurança Social desta forma. Normalmente, a conversa é dominada pelo medo: «O fundo de reserva está a esgotar-se» ou «Vão aumentar a idade». Ambas as afirmações podem ser parcialmente verdadeiras, mas não contam a história toda. Uma conversa mais útil passa por estes pontos:
- Conheça os seus números: consulte todos os anos o seu extrato em SSA.gov e registe a prestação aos 62 anos, na idade da reforma completa e aos 70.
- Proteja primeiro a saúde: uma prestação maior aos 70 anos pouco vale se estiver demasiado debilitado para a desfrutar.
- Pense no agregado familiar: sendo casado, divorciado ou viúvo, a idade a que pede a pensão afeta mais pessoas além de si.
- Conte com ajustes: haverá impostos, inflação e alterações às políticas; deixe alguma margem no plano.
No plano humano, trata-se menos de acertar no momento perfeito do que de recuperar algum controlo sobre um sistema que muitas vezes parece impessoal e distante.
Um novo contrato social: o que esta mudança significa para os americanos
Por trás dos gráficos e dos debates políticos está a acontecer algo mais profundo. Quando dizem adeus à reforma aos 67 anos, as pessoas não falam apenas de uma regra de um programa público. Falam de uma promessa perdida, na qual cresceram a acreditar. Os seus pais reformaram-se, tomaram conta dos netos e talvez tenham viajado um pouco. Elas esperam pelo menos uma versão mais tranquila desse final de percurso. Muitas questionam-se agora se ainda estarão a entrar ao serviço aos 70 anos.
A dúvida atravessa gerações. Os trabalhadores mais jovens ouvem as preocupações dos pais e baixam discretamente as próprias expectativas. Não se imaginam em campos de golfe aos 65 anos. Imaginam trabalhos complementares, tarefas à distância e uma «reforma faseada» que se parece mais com uma saída lenta do que com uma rutura clara. Num dia bom, isso pode parecer liberdade. Num dia mau, parece uma vida sem botão para desligar.
Esta mudança não é apenas económica. É também cultural e afeta a dignidade, a identidade e o próprio significado de envelhecer nos Estados Unidos.
O novo cenário da Segurança Social não elimina por completo a segurança, mas reduz a margem de erro. Quem pede a pensão cedo demais por medo pode ficar preso a décadas de orçamentos mais apertados. Quem espera demasiado por otimismo pode perder anos de rendimento que poderia efetivamente utilizar e desfrutar. Na prática, é necessário falar mais cedo e com maior honestidade sobre trabalho, saúde e dinheiro: pais e filhos adultos a comparar expectativas, casais a rever o plano quando a saúde de um deles muda ou quando surge um despedimento aos 59 anos.
Num plano mais pessoal, isto exige aceitar uma verdade difícil: envelhecer é agora algo que tem de ser planeado ativamente, e não apenas vivido ao sabor dos acontecimentos. À noite, em salas silenciosas e diante de ecrãs luminosos, milhões de americanos entram em SSA.gov, alteram as idades e veem o valor mensal subir e descer. Esse seletor é mais do que uma ferramenta. É um espelho.
E o reflexo que devolve é inquietante, mas também estranhamente capaz de dar poder a quem o observa.
Dizer adeus à reforma aos 67 anos não significa abdicar do descanso, do alívio ou de uma vida que seja mais do que trabalho. Significa que o antigo percurso habitual deixou de ser garantido. Alguns sairão mais cedo da rotina, com estilos de vida mais simples e prestações menores. Outros permanecerão nela durante mais tempo, por estratégia, para assegurar uma reserva financeira maior. Muitos combinarão, de forma imperfeita, trabalho a tempo parcial, prestação de cuidados e adiamento do pedido da pensão, numa solução que não cabe facilmente em nenhum folheto.
No plano humano, esta mudança obriga-nos a enfrentar perguntas que preferíamos evitar. Durante quanto tempo quer trabalhar? Durante quanto tempo consegue? O que pesa mais: uma prestação mensal maior ou mais anos de liberdade enquanto os joelhos ainda dobram e os olhos ainda conseguem focar? Todos já vivemos aquele momento em que um colega anuncia a reforma e a sala fica em silêncio, enquanto cada um mede em segredo a distância que o separa desse precipício.
A nova idade para receber a Segurança Social não chegará sob a forma de um único título ou de um novo número simples. Surgirá nas escolhas feitas à mesa de cada cozinha, enquanto os americanos redefinem discretamente aquilo que o último terço da vida deve ser. Isso é inquietante. E explica precisamente por que estas conversas começam a sair dos gabinetes financeiros e a entrar no quotidiano.
| Ponto essencial | Detalhe | Interesse para o leitor |
|---|---|---|
| Alteração da idade da reforma completa | Atualmente, é de 67 anos para muitas pessoas, mas há propostas para a aumentar para os trabalhadores mais jovens. | Ajuda a perceber por que razão os «67 anos» já não podem ser encarados como uma meta fixa e garantida. |
| Período para pedir a pensão (62–70 anos) | As prestações diminuem quando são pedidas antecipadamente e aumentam por cada ano de adiamento até aos 70 anos. | Mostra como o momento do pedido pode alterar em milhares de dólares o rendimento recebido ao longo da vida. |
| Estratégia personalizada | A saúde, o tipo de trabalho, a longevidade familiar e o estado civil influenciam a idade «certa». | Incentiva a criar um plano adequado à vida real, e não apenas às regras no papel. |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário