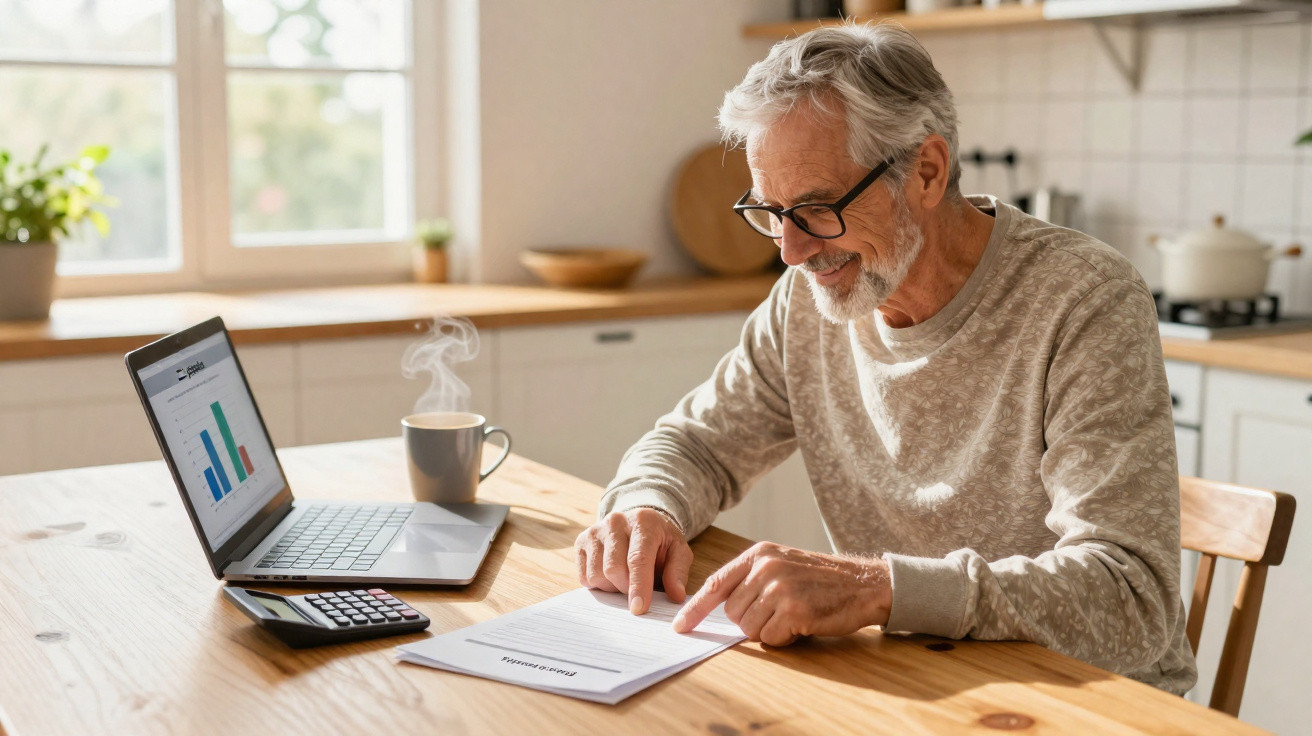
Depois de uma carreira instável no setor bancário, Marc tinha-se resignado a uma pensão mensal de pouco mais de 1.400 euros. Até que um consultor lhe revelou uma forma legal de, trabalhando já reformado, constituir uma segunda prestação de pensão adicional - vitalícia, sem esquemas nem problemas com as autoridades. O resultado foi um acréscimo de cerca de 400 euros por mês.
Um reformado descobre aos 62 anos um sistema quase desconhecido
Marc não é especialista em finanças, mas sim um típico trabalhador por conta de outrem já reformado. Começou a receber a pensão de velhice, acionou todos os direitos de pensão e assumiu que o montante que passava a entrar na sua conta se manteria igual até ao fim da vida.
Só numa conversa com um consultor de pensões ficou a conhecer um mecanismo semelhante ao trabalho acumulado com a pensão na Alemanha, embora, no seu caso, fosse muito mais longe. No sistema francês, o modelo corresponde, em termos gerais, ao recebimento integral da pensão anterior juntamente com a constituição de uma pensão adicional através de uma nova atividade profissional.
O ponto decisivo é que quem cumpre os requisitos pode continuar a receber a pensão anterior sem cortes e, em simultâneo, criar novos direitos para uma segunda pensão adicional independente.
Na prática, Marc voltou a trabalhar depois da data oficial da sua reforma, mas cumprindo condições muito específicas. Nem todos os rendimentos obtidos após a reforma geram novos direitos de pensão. Quem ignora os requisitos formais pode acabar por trabalhar, descontar e não receber nem um euro adicional de pensão.
Pensão integral e emprego: quando é que este modelo compensa
Há essencialmente duas modalidades de trabalho durante a reforma: uma sujeita a um limite para o rendimento total e outra sem esse limite, na qual tanto a pensão como o salário são pagos na totalidade. Só nesta segunda modalidade existe, em França desde 2023, a possibilidade de obter uma segunda pensão adicional.
Os requisitos determinantes
Marc preenchia precisamente as condições exigidas:
- Tinha atingido a idade normal de reforma.
- Reunia todos os períodos de seguro necessários para receber uma pensão sem redução.
- Já tinha requerido todas as pensões - públicas, profissionais, nacionais e estrangeiras.
- Aceitou um novo emprego junto de outra entidade empregadora.
Como cumpria todos os critérios, continuou a receber a pensão original e passou simultaneamente a trabalhar como consultor dois dias por semana. A remuneração ascendia a cerca de 2.500 euros brutos mensais, num contrato com duração aproximada de 18 meses. Todas essas contribuições foram registadas numa «nova conta de pensão», da qual seria posteriormente calculada uma prestação adicional.
Se Marc tivesse continuado a trabalhar sem ter direito à pensão integral, os seus rendimentos teriam ficado limitados e as contribuições não produziriam efeitos - sem segunda pensão, apenas mais trabalho.
A delicada armadilha dos 6 meses com o antigo empregador
Um aspeto essencial foi a mudança de empregador por parte de Marc. Caso tivesse regressado à antiga empresa logo após o início da reforma, teria de respeitar um período de espera. No seu sistema, é obrigatório interromper a atividade durante pelo menos seis meses; de outro modo, as novas contribuições não contam para a obtenção de direitos adicionais.
Quem não respeitar este prazo não poderá mais tarde repor a situação. As contribuições ficam sem qualquer efeito no aumento da pensão, apesar de terem sido pagas normalmente para o sistema.
Como é calculada, na prática, a segunda pensão
Desde o início de 2023, as contribuições resultantes da nova atividade são acumuladas separadamente na componente pública da pensão. A pensão original não sofre alterações. Daí resulta uma segunda prestação, paga durante toda a vida, mas sujeita a um limite máximo.
Limite aplicável à componente pública
No sistema de Marc, a segunda pensão pública é apurada de acordo com regras fixas:
- É sempre calculada com o fator integral de pensão, sem reduções.
- Não são atribuídos suplementos, por exemplo, por filhos.
- O máximo corresponde a 5 por cento do teto anual de contribuições.
Para as gerações atuais, isto representa um limite pouco superior a 2.300 euros brutos por ano, ou seja, cerca de 200 euros mensais de pensão pública adicional. Este montante é pago de forma permanente enquanto a pessoa viver. Apenas através deste mecanismo, não é possível obter mais na componente pública.
Pontos adicionais na pensão profissional ou complementar
Em paralelo, as contribuições do novo emprego revertem para o regime complementar de pensões aplicável. Ao contrário da componente pública, esse regime não impõe um teto tão rígido.
Tendo em conta o nível de remuneração e a duração do trabalho de Marc, o resultado incluiu:
- uma segunda pensão pública próxima do limite anual referido;
- pontos adicionais no regime complementar de pensões;
- um aumento total de cerca de 300 a 400 euros por mês.
Quem trabalhar a tempo parcial ou com rendimentos consideravelmente inferiores ficará mais provavelmente pelos 30, 50 ou 80 euros mensais adicionais - ainda assim, valores pagos durante toda a vida.
Lista de verificação: como usar legalmente o reforço da pensão
Para evitar que esta solução produza o efeito contrário, é indispensável definir uma estratégia clara. As regras francesas são detalhadas, mas o princípio de base pode ser apresentado em passos simples, úteis também para os leitores alemães analisarem de forma mais crítica o seu próprio sistema.
Passos importantes em resumo
| Passo | Objetivo |
|---|---|
| 1. Verificar a pensão integral | Confirmar que foi atingida a idade normal de reforma com todos os períodos de seguro necessários. |
| 2. Requerer todas as pensões | Acionar de uma só vez as pensões públicas, profissionais e estrangeiras. |
| 3. Escolher um emprego adequado | De preferência, trabalhar para um novo empregador ou respeitar o prazo de espera na antiga empresa. |
| 4. Comunicar o início da atividade | Informar atempadamente o organismo de pensões, para que as contribuições sejam corretamente registadas. |
| 5. Prever uma duração de trabalho suficiente | Trabalhar pelo menos um ano, idealmente até dois anos, para criar direitos relevantes. |
| 6. Requerer separadamente a nova pensão | Apresentar o pedido específico para que a segunda pensão seja calculada e paga. |
Sem um pedido ativo, a segunda pensão fica muitas vezes por reclamar. Muitos reformados nem sequer sabem que teriam direito a ela.
Porque é que o momento de iniciar a reforma se tornou tão importante
No sistema francês, já está prevista na lei para 2027 uma alteração das regras relativas ao trabalho durante a reforma. Quem planear mal o início da pensão poderá cair na variante mais restritiva, com limite de rendimentos, passando a descontar sem adquirir direitos adicionais.
Também na Alemanha, cada reforma das pensões faz com que uma decisão tomada no momento errado possa ter custos financeiros relevantes. O caso de Marc ilustra-o claramente: sem o alerta do consultor, teria deixado escapar dezenas de milhares de euros ao longo de décadas.
O que os reformados alemães podem aprender com o caso de Marc
Embora os sistemas sejam bastante diferentes, a principal lição mantém-se: atualmente, a pensão é uma questão estratégica, e não apenas um procedimento administrativo. Quem se informar cedo pode tirar partido de possibilidades que, à primeira vista, parecem invisíveis.
Na Alemanha, vale a pena analisar, por exemplo:
- as regras relativas a rendimentos adicionais antes e depois de atingir a idade normal de reforma;
- as possibilidades de obter suplementos ao adiar o início da pensão;
- a combinação entre pensão pública, pensão profissional e poupança privada;
- as opções de contribuições voluntárias, nomeadamente para colmatar períodos em falta.
Muitos alemães subestimam o impacto que determinadas decisões - trabalhar mais um ano, optar por tempo parcial em vez de uma saída total ou mudar de emprego antes da reforma - podem ter, a longo prazo, no valor mensal da pensão.
Riscos, limites e combinações sensatas
À primeira vista, a estratégia de Marc parece um acordo perfeito. Ainda assim, há fatores que todos devem avaliar de forma realista: saúde, capacidade física, impostos e contribuições sociais. A pensão adicional não é uma oferta, mas o resultado de trabalho e descontos adicionais.
Para quem tem problemas de saúde ou exerce profissões fisicamente exigentes, é muitas vezes preferível deixar de trabalhar mais cedo e reforçar a proteção através de poupança privada ou de uma pensão profissional. Outros, pelo contrário, beneficiam muito de um trabalho moderado a tempo parcial após o início da reforma, combinado com contribuições direcionadas para a poupança-reforma.
O caso de Marc demonstra sobretudo uma coisa: a pensão tornou-se há muito um projeto de vida. Quem conhece as regras pode obter mais algumas centenas de euros por mês - de forma legal, duradoura e sem produtos financeiros arriscados. Quem se limita a apresentar o pedido normal e espera que «os de cima» façam o melhor possível acaba por abdicar silenciosamente de dinheiro a que poderia ter direito.
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário