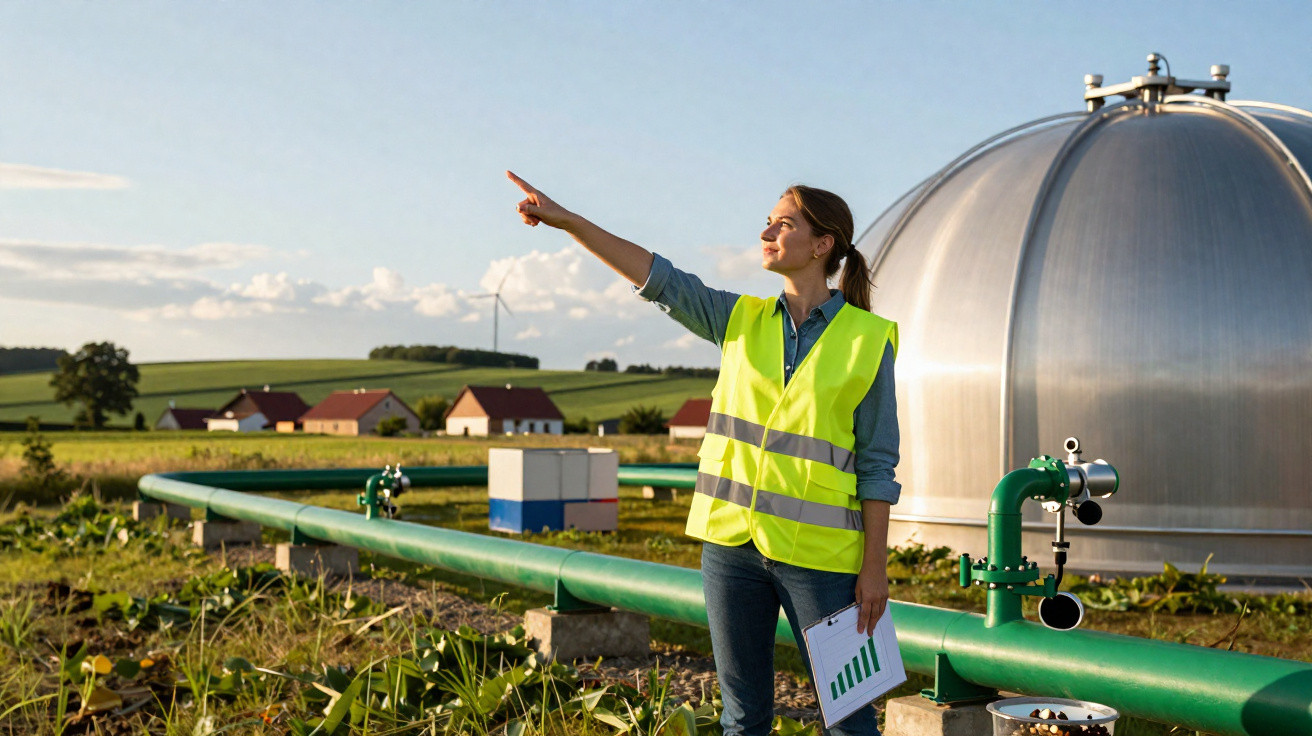
Em plena crise energética, um país chega inesperadamente ao topo e deixa na sombra a transição do gás na Alemanha.
Enquanto Berlim continua a discutir a lei do aquecimento, os terminais de GNL e as redes de hidrogénio, Paris alcança uma vitória discreta, mas clara: em 2025, a França produz tanto gás verde que lidera a Europa, ultrapassando precisamente a Alemanha no campo dos gases renováveis.
A ascensão da França: 803 instalações e 13,6 TWh de gás verde
Em 2025, a França aumentou em cerca de 13 por cento a sua capacidade de produção de gás renovável. O dado determinante é este: foram injetados 13,6 terawatts-hora de biometano na rede de gás. Este volume equivale ao abastecimento anual de aproximadamente um milhão de agregados familiares.
Existem agora 803 instalações de injeção ligadas à rede em todo o território francês. Em conjunto, representam uma capacidade instalada de 15,5 terawatts-hora, dos quais foram efetivamente produzidos 13,6 terawatts-hora. Desta forma, o biometano já cobre cerca de 3,9 por cento do consumo nacional de gás de França.
“Em 2025, a França é o número um europeu na injeção de biometano, deixando a Alemanha e a Dinamarca para trás.”
Com isto, o país assume uma posição diferente na política energética europeia: deixa para trás a imagem de retardatário e passa a ditar o ritmo no gás verde.
Como é produzido o biometano: energia de estrume, resíduos e lamas de depuração
A maior parte do gás verde francês resulta da digestão de resíduos orgânicos. Em particular, são utilizadas sobretudo as seguintes fontes:
- biorresíduos agrícolas e alimentares;
- lamas de depuração provenientes de estações municipais de tratamento de águas residuais;
- resíduos urbanos orgânicos das cidades e dos municípios.
Estes materiais fermentam em recipientes hermeticamente fechados, designados fermentadores ou digestores. O processo gera um biogás bruto, inicialmente composto por metano, CO₂ e impurezas. Em unidades de tratamento, esse gás é purificado, a proporção de metano é aumentada e o produto é transformado em biometano. Só depois pode entrar na rede de gás convencional.
O benefício não se limita à produção de energia. Os resíduos ganham uma nova utilização, em vez de acabarem em aterros ou de serem incinerados a custos elevados. O material restante da digestão, conhecido como digestato, é aplicado como fertilizante nos campos e pode substituir parte dos adubos minerais sintéticos.
Forma-se assim um ciclo: os resíduos fornecem energia e os subprodutos contribuem, por sua vez, para melhorar os solos. Para muitas explorações agrícolas, a digestão torna-se simultaneamente uma fonte complementar de receita e uma forma de cumprir mais facilmente requisitos ambientais mais rigorosos.
Indústria e operadores de rede: porque está a França na frente
A vantagem francesa não surgiu por acaso. Ao longo de vários anos, o país desenvolveu um setor próprio, no qual operadores de rede, promotores de projetos e agricultores cooperam estreitamente. Empresas como a GRDF e a Teréga investiram de forma direcionada na ligação de novas instalações e em estruturas de rede flexíveis.
Em vez de construírem novas condutas em larga escala, os operadores modernizaram tecnicamente as redes de gás existentes: adaptaram estações de medição e regulação, instalaram pontos de injeção inversa e otimizaram os níveis de pressão. Esta abordagem pragmática reduz custos e tempo, permitindo ainda assim elevados volumes de injeção.
Em paralelo, o Estado criou condições previsíveis para os promotores: tarifas de injeção, programas de apoio e orientações técnicas permitem transformar projetos isolados numa indústria escalável. Por isso, a França é atualmente um dos países onde o biometano avança mais depressa em termos económicos.
A meta para 2030: 44 TWh ou mais
Paris já está a olhar mais longe. O planeamento energético oficial prevê uma produção de biometano de 44 terawatts-hora até 2030. Seria mais de três vezes o volume atual. Para o conseguir, o Governo aposta em três instrumentos principais:
- aumento significativo do número de instalações de digestão;
- otimização técnica dos processos para obter maiores rendimentos;
- incentivos financeiros através dos chamados certificados de produção de biogás.
Estes certificados obrigam os fornecedores de gás a incluir uma percentagem mínima de biometano nas suas carteiras. A partir de 2028, essa quota deverá atingir já quatro por cento. Para tal, os comercializadores de energia terão de participar em projetos ou adquirir no mercado os volumes correspondentes.
A previsibilidade do planeamento continua a ser um ponto crítico. As instalações funcionam frequentemente durante 15 a 20 anos e os processos de licenciamento podem prolongar-se por vários anos. Por isso, representantes do setor pedem que o regime de certificados seja prolongado para além de 2028. Sem um roteiro claro, há o risco de interrupções no investimento e, consequentemente, de uma travagem do crescimento.
A Europa aposta no e-metano e no Power-to-Gas
Enquanto a França acelera sobretudo as instalações convencionais de biometano, uma nova vaga tecnológica está a ganhar força em toda a Europa. Dois conceitos dominam o debate: e-metano e Power-to-Gas.
- e-metano: metano sintético produzido a partir de hidrogénio renovável e CO₂;
- Power-to-Gas: processo que converte excedentes de eletricidade renovável em formas gasosas, como hidrogénio ou metano sintético.
Um exemplo do Norte da Europa ilustra a direção desta evolução: na Finlândia, o projeto eNRG Kotka, da Ren-Gas, recebe uma subvenção da UE de vários milhões de euros para produzir e-metano à escala industrial. O ponto decisivo é que este gás é totalmente compatível com as redes de gás existentes e pode ser transportado da mesma forma que o gás natural fóssil.
A estratégia da UE é inequívoca: em vez de ser reduzida, a produção excedentária de energia eólica e solar deverá ser armazenada quimicamente. Os armazenamentos e as redes de gás passam, assim, a funcionar como enormes reservas de energia. Deste modo, indústrias e transportes pesados de difícil eletrificação poderiam ser abastecidos com gás mais favorável ao clima.
Boom mundial do biometano: a Europa como peso pesado
A tendência não termina nas fronteiras da UE. O mercado mundial do biometano está a crescer de forma expressiva. Analistas de mercado preveem um volume de cerca de 6,95 mil milhões de dólares em 2025 e quase 10,74 mil milhões de dólares em 2034. Isto corresponde a um crescimento anual de quase cinco por cento.
| Indicador | Valor |
|---|---|
| Volume de mercado em 2025 | ≈ 6,95 mil milhões de dólares americanos |
| Previsão para 2034 | ≈ 10,74 mil milhões de dólares americanos |
| crescimento médio anual | cerca de 4,97 % |
| quota de mercado da Europa | aproximadamente 61 % |
A nível mundial, mais de 70 por cento da produção de biometano provém de resíduos orgânicos. Mais de 80 por cento das instalações recorrem à digestão anaeróbia convencional. Do lado da procura, destacam-se a produção de eletricidade, os mercados de calor e, cada vez mais, o setor dos transportes, por exemplo através de frotas de camiões movidas a biometano comprimido ou liquefeito.
Ao mesmo tempo, estão a crescer grandes mercados norte-americanos de gás natural renovável, isto é, biogás tratado que substitui o gás natural fóssil nas gasodutos. Embora a Europa lidere em termos de quota, a concorrência não está parada.
Liderança com risco: quão sólido é o novo primeiro lugar da França?
A França lidera na injeção de biometano, mas a sua vantagem não está garantida. A Alemanha responde com novos programas de apoio e procura reorientar mais fortemente o seu setor do biogás para a injeção na rede e para uma produção flexível de eletricidade. Nos países escandinavos, o Power-to-Gas é aplicado quase como solução padrão quando são construídos grandes parques eólicos.
A pressão também aumenta fora da Europa. Nos Estados Unidos, surgem cada vez mais projetos de RNG, impulsionados pelas metas climáticas dos estados e por empresas que pretendem descarbonizar as cadeias de abastecimento. Para a França, a conclusão é clara: só quem combinar competência tecnológica, regras estáveis e capacidade de exportação poderá manter-se na liderança a longo prazo.
“A verdadeira corrida não se centra apenas nos volumes, mas numa cadeia de valor sólida e competitiva a nível internacional em torno do gás verde.”
O que o biometano significa concretamente para cidadãos e municípios
Para os consumidores, o biometano é inicialmente invisível, pois circula na mesma rede de gás que o equivalente fóssil. O seu impacto sente-se noutros pontos: os serviços municipais de gestão de resíduos podem valorizar os seus resíduos, os agricultores obtêm receitas adicionais e a criação de valor regional aumenta.
Alguns aspetos práticos que deverão ganhar relevância nos próximos anos:
- contratos de gás com uma percentagem declarada de gás renovável;
- frotas municipais de autocarros movidas a biometano ou e-metano;
- redes de aquecimento em que as caldeiras a gás utilizam progressivamente gás verde;
- instalações industriais que substituem gradualmente o gás natural por gás baseado em biometano.
Existem também riscos: incentivos inadequados podem levar ao cultivo em larga escala de culturas energéticas, criando concorrência com a produção alimentar. A França tenta atenuar este conflito privilegiando sobretudo resíduos e subprodutos. A longo prazo, os gases sintéticos produzidos com eletricidade renovável deverão assumir uma parcela cada vez maior.
Para a Alemanha, a ascensão da França é um sinal de alerta. O debate sobre a transição energética no país concentra-se fortemente na eletricidade e no hidrogénio. O biometano e o e-metano são muitas vezes considerados temas de nicho, embora possam utilizar infraestruturas já existentes e proporcionar, a curto prazo, grandes reduções de CO₂. Quem procura margem de ação nos próximos anos não pode ignorar o gás verde.
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário