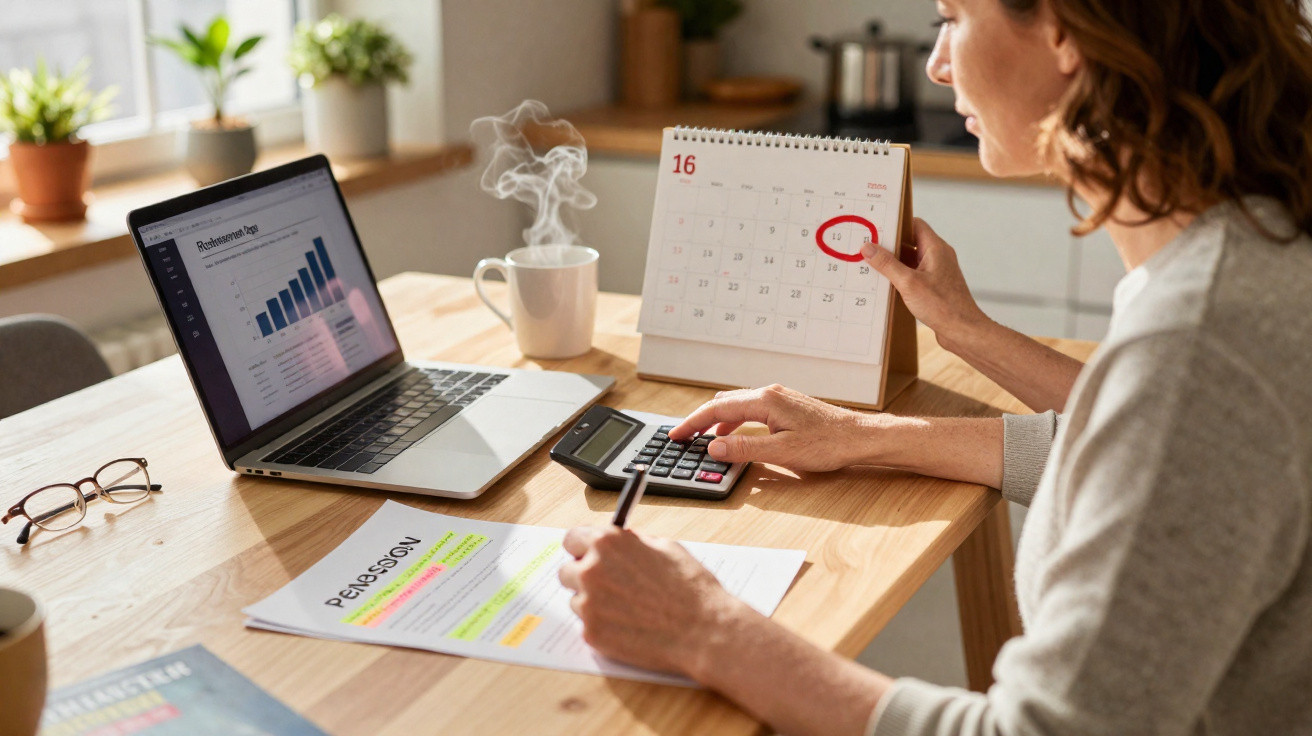
O último dia de trabalho de Claire soube a café bebido devagar demais. Aos 61 anos, guardou o crachá numa gaveta, beijou dois colegas e saiu da empresa com aquela mistura de alívio e vertigem que tantas pessoas conhecem. Queria tempo: estar mais com os netos, viajar fora da época alta e deixar de contar as segundas-feiras. Alguns anos mais tarde, ao comparar uma simulação recente com outra que tinha deixado de lado, deparou-se com uma realidade menos agradável: cada ano adicional de trabalho poderia ter alterado de forma duradoura o valor da sua pensão de reforma. Talvez não parecesse extraordinário à primeira vista, mas seria suficiente para influenciar todos os fins de mês. Afinal, reformar-se mais cedo nunca é apenas uma data no calendário. Há trimestres, pontos e decisões que não se percebem de imediato. A diferença pode ser surpreendente.
Pensava que estava a comprar tempo, mas também abdicou de uma parte dos rendimentos
Quando deixou o emprego, Claire não tinha arrependimentos. O salário já não lhe parecia compensar o cansaço, as deslocações e as reuniões que se prolongavam. Fez as contas ao orçamento com prudência, lembrando-se de que a casa estava paga e de que as férias podiam esperar. Todos conhecemos aquele momento em que a liberdade parece valer mais do que uma linha extra no recibo de vencimento. No entanto, a reforma é muitas vezes construída nos últimos anos da carreira, aqueles que por vezes parecem pouco relevantes. Cada ano tem um peso diferente, consoante o percurso profissional, a idade de saída e os direitos já adquiridos.
Numa simulação feita depois de sair, Claire percebeu que não tinha perdido apenas dois anos de salário. Tinha igualmente renunciado a trimestres, a pontos de reforma complementar e, no seu caso, a uma eventual majoração. Imaginemos uma trabalhadora que já tenha validado o período de contribuições exigido: se continuar a trabalhar depois da idade legal e após atingir o número de trimestres requerido, a sua pensão de base pode beneficiar de um aumento de 1,25 % por cada trimestre civil adicional. Quatro trimestres correspondem, portanto, a mais 5 % nessa pensão. Ao longo de vinte ou vinte e cinco anos de reforma, esta diferença dificilmente fica perdida num canto do extracto.
O mecanismo é menos evidente do que parece. No regime geral, a pensão depende, entre outros factores, do salário anual médio, calculado com base nos 25 melhores anos para os trabalhadores do sector privado, da taxa aplicada e do período de contribuições. Um bom ano salarial pode substituir um ano menos favorável neste cálculo. Já os regimes complementares atribuem pontos ao longo das contribuições. Sair antes de consolidar estes elementos nem sempre provoca uma quebra espectacular, mas cria uma perda permanente. E essa perda acompanha a pessoa mês após mês. O conforto recuperado hoje pode ter um custo muito concreto amanhã.
Antes de entregar o crachá: os três números da reforma que importa mesmo analisar
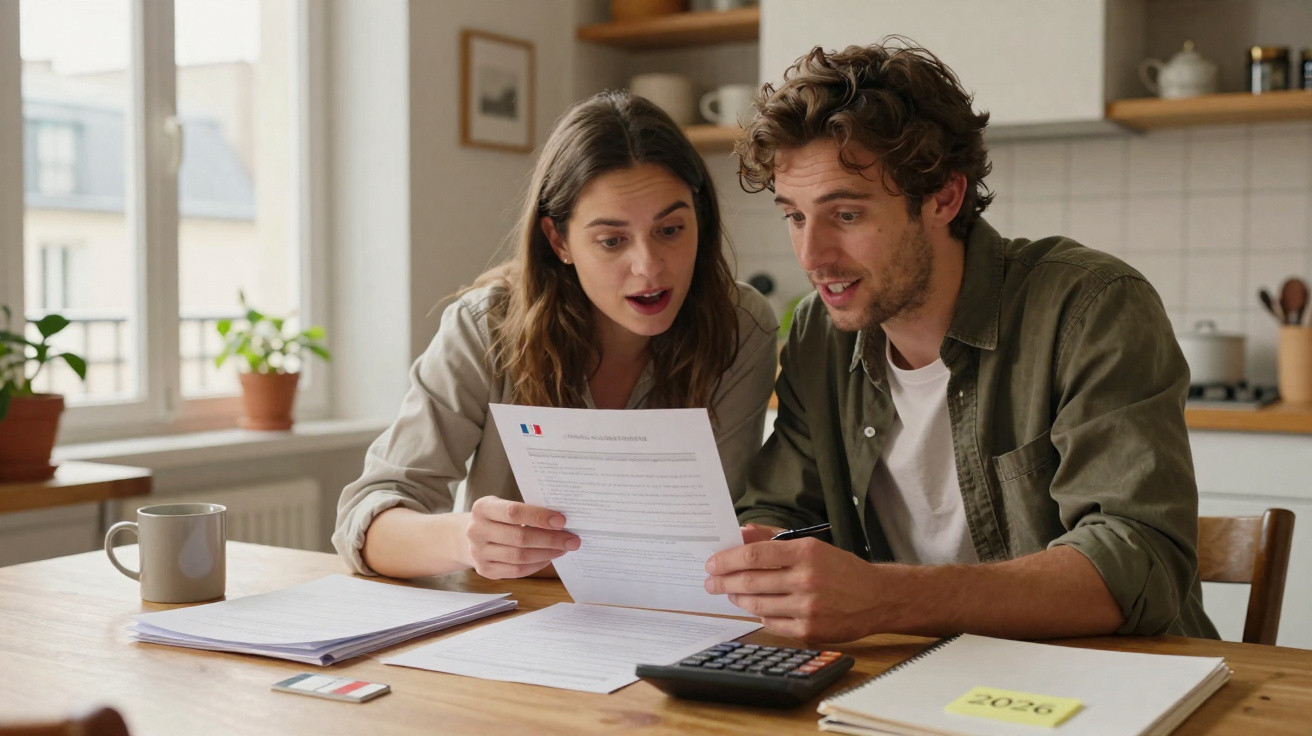
O primeiro passo passa por consultar o registo de carreira, sem esperar pelos últimos meses antes da saída. É necessário confirmar os períodos de trabalho, os anos de desemprego, as licenças parentais, o serviço nacional ou ainda as baixas por doença, porque uma omissão pode distorcer toda a projecção. Depois, uma simulação no portal oficial Info-retraite permite comparar várias datas de saída. O exercício é simples: apontar o valor estimado na idade legal e, depois, um e dois anos mais tarde. Não se trata de adiar a vida por princípio, mas de perceber quanto custa ou rende cada hipótese.
O erro mais comum consiste em olhar apenas para o montante apresentado numa simulação, como se fosse um valor imutável. Também é preciso verificar o número de trimestres em falta, a existência de uma redução e os direitos complementares. Uma pessoa pode ter a idade para pedir a reforma sem ter alcançado a taxa completa. Nesse caso, a saída pode resultar numa redução duradoura, por vezes mais pesada do que o esperado. Sejamos honestos: ninguém trata disto todos os dias. As regras são técnicas, os documentos são muitos, e a vontade de sair pode levar a ignorar os pormenores. Uma reunião com uma caixa de reforma ou um consultor pode clarificar uma decisão que afecta várias décadas.
Antes de decidir, é preferível colocar todos os números em cima da mesa, incluindo as despesas que parecem insignificantes.
«Não tinha percebido que um ano adicional não me teria dado apenas doze salários: teria aumentado a minha reforma para o resto da vida», confidencia Claire, depois de refazer os cálculos.
Os pontos a verificar são fáceis de identificar, embora exijam alguma paciência:
- o número exacto de trimestres validados e os que faltam;
- a data em que é atingida a taxa completa;
- os pontos acumulados nos regimes de reforma complementar;
- o impacto de mais um ano de salário nos 25 melhores anos;
- o orçamento real do agregado familiar quando o salário deixar de existir.
Reformar-se mais cedo continua a ser uma escolha de vida, desde que seja feita de olhos abertos
Claire não afirma que deveria ter ficado a qualquer custo. A sua saúde, a vontade de descansar e o tempo passado com os familiares têm um valor que os simuladores não conseguem medir. O que lamenta é não ter comparado os cenários antes de formalizar a saída. Uma reforma antecipada pode ser uma decisão totalmente coerente se for financiada, preparada e assumida. Para algumas pessoas, trabalhar mais um ano é impossível. Para outras, passar a tempo parcial ou negociar uma transição gradual pode proporcionar um compromisso mais sustentável. A data certa não é necessariamente a que maximiza a pensão de reforma. É aquela que funciona na vida real.
| Ponto essencial | Pormenor | Valor acrescentado para o leitor |
|---|---|---|
| Trimestres validados | O número exigido varia consoante o ano de nascimento. Uma saída sem um período de contribuições suficiente pode provocar uma redução ou adiar o acesso à taxa completa. | Comparar datas permite avaliar o custo duradouro de uma reforma antecipada, em vez de confiar numa impressão ou num único valor. |
| Anos de salário | No regime geral, os 25 melhores anos são usados para calcular o salário anual médio. Um último bom ano pode substituir um ano menos favorável. | O leitor percebe por que motivo um ano de trabalho pode melhorar a pensão, mesmo quando já tem uma carreira longa. |
| Majoração e regime complementar | Depois da idade legal e da taxa completa, trimestres adicionais podem dar direito a uma majoração. As contribuições também atribuem pontos complementares. | Esta visão global evita esquecer uma parte dos rendimentos futuros e ajuda a ponderar entre liberdade imediata e segurança financeira. |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário