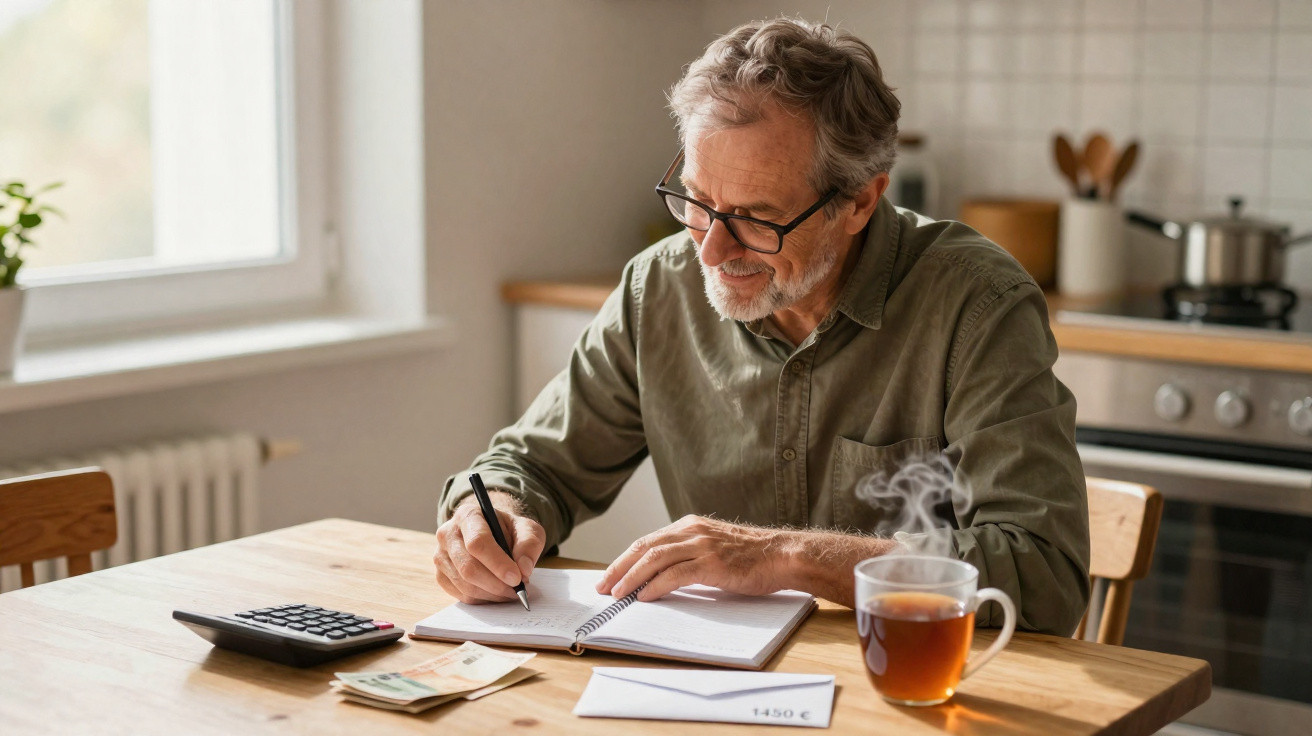
Robert, de 67 anos, julgava conhecer bem as suas contas. No início de cada mês, a pensão de 1 450 euros entrava na sua conta e, no papel, o valor parecia quase tranquilizador. Já não tinha deslocações diárias, almoços apressados perto do escritório nem fatos para comprar para trabalhar. Ainda assim, numa terça-feira de manhã, depois de pagar uma factura de gás, pousou o telemóvel na mesa da cozinha com uma sensação que lhe era familiar: faltavam duas semanas para a próxima transferência, mas o dinheiro disponível já era escasso. A máquina de café fazia barulho e o correio amontoava-se junto à fruteira. Foi então que Robert pegou num velho caderno quadriculado. Finalmente iria somar aquilo que evitava encarar.
« Pensava que tinha alguma margem, mas ela não existia »
Durante muito tempo, os 1 450 euros pareceram a Robert um valor seguro. Era mais do que o mínimo, suficiente para viver sozinho no seu pequeno apartamento numa cidade do interior e, ocasionalmente, dar-se um prazer. Acreditava que, com uma vida mais tranquila, conseguiria adaptar-se. Mas os débitos começaram a suceder-se: renda, seguro de saúde, eletricidade, seguro da casa, telefone e internet. No fim, a conta contava uma história diferente da sua pensão. Todos conhecemos aquele momento em que um montante total parece aceitável, até ser repartido em dezenas de pequenas quantias. O orçamento real, ou seja, o que sobra depois de pagar a vida, pode ser duro.
A renda é de 540 euros, já com despesas incluídas. O seguro de saúde custa-lhe 96 euros, a energia ronda os 118 euros ao longo do ano, o seguro automóvel fica em 52 euros mensais e as subscrições somam 44 euros. Não há nada de particularmente extravagante nem uma despesa que possa chamar de loucura. Ao juntar as compras de supermercado, estimadas em 310 euros, Robert já ultrapassava os 1 150 euros antes sequer de contar com combustível, medicamentos não comparticipados ou uma prenda para a neta. Em teoria, restavam-lhe 300 euros. Na realidade, esse dinheiro desaparecia a uma velocidade desconcertante. Um pneu para substituir, uma consulta no dentista ou uma refeição em família bastavam para o mês terminar sem poupança. E, por vezes, com um saldo negativo evitado por pouco.
A armadilha nem sempre está nas despesas maiores. Esconde-se nos encargos anuais, nos pagamentos trimestrais e nas compras consideradas normais porque acontecem há sempre muito tempo. Robert nunca tinha dividido mensalmente o IMI, a manutenção do automóvel ou a substituição dos óculos. Pagava quando as contas chegavam, na esperança de que o mês seguinte fosse mais leve. Mas nunca o era realmente. A reforma não reduz o custo dos imprevistos; muitas vezes, diminui apenas a capacidade de os suportar. Sejamos honestos: ninguém faz isto todos os dias. Olhar de frente para cada despesa pode dar a sensação de estar a privar-se antes de comprar seja o que for.
A mudança começou num caderno, não numa fórmula mágica
Robert não começou por tentar poupar em tudo. Primeiro, durante um mês inteiro, registou cada saída de dinheiro sem fazer juízos. O talão da padaria, os 18 euros de combustível, o levantamento em numerário, o débito esquecido: tudo foi parar ao caderno. Este método simples revelou uma realidade mais precisa do que a aplicação bancária, que tende a classificar depressa as despesas em categorias demasiado vagas. Separou os encargos fixos, as despesas indispensáveis e aquelas que podiam variar. Essa distinção alterou a forma como passou a olhar para a conta. Uma factura da água não é um fracasso pessoal. Uma subscrição que não utiliza pode acabar por sê-lo.
O erro que mais cometia era contabilizar apenas aquilo que saía todos os meses. As despesas anuais ficavam fora da equação, como se pertencessem a outra vida. Por isso, criou três envelopes, primeiro em papel e depois numa conta poupança: automóvel, saúde e casa. Até os 20 ou 30 euros colocados regularmente começaram a mudar o ambiente no final dos meses. Quando chegou o seguro do carro, deixou de ser sentido como uma catástrofe. Muitos reformados conhecem este incómodo silencioso: pedir mais prazo, recusar um convite ou adiar um tratamento. Não há vergonha nenhuma em voltar a fazer contas. Os preços mudam, as necessidades também, e um orçamento deve ser revisto sem culpa.
Ao fim de dois meses, Robert percebeu o que lhe tirava dinheiro sem lhe dar verdadeiro prazer: uma opção de televisão de 14 euros, compras alimentares repetidas e levantamentos em numerário que nunca conseguia localizar. Não eliminou o seu pequeno café de sábado nem as flores que por vezes leva à irmã. Escolheu aquilo que queria manter.
« Não fiquei rico por fazer as minhas contas. Apenas deixei de descobrir os meus problemas no dia 25 do mês », conta Robert.
- Registar os encargos fixos e a respetiva data de débito.
- Incluir uma rubrica para “imprevistos”, mesmo que modesta, logo no início do mês.
- Converter as despesas anuais numa pequena quantia mensal.
- Manter um orçamento de lazer realista para não desistir ao fim de quinze dias.
Viver com menos ansiedade, e não apenas com menos despesas
O caso de Robert não quer dizer que 1 450 euros tornem necessariamente a vida impossível. Tudo depende da habitação, da saúde, da situação familiar, do automóvel e da região onde se vive. Para algumas pessoas, este valor permite respirar. Para outras, mal chega, sobretudo quando uma renda elevada ou tratamentos regulares se juntam à pensão. A lição está noutro ponto: o rendimento não diz tudo. O essencial é a quantia que fica efetivamente disponível depois de cumprir todas as obrigações. A margem de manobra não é um luxo. É o que permite aceitar um convite, reparar um eletrodoméstico ou dormir sem recear a próxima notificação do banco.
Robert guarda agora o caderno na gaveta da cozinha, ao lado dos selos e dos manuais dos eletrodomésticos. Não o consulta com entusiasmo, mas consulta-o. Sabe agora que o seu equilíbrio depende de algumas dezenas de euros bem direcionados, e não de privações espetaculares. Esta abordagem também pode abrir caminho a uma conversa com familiares, um técnico de apoio social, a entidade responsável pela pensão ou uma associação local quando um encargo se torna demasiado pesado. Falar de dinheiro continua a ser delicado, sobretudo depois de uma vida de trabalho em que se julgava ter previsto tudo. Contudo, comparar hábitos, estratégias e dificuldades pode, por vezes, retirar um peso enorme. O verdadeiro conforto talvez comece aí: saber exatamente em que ponto se está.
| Ponto essencial | Pormenor | Valor para o leitor |
|---|---|---|
| Não confiar apenas no valor da pensão | Os encargos fixos e as despesas anuais reduzem rapidamente o rendimento disponível. | Perceber o que realmente sobra para as despesas do dia a dia. |
| Registar as despesas durante um mês | Talões, levantamentos, débitos e pequenas compras devem ficar anotados. | Identificar fugas de dinheiro sem se julgar. |
| Preparar os imprevistos | Criar pequenos envelopes para saúde, automóvel e habitação. | Evitar que uma factura corrente se transforme numa urgência financeira. |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário