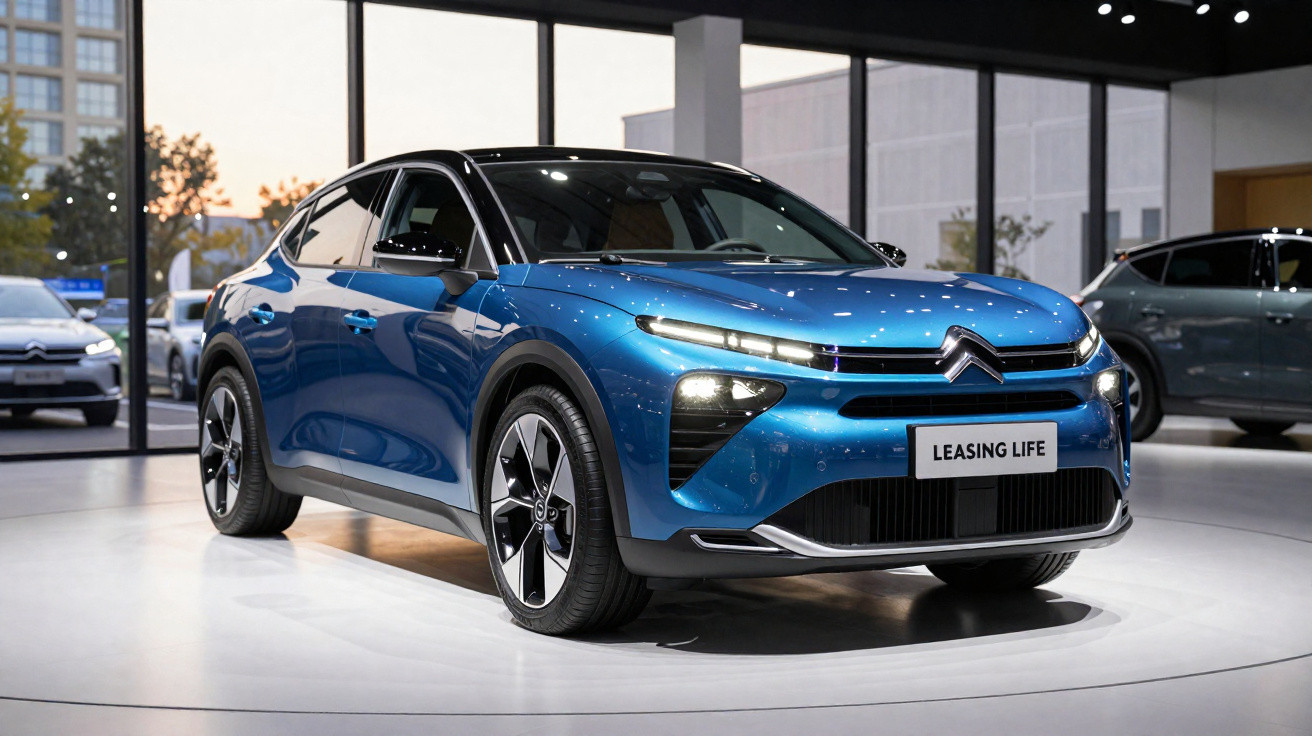
No sul de França, uma família procura pôr fim a um contrato de leasing que se tornou uma armadilha financeira para o avô, de 94 anos. Por razões de saúde, o nonagenário já não pode conduzir e vive num lar, mas o banco continua a cobrar-lhe cerca de 700 euros por mês por um Citroën C4 que permanece estacionado. O caso levanta uma questão mais ampla: até que ponto estão as pessoas muito idosas protegidas de encargos financeiros excessivos associados a contratos complexos?
A surpresa nos documentos: leasing em vez de compra
Tudo veio a público quando a família preparava a mudança do homem de 94 anos para um lar. Ao organizar processos, faturas e documentos de seguros, o neto encontrou uma pasta volumosa com os papéis do automóvel. Os familiares estavam convencidos de que o idoso tinha pago o carro a pronto, alguns anos antes. Em vez disso, depararam-se com um extenso contrato de leasing.
O homem tinha 92 anos quando o assinou. O contrato dizia respeito a um Citroën C4 praticamente novo, com caixa automática, motor de 130 cv e preço de tabela superior a 34.000 euros. O prazo estendia-se por vários anos, com prestações mensais de quase 700 euros previstas até 2027.
Aos 92 anos, um homem assina um leasing de longa duração; dois anos depois, já num lar, torna-se evidente o peso desse compromisso.
Além das prestações, o idoso contratou vários seguros suplementares que supostamente lhe dariam proteção. Segundo a família, muitas dessas apólices são caras e praticamente inúteis no dia a dia. Algumas puderam ser canceladas posteriormente, mas isso não resolveu o problema central: as prestações do leasing.
A saúde deteriorou-se, a carta deixou de servir e o contrato mantém-se
A vida do homem mudou profundamente desde a assinatura. Hoje tem 94 anos, usa cadeira de rodas, vive num lar e já não está autorizado a conduzir o carro. Os médicos atestam que a sua aptidão para conduzir está significativamente comprometida, as autoridades tomaram medidas e a carta de condução deixou de ter utilidade.
A família esperava encontrar uma solução nos seguros contratados. Presumia que pelo menos uma cláusula seria acionada se o titular do leasing ficasse permanentemente incapaz de conduzir ou morresse. No entanto, ao consultar as condições, descobriu que não existia nem uma cobertura efetiva de invalidez nem uma verdadeira proteção em caso de morte associada ao leasing.
Segundo o neto, mesmo que o avô morresse, a família teria, em princípio, de continuar a cumprir o contrato até ao fim, salvo se pagasse uma quantia elevada para o liquidar ou terminar. É precisamente essa perspetiva que os familiares consideram incomportável.
Conversas sem resultado com o concessionário Citroën
O neto procurou por diversas vezes dialogar com o concessionário Citroën que tinha intermediado o contrato. Reuniu atestados médicos que comprovam a falta de aptidão para conduzir, explicou que o avô vivia num lar e apelou ao sentido de responsabilidade dos vendedores.
Segundo relata, as tentativas tiveram pouco efeito. Os funcionários remeteram para o contrato assinado e afirmaram que não poderiam ter recusado o cliente por causa da sua idade avançada. Não seria possível dizer simplesmente: «Tem 92 anos, não lhe concedemos um contrato de leasing», pois isso poderia originar uma acusação de discriminação.
A posição essencial do concessionário: o contrato mantém-se em vigor - ou se paga até 2027, ou se fica com o carro mediante o pagamento de um elevado valor residual.
Para a família, ambas as alternativas apresentadas pelo concessionário parecem uma armadilha. Uma implica continuar a pagar 700 euros por mês por um carro que não é utilizado. A outra exige mais de 20.000 euros para liquidar o automóvel, dinheiro de que há muito mais necessidade para os cuidados e as despesas do quotidiano.
A zona cinzenta entre liberdade contratual e proteção contra a exploração
O caso expõe uma tensão presente em muitos países. Por um lado, existe liberdade contratual: mesmo uma pessoa de idade muito avançada pode, em princípio, decidir livremente se assina um crédito, um leasing ou um seguro. Por outro, há o risco de que pessoas com demência inicial, capacidade de julgamento diminuída ou simples falta de experiência não consigam lidar com a complexidade desses compromissos.
Nestas situações, os juristas referem frequentemente o perigo de «aproveitamento de uma situação de vulnerabilidade». Caberá, em última análise, aos tribunais decidir se essa acusação se sustenta neste caso. Os obstáculos à prova são muitas vezes elevados: é necessário demonstrar que, ao celebrar o contrato, a pessoa não conseguia compreender o seu alcance e os seus riscos, e que a outra parte sabia disso ou, pelo menos, deveria ter-se apercebido.
Problemas frequentes nos contratos em idade avançada
- Condições contratuais complexas que mesmo pessoas mais jovens dificilmente compreendem na íntegra.
- Seguros adicionais dispendiosos que oferecem pouca proteção quando são necessários.
- Prazos longos que ultrapassam largamente a esperança média de vida.
- Valores residuais ou prestações finais elevadas que podem surpreender os familiares.
- Falta de envolvimento da família ou de pessoas de confiança.
O que os familiares podem aprender com este caso
Embora esta história se passe em França, o tema também é muito relevante para a Alemanha, a Áustria e a Suíça. O leasing, as compras a prestações e os modelos de subscrição estão presentes no quotidiano; concessionários automóveis, lojas de eletrónica e bancos promovem-nos com prestações mensais aparentemente baixas.
Quem tem familiares idosos pode tomar algumas medidas preventivas para evitar surpresas desagradáveis. Por exemplo, é útil estabelecer acordos claros na família: a partir de determinada idade ou quando a saúde se deteriora, uma segunda pessoa deve analisar contratos de maior dimensão, subscrições de longa duração ou créditos.
Algumas medidas úteis:
- Rever regularmente os extratos bancários e os débitos, desde que a pessoa em causa concorde.
- Examinar a documentação dos seguros e do leasing, sobretudo quando são celebrados novos contratos.
- Conversar abertamente com o médico de família sobre a aptidão para conduzir e os riscos na estrada.
- Se necessário, esclarecer questões relativas a uma procuração preventiva ou a uma medida de acompanhamento antes de a situação se tornar crítica.
Via judicial: última opção, com resultado incerto
Neste caso, a família admite agora recorrer aos tribunais. Acusa o vendedor de uma forma de aproveitamento e de falta de responsabilidade: uma pessoa de 92 anos, com problemas de saúde conhecidos, recebeu uma berlina potente através de um contrato de leasing de longa duração, sem mecanismos de proteção evidentes.
Um processo judicial poderá esclarecer se o contrato pode ser contestado por falta de capacidade para o celebrar, por engano ou por outros motivos. Estes processos são muitas vezes demorados, exigem dinheiro e causam desgaste, sem garantia de sucesso. Ainda assim, muitos familiares veem neles a única possibilidade de se libertarem de obrigações que consideram ruinosas.
Em paralelo, coloca-se a questão de saber se os legisladores e as organizações de defesa do consumidor devem reforçar as regras. Entre as possibilidades estão requisitos mais exigentes para produtos financeiros destinados a pessoas a partir de certa idade, como prazos mais curtos, deveres especiais de aconselhamento ou a verificação obrigatória de que a pessoa consegue compreender o contrato sem apoio.
Leasing na velhice: alternativa útil ou bomba-relógio?
O leasing pode ser particularmente atrativo para condutores mais jovens: permite aceder a tecnologia nova, prever as prestações e evitar preocupações com a revenda. Em idade avançada, porém, as prioridades mudam. A saúde pode piorar em poucos meses, a condução torna-se mais arriscada e aumenta a necessidade de reservas financeiras para cuidados.
Quem ainda precisa de um carro aos 80, 85 ou 90 anos deve ponderar com muita atenção vários pontos:
- Prazo: mantê-lo tão curto quanto possível para preservar a flexibilidade.
- Valor das prestações: garantir que continua suportável mesmo que os custos dos cuidados aumentem.
- Seguros: analisar cuidadosamente quais as apólices adicionais que são realmente úteis.
- Opções de saída: verificar as cláusulas aplicáveis em caso de doença, retirada da carta de condução ou morte.
- Envolvimento da família: levar uma pessoa de confiança à reunião de aconselhamento.
No caso do homem de 94 anos, correm agora dois relógios em simultâneo: por um lado, o contrato de leasing, que continua a consumir dinheiro todos os meses; por outro, a procura de uma solução justa, seja através de novas conversas com o concessionário ou, por fim, em tribunal. Para muitos leitores, será evidente o choque frontal entre a realidade humana de quem vive num lar e a lógica inflexível de um contrato financeiro.
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário