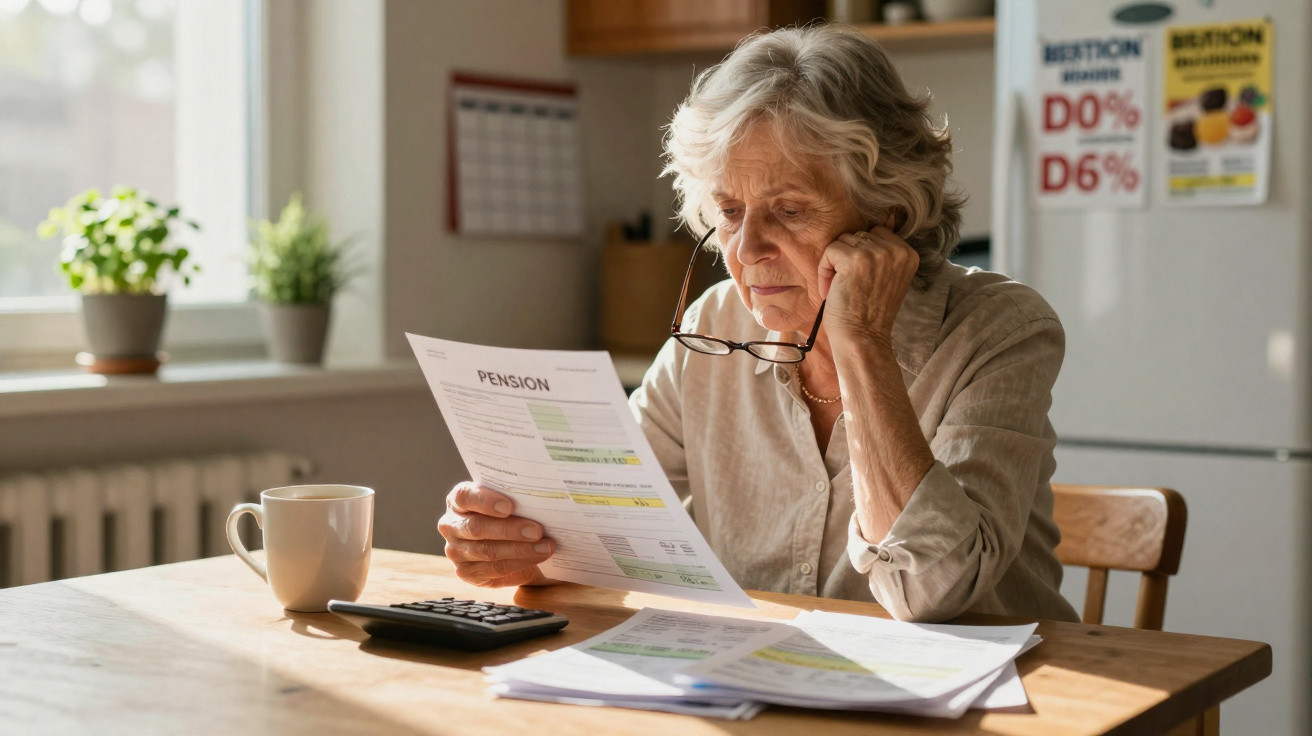
No supermercado, o talão de compra não deixa margem para dúvidas. Martine, de 72 anos, percebeu-o ao colocar lado a lado o recibo da pensão de janeiro e o de dezembro: surgem mais alguns euros, mas o valor das compras não diminuiu. Tal como muitos reformados, tinha ouvido falar da atualização de 0,9 % das pensões de base em 2026 e esperava, se não um verdadeiro alívio, pelo menos uma pequena folga. Porém, no fim do mês, a sensação mantém-se: a conta bancária parece igual. Entre contribuições sociais, seguro de saúde complementar, imposto e despesas fixas, este aumento pode tornar-se quase impercetível. Um valor positivo nem sempre se traduz numa mudança sentida. É aqui que começam as contas.
Aumento de 0,9 %: um ganho real, mas muitas vezes muito reduzido
No papel, a atualização das pensões de base é uma boa notícia. Abrange, em particular, as reformas pagas pelo Seguro de Reforma, pela Mutualidade Social Agrícola (MSA) ou por determinados regimes equiparados, procurando acompanhar, pelo menos parcialmente, a evolução dos preços. No dia a dia, contudo, o resultado pode parecer desconcertante: uma pensão de base de 1 000 euros brutos aumenta 9 euros por mês, enquanto uma pensão de 1 400 euros sobe 12,60 euros brutos. Para um orçamento apertado, não é irrelevante, mas pode não chegar para cobrir uma fatura mais elevada, um depósito de combustível ou uma consulta sem reembolso. Todos conhecemos aquele momento em que uma linha aumenta no extrato, sem que a vida quotidiana se torne mais leve.
Veja-se o caso de Jean, antigo artesão, que recebe 1 180 euros brutos de pensão de base. Com a subida de 0,9 %, a sua reforma avança cerca de 10,62 euros brutos mensais. Depois de aplicadas a CSG, a CRDS e a contribuição adicional de solidariedade para a autonomia, de acordo com a sua situação fiscal, poderá ficar-lhe apenas mais alguns euros. Se a sua taxa de retenção na fonte também tiver sido revista, a diferença visível na conta torna-se ainda menor. O aumento anunciado é calculado sobre o valor bruto, um pormenor que altera muito a leitura da transferência bancária. Para algumas pessoas, o acréscimo mal equivale a um pacote de café ou a duas baguetes por semana.
Importa ainda não confundir a pensão de base com a reforma complementar. A atualização de 0,9 % não quer dizer que a totalidade do rendimento de reforma suba ao mesmo ritmo ou na mesma data. Um antigo trabalhador do setor privado recebe frequentemente uma parcela do Seguro de Reforma e outra da Agirc-Arrco; para funcionários públicos, trabalhadores independentes ou agricultores podem aplicar-se regras diferentes. Por isso, o montante total indicado no recibo depende de várias caixas e de vários calendários. Sejamos honestos: ninguém verifica diariamente, linha a linha, os seus direitos e descontos. Ainda assim, esta é muitas vezes a única forma de perceber por que motivo os 0,9 % parecem ter desaparecido antes sequer de serem gastos.
Descontos, impostos e despesas: onde a atualização se dilui
O primeiro passo útil é comparar dois recibos de pensão: o anterior ao aumento e o emitido depois da sua aplicação, sem olhar apenas para o montante creditado na conta. Deve começar-se pela linha da pensão bruta e, em seguida, analisar as deduções: CSG, CRDS, CASA, contribuição para a doença aplicável a alguns reformados residentes no estrangeiro e retenção na fonte. Uma diferença de poucos euros pode resultar de uma alteração da taxa, e não de um erro da caixa de pensões. Guardar estes documentos numa pasta ou descarregá-los na área pessoal evita muitas preocupações. Esta confirmação demora dez minutos, não uma tarde inteira, e permite perceber com maior rigor o que realmente mudou.
Um erro habitual é assumir que todos os reformados pagam as mesmas contribuições sociais. As isenções e as taxas de CSG variam consoante o rendimento fiscal de referência e a composição do agregado familiar, existindo limites que podem fazer passar uma pessoa de uma situação para outra. Um reformado cujos rendimentos ultrapassem ligeiramente um desses limites pode ver os descontos aumentarem, absorvendo parte da atualização. A situação é frustrante, sobretudo depois de um ano com despesas de saúde ou apoio financeiro prestado a um familiar. Não há motivo para culpa: estes mecanismos são técnicos e as comunicações administrativas nem sempre os tornam fáceis de compreender.
Antes de decidir que o aumento foi esquecido, é preferível confirmar alguns pontos básicos e pedir esclarecimentos à caixa de pensões quando existir uma diferença invulgar.
« O que conta não é apenas a percentagem anunciada, mas o montante líquido que sobra depois de efetuadas todas as deduções », recorda um consultor de reformas.
Os aspetos a vigiar incluem:
- o montante bruto da pensão de base;
- a taxa de CSG aplicada neste ano;
- a existência de uma retenção na fonte alterada;
- a data efetiva do pagamento, consoante a caixa;
- a evolução de uma pensão complementar ou de um seguro de saúde complementar.
O poder de compra real decide-se muitas vezes fora do recibo de reforma
Uma subida de 0,9 % pode ser rapidamente absorvida pelas despesas fixas. A renda, os encargos do condomínio, o seguro da casa, a eletricidade, o gás, a mensalidade de telecomunicações ou o seguro de saúde complementar não baixam por uma pensão ganhar alguns euros. Para os reformados que vivem sozinhos, esta realidade é ainda mais sensível: nem sempre existe um segundo rendimento para suportar uma reparação do automóvel ou uma conta de dentista. Assim, a pergunta não é apenas « quanto aumenta a minha pensão? », mas sim « o que consigo realmente comprar a mais? ». Este desfasamento explica a sensação, muito comum, de quase não notar qualquer diferença no orçamento.
Existem, ainda assim, algumas soluções concretas, sem promessas de milagres. Confirmar o direito à Aspa, ao apoio à habitação, ao vale de energia, ao seguro de saúde complementar solidário ou a apoios locais pode, por vezes, ter um efeito mais visível do que a atualização por si só. Os centros municipais de ação social, as caixas de pensões e algumas seguradoras mutualistas também disponibilizam apoio para processos mais complexos. Muitas pessoas adiam este pedido por pudor ou por julgarem que ganham « demasiado » para terem direito. No entanto, os limites e os critérios mudam. Uma simulação não tem custos e evita deixar de fora uma ajuda criada para aliviar uma despesa que se tornou excessiva.
A atualização de 0,9 % recorda, acima de tudo, que uma percentagem nunca conta uma vida inteira. Para quem recebe uma pensão baixa, até cinco ou seis euros líquidos podem fazer diferença; para outra pessoa, serão de imediato consumidos por uma contribuição ou uma fatura inesperada. Comparar valores, colocar questões à caixa de pensões, confirmar as taxas aplicadas e falar sobre os apoios disponíveis permite reduzir a incerteza. Os reformados não pedem cálculos complicados: querem saber quanto lhes resta verdadeiramente para viver depois dos débitos automáticos e das compras no supermercado. Esta conversa merece ser partilhada, sobretudo com os familiares que ajudam na gestão de procedimentos digitais.
| Ponto essencial | Pormenor | Valor para o leitor |
|---|---|---|
| Aumento de 0,9 % | Aplica-se à pensão de base e é calculado sobre o montante bruto. | Perceber por que motivo o ganho visível pode ser inferior ao valor anunciado. |
| Contribuições sociais | CSG, CRDS, CASA e imposto podem reduzir o aumento líquido. | Identificar a origem de uma diferença na transferência mensal. |
| Despesas fixas | Seguro de saúde complementar, energia, habitação ou saúde podem absorver os poucos euros do aumento. | Avaliar o efeito verdadeiro no poder de compra e procurar os apoios adequados. |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário