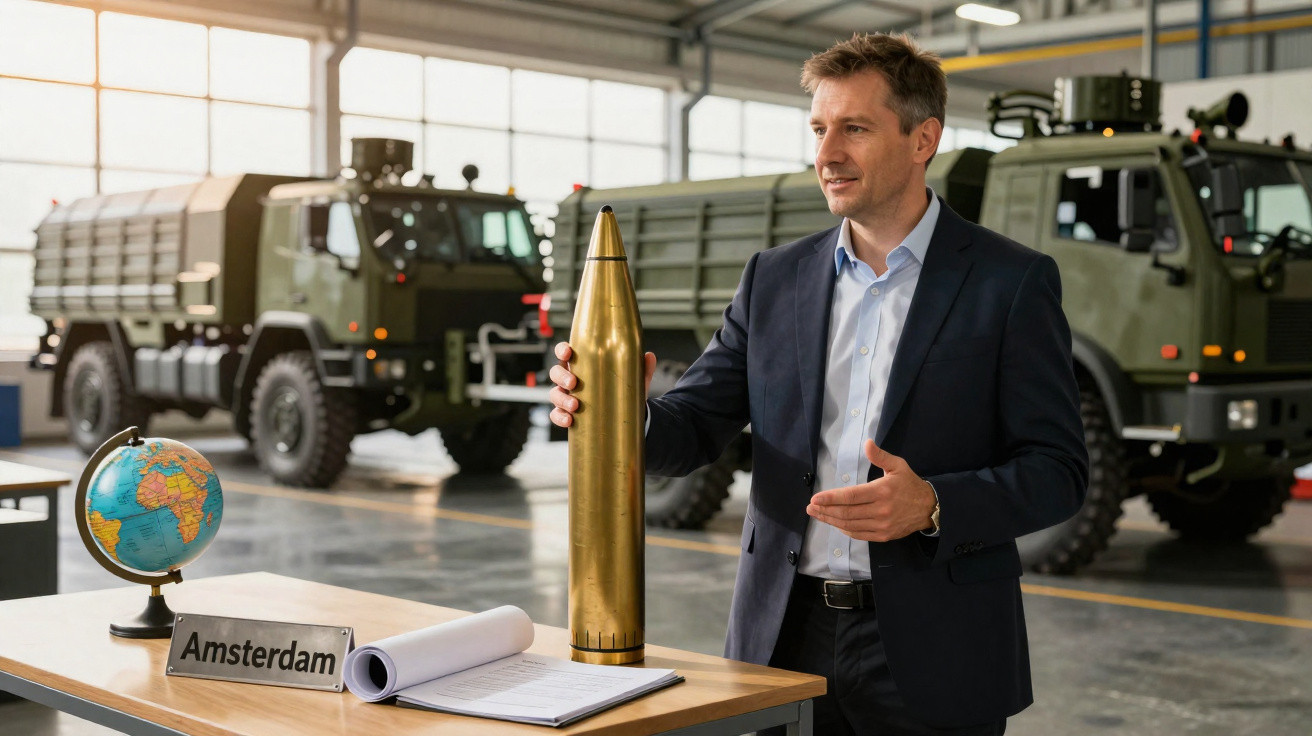
Os investidores em Amesterdão preparam-se para uma das entradas em bolsa mais controversas do ano. O grupo checo de defesa Czechoslovak Group está a preparar uma oferta pública inicial que poderá colocá-lo de imediato ao lado dos maiores fabricantes europeus de armamento.
Um grupo checo a caminho da elite europeia da defesa
Sediado em Praga, o Czechoslovak Group, habitualmente conhecido pela sigla CSG, só existe formalmente desde 2014. Nasceu a partir da Excalibur Army, empresa especializada na recuperação de material antigo soviético e do Pacto de Varsóvia. Em pouco mais de uma década, essa base modesta deu origem a um vasto império industrial.
Atualmente, o grupo emprega mais de 10.000 pessoas e reúne mais de 100 empresas subsidiárias na Europa, nos Estados Unidos e noutras regiões. A sua atividade vai muito além do equipamento militar, abrangendo as tecnologias automóvel, aeroespacial e ferroviária. Ainda assim, a defesa e a segurança são claramente o centro da sua estratégia.
Para 2025, prevê-se que as receitas da CSG rondem os 6 mil milhões de euros, um valor já comparável ao de grandes referências europeias estabelecidas, como a MBDA e a KNDS.
A entrada em bolsa agora prevista não serviria apenas para angariar capital. Confirmaria também a ambição de um conglomerado checo, outrora visto como regional e especializado num nicho, de se tornar um dos principais intervenientes europeus em artilharia, munições e veículos blindados, numa altura de forte crescimento da procura.
De carros de combate recuperados a uma carteira abrangente
A carteira da CSG cresceu depressa, graças à combinação de aquisições de marcas históricas com investimento em novas tecnologias. Hoje, o grupo abrange uma vasta gama de produtos:
- veículos blindados e camiões militares;
- sistemas de artilharia e munições de grande calibre;
- munições para espingardas e armas ligeiras, incluindo através da italiana Fiocchi Munizioni;
- radares e sistemas de vigilância e deteção;
- equipamentos e componentes aeronáuticos;
- componentes ferroviários e equipamento de engenharia pesada.
Algumas das suas instalações remontam ao século XIX, herança da longa história industrial da Europa Central que foi agora adaptada às necessidades da defesa moderna. Entre as principais marcas da CSG está a Tatra Trucks, histórica fabricante checa conhecida pelos seus veículos militares todo-o-terreno.
A Tatra apresentou recentemente o seu primeiro camião elétrico totalmente alimentado por bateria, o Tatra Force e‑Drive BEV 8×8. Embora o mercado militar continue a depender sobretudo do gasóleo, o protótipo revela a intenção da CSG de manter presença nas tecnologias de propulsão mais limpas, caso as forças armadas venham a recorrer a logística de baixas emissões em determinadas missões.
A expansão da CSG assenta na aposta de que a Europa precisará, a longo prazo, de produzir grandes quantidades de projéteis, camiões e sensores, e não apenas aviões de combate e submarinos especializados.
Uma grande aposta em Amesterdão
A CSG pretende colocar as suas ações na Euronext Amsterdam, em vez de optar por Praga. A escolha tem uma dimensão tanto financeira como política.
Amesterdão tornou-se um destino privilegiado para operações industriais sensíveis. A sua comunidade financeira está habituada a lidar com entradas em bolsa complexas que envolvem segurança nacional, risco geopolítico e escrutínio de investidores internacionais. Ao escolher a capital neerlandesa, a CSG mostra que procura acesso direto a grandes fundos internacionais, e não apenas a investidores regionais.
A decisão transmite ainda outra mensagem: a empresa já não quer ser vista apenas como fornecedora da Europa Central. Apresenta-se como um grupo de defesa pan-europeu com ambições globais, capaz de disputar contratos com concorrentes italianos, alemães, britânicos e franceses, de Varsóvia a Washington.
Uma avaliação potencialmente elevada
As estimativas para o valor da oferta pública inicial variam, mas várias fontes apontam para uma possível capitalização bolsista entre 22 mil milhões e 50 mil milhões de euros após a entrada em bolsa. É um intervalo invulgarmente amplo, que reflete tanto o crescimento rápido dos orçamentos de defesa como a incerteza quanto ao à-vontade dos investidores com ações de fabricantes de armas.
Se a avaliação se aproximar do limite superior, a CSG passará imediatamente para o primeiro escalão das empresas europeias de defesa em valor bolsista, mesmo que as suas receitas continuem abaixo das de gigantes como a BAE Systems ou a Airbus Defence & Space.
| Empresa | Sede | Receitas de defesa em 2024 (aprox., mil milhões de euros) |
|---|---|---|
| BAE Systems | Reino Unido | 28.5 |
| Airbus Defence & Space | Multinacional | 12.8 |
| Leonardo | Itália | 12.1 |
| Thales | França | 10.2 |
| Rheinmetall | Alemanha | 8.1 |
| CSG (previsão para 2025) | República Checa | 6.0 |
A tabela dá uma ideia aproximada da posição que a CSG poderá ocupar se mantiver o crescimento: ainda abaixo da BAE ou da Airbus, mas já próxima de nomes europeus estabelecidos há muito.
Posição estratégica nos Estados Unidos
A CSG não está apenas a beneficiar do rearmamento europeu: já marcou presença do outro lado do Atlântico. Com a aquisição do Kinetic Group, passou a controlar fábricas de munições em quatro estados norte-americanos.
Não se trata de uma mudança meramente simbólica. Para os fornecedores de defesa, a expressão “fabricado nos Estados Unidos” determina muitas vezes se podem concorrer a contratos sensíveis. Ao produzir munições em território norte-americano segundo as normas do país, a CSG torna-se muito mais do que uma exportadora que envia projéteis através do oceano. Passa a ser um fabricante nacional integrado na cadeia de abastecimento dos Estados Unidos.
A produção nos Estados Unidos transforma a CSG, de fornecedor estrangeiro, num interveniente industrial transatlântico, com acesso muito mais favorável a contratos do Pentágono e das forças policiais.
Na prática, a empresa pode assim responder mais depressa a aumentos súbitos da procura norte-americana, sobretudo de munições para armas ligeiras e para treino, e proteger-se contra controlos de exportação que possam limitar os envios a partir da Europa numa crise.
A procura europeia de projéteis e camiões
A guerra na Ucrânia revelou a escassez europeia de consumíveis militares básicos, em especial projéteis de artilharia. Governos que antes se concentravam em algumas dezenas de aeronaves de alta tecnologia precisam agora de centenas de milhares de munições de 155 mm por ano, além de camiões blindados e veículos de apoio que assegurem a sua movimentação.
A CSG já assinou grandes contratos nesta área, incluindo acordos relativos a munições de artilharia de 155 mm para clientes europeus. Projetos em França e na Polónia mostram como o grupo recorre a parcerias e fábricas locais para garantir encomendas de longo prazo.
Enquanto grandes contratantes europeus tradicionais, como a Airbus, a Thales ou a Leonardo, se concentram em sistemas complexos como satélites, guerra eletrónica ou aviões de combate, a CSG aposta a sua reputação naquilo a que os generais chamam “massa e resiliência”: dispor de armas, projéteis e plataformas em quantidade suficiente para sustentar meses de combates de alta intensidade.
O homem que conduz a expansão
No centro deste percurso está Michal Strnad, presidente executivo e acionista maioritário, discreto mas cada vez mais influente. Ainda na casa dos trinta anos quando assumiu o controlo do grupo, é hoje considerado a pessoa mais rica da República Checa.
Strnad declarou publicamente que quer fazer da CSG uma das duas maiores empresas de defesa da Europa. Reconhece que alcançar grupos que fabricam submarinos ou aviões de combate é uma ambição exigente, mas aponta a transformação dos últimos cinco anos como prova de que a distância está a diminuir.
A sua estratégia assenta em três alavancas: aquisições contínuas de fabricantes especializados, forte reinvestimento em investigação e desenvolvimento e uma expansão agressiva nos mercados internacionais, dos Estados Unidos ao Médio Oriente.
O que a entrada em bolsa pode mudar na hierarquia europeia da defesa
Se a CSG obtiver uma avaliação elevada em Amesterdão, os efeitos irão além do seu próprio balanço. O acesso a milhares de milhões em novo capital permitir-lhe-ia comprar mais fornecedores especializados por toda a Europa, desde empresas de ótica a fábricas de munições, acelerando a consolidação de um setor que ainda conta com muitas pequenas empresas de referência nacionais.
As cadeias de abastecimento poderiam ser remodeladas. Ministérios da Defesa que atualmente lidam com um mosaico de empresas locais de média dimensão poderiam passar a ter a CSG como interlocutora industrial única e poderosa, sobretudo nos domínios da guerra terrestre e das munições.
A entrada em bolsa daria à CSG recursos financeiros para atuar como consolidadora, adquirindo empresas mais pequenas e reforçando o seu domínio no mercado europeu de sistemas terrestres.
Ao mesmo tempo, a existência de um grande grupo checo de defesa cotado em bolsa enviaria um sinal claro sobre a mudança do centro de gravidade da indústria militar europeia. Até agora, Alemanha, França, Itália e Reino Unido dominavam as notícias. A ascensão da CSG mostra que a Europa Central já não é apenas uma base de subcontratação e que pode ter os seus próprios grandes contratantes.
Conceitos essenciais: ofertas públicas iniciais e avaliações na defesa
Para os investidores particulares e leitores menos familiarizados com o jargão financeiro, uma oferta pública inicial é o momento em que uma empresa vende ações pela primeira vez numa bolsa pública. Antes disso, pertence aos fundadores, a famílias ou a fundos privados. Depois da operação, qualquer pessoa com uma conta de negociação pode adquirir uma participação.
As ofertas públicas iniciais no setor da defesa são delicadas. Por um lado, a despesa pública em armamento tende a ser relativamente estável e está atualmente a subir, o que agrada aos investidores. Por outro, muitos fundos aplicam critérios éticos de exclusão ou enfrentam pressão política para não apoiar fabricantes de armas. Esta tensão ajuda a explicar o amplo intervalo de avaliações que os analistas atribuem à CSG.
Há também a questão dos ciclos. Se as guerras abrandarem e os orçamentos estabilizarem mais tarde nesta década, algumas das atuais histórias de crescimento poderão perder força. Uma empresa como a CSG, muito exposta a munições e sistemas terrestres, sentiria essa desaceleração mais depressa do que conglomerados diversificados com grandes atividades na aeronáutica civil.
Riscos, cenários e próximos passos
Depois da entrada em bolsa em Amesterdão, são possíveis vários cenários. Num cenário otimista, a forte procura dos investidores faria subir a avaliação para perto do limite superior, dando à CSG uma moeda generosa - as próprias ações - para financiar aquisições na Europa e na América do Norte.
Um resultado mais cauteloso colocaria a avaliação da empresa mais perto dos 22 mil milhões de euros, limitando o seu poder financeiro, mas confirmando ainda assim o seu lugar entre os grandes nomes da defesa no continente. O sentimento do mercado também poderá mudar se as perspetivas de paz se alterarem ou se os governos transferirem despesa da guerra terrestre para programas navais ou aéreos.
Além dos riscos de mercado, a CSG enfrenta desafios operacionais. Aumentar rapidamente a produção de munições e veículos exerce pressão sobre as cadeias de abastecimento, dos explosivos e do aço à eletrónica especializada. O grupo terá de equilibrar a expansão com o controlo de qualidade e a segurança no trabalho, sobretudo no fabrico de explosivos, onde os acidentes têm elevados custos humanos e reputacionais.
Para os responsáveis pelas políticas europeias, a ascensão da CSG levanta questões mais amplas. Um interveniente checo mais forte poderá melhorar a capacidade do continente para sustentar um conflito, mas também intensificar a concorrência com grupos franceses, alemães ou italianos por contratos na Europa de Leste e noutras regiões. A oferta pública inicial em Amesterdão não responderá a estas questões de um dia para o outro, mas mostrará até que ponto o capital mundial está disposto a apoiar um novo gigante do armamento vindo de Praga.



Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário