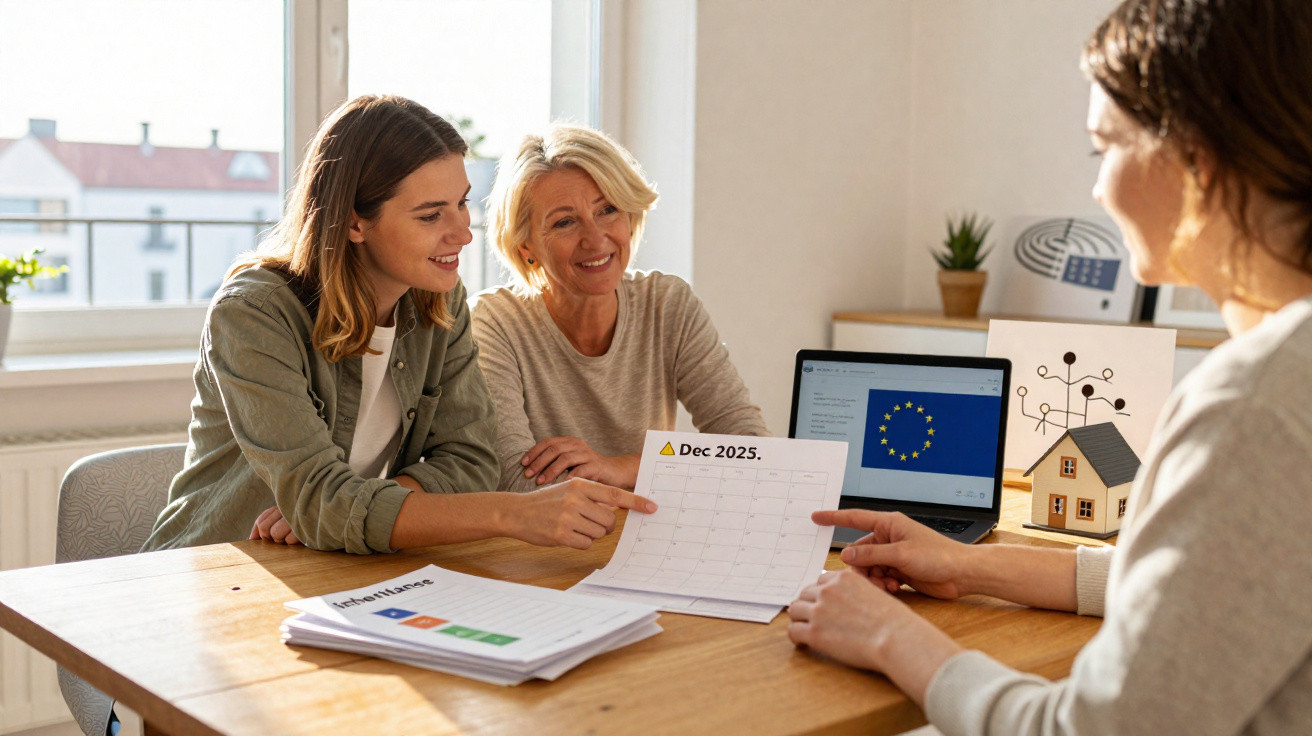
Os decisores políticos deram luz verde a uma reforma à escala europeia, concebida para reduzir a dupla tributação, facilitar os processos transfronteiriços e tornar transparentes as transferências de património opacas até dezembro de 2025. Os primeiros a sentir os efeitos serão as famílias com bens em dois, três ou até quatro países. O mesmo acontecerá aos herdeiros de pequenas empresas, aos expatriados e a quem tenha um apartamento modesto num país e uma conta poupança noutro.
Na sala de espera do notário, pairava um ligeiro cheiro a café e a papel antigo. Uma filha segurava uma pasta que já não conseguia fechar: lá dentro havia escrituras de Espanha, uma carta bancária da Bélgica, um documento sobre um seguro de vida de França e uma nota adesiva com um código que só o pai conhecia. Na televisão fixada num canto, uma faixa de notícias anunciava: «É oficial: a reforma europeia da tributação das sucessões foi aprovada para aplicação até dezembro de 2025.»
Todos ergueram os olhos e voltaram a olhar para os telemóveis. Por um instante, pareceu que ninguém respirava. A filha bateu com a pasta no joelho e murmurou, quase para si: «Talvez isto fique mais simples.» O notário acenou, sem se comprometer. As novas regras prometem clareza, embora tratar dos documentos continue a parecer uma maratona. E a contagem decrescente começa agora.
O que mudou na tributação das sucessões e porque importa
As instituições europeias aprovaram um quadro coordenado de tributação das sucessões, concebido para ser aplicado nos Estados-Membros até dezembro de 2025. Os objetivos principais são claros: definições comuns, redução da carga fiscal quando uma herança corre o risco de ser tributada duas vezes e um percurso mais simples para os processos transfronteiriços. Os impostos nacionais não desaparecem. A reforma oferece antes um mapa que permite às famílias compreender finalmente o terreno.
Em teoria, esse mapa estabelece uma abordagem comum sobre que país tributa cada bem, regras de prioridade para o país de residência e créditos fiscais para evitar que a mesma parte de uma herança seja tributada duas vezes. Prevê também um impulso à comunicação digital e à emissão mais rápida de certificados reconhecidos além-fronteiras. A ideia é simples: menos surpresas, menos desvios e menos incerteza dependente do código postal.
Imagine-se um casal franco-alemão com um apartamento em Nice e poupanças em Berlim. No antigo mosaico de regras, os herdeiros podiam enfrentar exigências fiscais sobrepostas e meses de correspondência entre serviços. Com a reforma, é mais provável que o imposto pago num país seja tido em conta no outro, enquanto um único processo transfronteiriço deverá orientar o procedimento. A investigação da OCDE aponta para biliões em património a mudar de mãos à medida que a Europa envelhece; até um apartamento modesto e um fundo de índice podem transformar-se num labirinto. Um formulário em vez de quatro faz diferença.
O principal ganho é a previsibilidade. As famílias de rendimentos médios com bens em dois países passam a contar com regras em torno das quais podem planear. Os patrimónios de elevado valor terão mais dificuldade em escapar ao controlo, graças a obrigações de comunicação reforçadas e a disposições contra a evasão. Os parlamentos nacionais continuam a fixar taxas e isenções, pelo que os montantes a pagar não passarão subitamente a ser iguais entre países. A promessa é de coordenação, não de contas idênticas.
Como preparar-se antes de dezembro de 2025
Comece por fazer um inventário. Registe tudo o que tenha um título de propriedade, um saldo, dados de acesso ou um beneficiário: imóveis, contas, pensões, participações em empresas, seguros de vida e carteiras de criptoativos. Para cada elemento, indique o país, os documentos disponíveis e o que falta. Depois, estabeleça três horizontes: o que pode resolver este mês, este ano e em 2025. Pequenos passos ajudam a encarar assuntos difíceis com calma.
Reveja o testamento que fez antes de mudar de emprego, de cidade ou de ter filhos. Todos conhecemos o momento em que pensamos «trato disso na próxima semana» e, de repente, passaram três anos. Confirme que os beneficiários das contas bancárias e dos seguros estão em conformidade com o testamento. Se a sua vida se estende por mais de um país, fale com um notário ou advogado habituado a sucessões transfronteiriças e conhecedor do Certificado Sucessório Europeu. Convenhamos: ninguém trata destes assuntos todos os dias.
Há quem se atrapalhe por evitar a papelada, guardar documentos essenciais em cinco sítios diferentes ou presumir que uma nota manuscrita será «compreendida». Uma hora de tarefas administrativas feitas com calma vale mais do que meses de pânico mais tarde. Aqui, planear tranquilamente é preferível a decidir à pressa.
«Planeie como se fosse demorar mais do que espera e custar menos do que receia. A maior parte das dificuldades vem da falta de clareza. O novo quadro reduz essa ambiguidade.» - Marta R., advogada especializada em sucessões transfronteiriças
- Reúna documentos de identificação, escrituras e cartas bancárias numa pasta comum, em formato digital e físico.
- Registe palavras-passe e bens digitais com a ajuda de um gestor de palavras-passe e de um contacto para o legado digital.
- Identifique onde cada bem poderá ser tributado ao abrigo das novas regras de coordenação.
- Marque uma revisão transfronteiriça no início de 2025 e uma verificação mais breve no final desse ano.
O que acompanhar enquanto os países definem as regras
O quadro europeu fornece a estrutura; as leis nacionais completam-na. Alguns Estados avançarão depressa. Outros debaterão, ajustarão e aplicarão as medidas por fases. São de esperar discussões sobre limiares, isenções familiares, tratamento das pequenas empresas e relação entre doações em vida e heranças. A meta é dezembro de 2025, mas a situação concreta dependerá do calendário de cada país.
A política determinará os pormenores. Os ministérios das Finanças procuram receita, os tribunais querem regras claras e as famílias desejam tranquilidade. A comunicação digital parece simples até um registo falhar na semana em que é necessário. As promessas ambiciosas de um processo «sem falhas» podem esmorecer perante casos reais. Faça duas perguntas todos os meses: o que mudou e o que preciso de fazer a esse respeito?
A dimensão humana permanece em segundo plano, discreta mas pesada. Um progenitor morreu, os irmãos discordam e uma pequena loja está em jogo. A documentação acrescenta tensão numa altura difícil. Um processo transfronteiriço mais claro não elimina o luto, mas pode aliviar o ambiente. À medida que os países preencherem as lacunas ao longo do próximo ano, procure três sinais: se os créditos fiscais entre países eliminam realmente a dupla tributação, se as pequenas heranças beneficiam de procedimentos simples e se as ferramentas digitais comunicam efetivamente entre si além-fronteiras.
Numa perspetiva mais ampla, a Europa está a redefinir a passagem do património privado entre gerações num mundo em que as fronteiras pesam menos nas nossas vidas, mas continuam a pesar muito na documentação. Esta mudança pede a cada pessoa um pouco mais de atenção. Deixe a informação onde os seus familiares a possam encontrar. Tenha uma conversa franca que pode ser desconfortável agora, mas que evitará cinco conversas difíceis mais tarde. A lei está a tornar-se mais clara; o seu plano também deverá tornar-se. Não se trata de ser rico, mas de não deixar um problema a alguém de quem gosta.
| Ponto essencial | Detalhe | Interesse para o leitor |
|---|---|---|
| Prazo | Aplicação prevista em toda a Europa até dezembro de 2025, segundo calendários nacionais | Planear atualizações e revisões antes de as regras entrarem em vigor |
| Redução da dupla tributação transfronteiriça | Regras coordenadas para reduzir a dupla tributação e clarificar que país tributa cada bem | Menor risco de pagar imposto duas vezes sobre o mesmo bem |
| Processo digital | Impulso a certificados mais rápidos e a declarações em linha entre jurisdições | Menos deslocações, menos dúvidas e documentação mais clara |



Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário