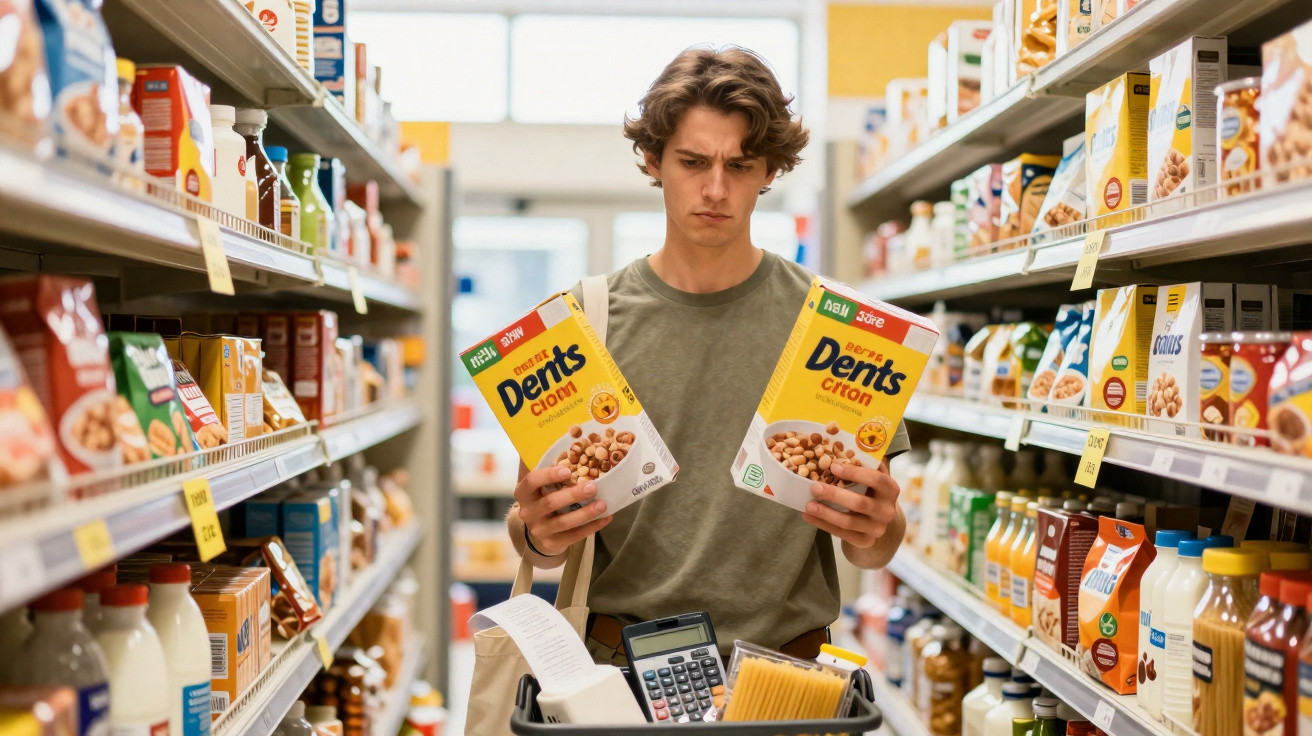
A mulher na caixa do supermercado não parece surpreendida quando a funcionária lhe diz o total. Apenas hesita por meio segundo, franze quase impercetivelmente o sobrolho e retira em silêncio um dos iogurtes do cesto, deixando-o para trás. Sem drama. Sem reclamações. Só um pequeno ajuste silencioso numa conta que, de algum modo, parece mais pesada do que antes.
No autocarro de regresso a casa, um homem consulta a aplicação bancária e murmura: “Como é que já estou com este saldo?”, apesar de não se recordar de ter feito qualquer compra “grande”. Nada extravagante. Apenas a vida.
É nestes pequenos momentos que a inflação se esconde.
Quando os preços sobem sem aviso, os nossos hábitos acompanham-nos em silêncio
Raramente alguém se senta e decide: “A partir de hoje, vou gastar de outra forma por causa da inflação.”
Em vez disso, deixa de pedir o bolo com o café. Compra o detergente mais barato, convencendo-se de que, afinal, são todos iguais. Combina encontrar-se com os amigos em casa em vez de ir a um bar, “porque é mais acolhedor”.
Aos poucos, pequenos rituais vão sendo alterados.
Não de forma grandiosa ou trágica. É mais como uma reescrita lenta do guião diário, cena após cena, até que a rotina semanal deixa de se parecer com a de há dois anos - e se torna difícil perceber quando começou exatamente a mudança.
Pense-se no clássico jantar de sexta-feira encomendado para casa. Durante anos, foi uma recompensa discreta: uma pizza, uma bebida, talvez uma sobremesa. Depois, as taxas de entrega aumentam. Surgem taxas de serviço. De repente, o mesmo pedido custa mais 20–30% do que em 2019.
Não faz nenhum discurso sobre isso. Na sexta-feira seguinte, diz: “Vamos só cozinhar uma coisa simples.” Na semana a seguir, duas pessoas dividem uma pizza grande em vez de pedirem separadamente. Um mês depois, é a pessoa que sugere: “Porque não comemos antes de nos encontrarmos?”, fingindo que se trata de tempo e não de dinheiro.
Nada mudou “oficialmente”. No entanto, tudo mudou.
Os economistas chamam a este comportamento “redução de consumo” ou “substituição”, mas, na vida real, parece mais uma negociação silenciosa connosco próprios. Continua a dizer a si mesmo que vive a mesma vida; apenas compra a marca do supermercado em vez da marca mais conhecida. Continua a gostar de tomar café fora, só que menos vezes por semana.
O cérebro está programado para proteger a sua sensação de normalidade. Em vez de pensar “Já não consigo pagar a vida que tinha”, pensa: “Agora estou apenas a ser mais esperto.” Esta narrativa é mais agradável, mais indulgente e menos assustadora.
A inflação não arromba a porta - vai mudando lentamente os móveis de lugar enquanto está ocupado com outras coisas.
Pequenas táticas para lidar com a inflação que transformam o mês inteiro
Uma das primeiras alterações invisíveis é passar de alguém que não olha para os preços a alguém que os verifica. Começa a reparar em etiquetas que antes ignorava. Compara litros, gramas e unidades. Talvez abra outro separador para confirmar se o mesmo produto está mais barato noutro sítio.
O mais curioso é que não chama a isto fazer orçamento. Chama-lhe “ter bom senso” ou “não ser enganado”. Pode começar a planear as refeições de acordo com os produtos em promoção, e não com aquilo que lhe apetece comer. Poupar alguns euros aqui e uns cêntimos ali pode até parecer um jogo que está a tentar ganhar.
Depois chegam os adiamentos e as decisões de “não este mês”. Adia a substituição dos sapatos com a sola gasta. Passa a cortar o cabelo de 10 em 10 semanas, em vez de 6 em 6. Mantém o mesmo telemóvel durante mais um ano, embora a bateria se desligue aos 20%.
Visto de fora, nada de dramático acontece. Os amigos raramente reparam que renova o guarda-roupa com menos frequência ou que deixou de pedir entradas nos restaurantes. Contudo, na aplicação bancária, está a decorrer uma revolução silenciosa. O dinheiro antes gasto em pequenos prazeres é redirecionado para a renda, as compras de supermercado e as faturas de energia - os pilares inevitáveis do orçamento que a inflação continua implacavelmente a elevar.
Por baixo de tudo isto, existe uma sucessão de cedências que parecem razoáveis no momento. Não pensa: “A inflação obrigou-me a desistir dos meus passatempos.” Pensa: “Neste período vou deixar o Pilates; de qualquer maneira, não tenho ido com regularidade.”
Sejamos honestos: ninguém regista estas microdecisões numa folha de cálculo todos os dias. Sente apenas uma pressão vaga e começa a cortar nas margens da vida. O problema é que essas margens são muitas vezes as coisas que tornavam os dias mais felizes, sociáveis ou criativos. Com o tempo, a inflação não se limita a reorganizar os seus gastos - redefine subtilmente quem pode ser e com que frequência.
Como prestar atenção às suas escolhas sem viver numa folha de cálculo
Uma forma simples de identificar o impacto silencioso da inflação é fazer uma comparação entre “antes e agora”. Escolha uma semana de há três anos e compare-a com uma semana atual. Extratos bancários antigos, fotografias ou capturas de ecrã de conversas podem ajudar a recordar: sítios onde tomava café, serviços de streaming, saídas à noite e subscrições.
Anote três categorias: o que continua a fazer, o que faz menos e o que desapareceu. Não em termos contabilísticos, mas humanos: “música ao vivo todos os meses”, “bebidas depois do trabalho”, “compras impulsivas de livros”. Esta pequena análise não serve para alimentar culpa. Serve para perceber onde a sua vida encolheu discretamente e em que pontos cedeu terreno, sem se aperceber, perante a subida dos preços.
Uma armadilha frequente é reagir apenas através de cortes, sem redesenhar nada. Cancela o ginásio, mas não o substitui por caminhadas ou exercícios em casa. Deixa de ir jantar fora, mas não organiza jantares partilhados em casa com amigos. É assim que os orçamentos se tornam prisões em vez de ferramentas.
Tente associar cada “não” financeiro a um “sim” de outro tipo. Se pedir comida para casa ficou demasiado caro, talvez a sexta-feira possa passar a ser a noite de “cozinhar uma receita nova e divertida”. Se os bares parecem caros demais, talvez os cafés ao fim da tarde ou os encontros no parque ocupem o seu lugar. O custo baixa, mas a vida social mantém-se. Não está apenas a reduzir despesas; está a reformular os seus hábitos de propósito, em vez de os deixar mudar por defeito.
Por vezes, não consegue impedir os preços de subir, mas pode recusar-se a deixá-los apagar silenciosamente as partes da sua vida que mais importam.
- Dê nome ao que não é negociável: escolha 2–3 coisas pequenas - um passatempo, um mimo semanal ou um ritual social - que irá proteger, mesmo que tenha de cortar noutros pontos.
- Registe apenas uma semana por mês: uma nota simples sobre para onde foi o dinheiro ajuda a manter a consciência sem se transformar num contabilista a tempo inteiro.
- Crie “alternativas à inflação”: por cada despesa que elimine, invente uma opção económica que continue a proporcionar alegria ou ligação aos outros.
- Use o tempo como moeda: por vezes, caminhar, cozinhar ou planear antecipadamente permite poupar sem acabar com o prazer.
- Fale sobre o assunto abertamente: partilhar estratégias com amigos ou familiares faz com que se sinta menos sozinho e, muitas vezes, dá origem a ideias mais inteligentes.
Viver com a subida dos preços sem se perder no processo
A inflação não é uma manchete que lê uma vez e esquece. Está no carrinho de compras, na fatura da energia e na vida social. Já a sente quando atesta o depósito ou paga por um café que antes custava menos um euro. O que tende a passar despercebido é o quanto molda quem vê, o que come, onde vai e quantas vezes diz “sim” a si próprio.
Reparar nestas mudanças não tem que ver com culpar-se. Tem que ver com recuperar alguma capacidade de decisão. Quando identifica os hábitos que desapareceram sem uma escolha consciente, pode decidir quais merecem regressar e quais podem continuar fora da sua vida.
Algumas pessoas estão a transformar a ansiedade com os preços em criatividade: contas de streaming partilhadas dão lugar a cartões de biblioteca, noites de restaurante transformam-se em jantares rotativos em casa e produtos de limpeza de marca são trocados por vinagre e bicarbonato de sódio. Outras estão simplesmente cansadas, com uma perceção vaga de que a vida se tornou mais pequena do que era, mas sem conseguirem explicar porquê.
A inflação continuará a fazer o que faz. A questão é: quer que as suas rotinas sejam definidas pelos seus receios ou pelos seus valores? É aí que ainda reside o seu verdadeiro poder de compra - nas escolhas discretas que repara, questiona e, por vezes, ousa reescrever.
| Ponto essencial | Pormenor | Valor para o leitor |
|---|---|---|
| Identificar mudanças invisíveis | Compare uma semana “de antes e de agora” nas despesas e rotinas quotidianas | Ajuda a perceber como a inflação reformulou a sua vida sem o seu consentimento |
| Proteger o que importa | Escolha alguns prazeres ou rituais inegociáveis para preservar | Evita que os cortes no orçamento eliminem a sua identidade e alegria |
| Redesenhar, não apenas cortar | Associe cada despesa que elimina a uma alternativa criativa e mais barata | Mantém os laços sociais e o bem-estar, reduzindo simultaneamente os custos |
Perguntas frequentes:
- Pergunta 1: Como é que a inflação altera os meus gastos se o meu salário também aumentou?
Mesmo com um aumento salarial, os preços sobem frequentemente mais depressa do que o rendimento. Isto significa que o seu poder de compra “real” pode continuar a diminuir, sobretudo em bens essenciais como alimentação, renda e energia, levando-o a reduzir despesas noutras áreas sem se aperceber totalmente.
- Pergunta 2: Porque é que sinto que gasto o mesmo, mas poupo menos?
Como muitos aumentos são pequenos e estão dispersos - uma taxa de serviço mais elevada aqui, uma embalagem mais pequena ali - não os encara como grandes decisões. Ainda assim, o total mensal sobe e vai consumindo silenciosamente a margem que antes tinha para poupar.
- Pergunta 3: É normal sentir culpa por gastar dinheiro em pequenos prazeres agora?
Sim, é uma reação comum quando o orçamento aperta. O risco está em eliminar todos os mimos e momentos sociais, o que pode prejudicar a saúde mental. Uma abordagem mais saudável é limitar, e não eliminar, escolhendo deliberadamente alguns pequenos prazeres para manter.
- Pergunta 4: Qual é um passo simples para recuperar o controlo sem registar todos os cêntimos?
Escolha um dia por semana e anote as principais despesas em poucas palavras, como supermercado, transportes e café. Este hábito simples aumenta rapidamente a consciência, sem a pressão de um orçamento detalhado.
- Pergunta 5: Como posso falar sobre inflação com amigos ou familiares sem parecer negativo?
Centre a conversa em soluções, não em queixas. Partilhe sugestões - “Começámos a fazer noites de massa em vez de encomendar comida” - e pergunte aos outros o que lhes tem resultado. O tom mantém-se prático e colaborativo, e poderá sair da conversa com ideias novas em vez de apenas frustração partilhada.
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário