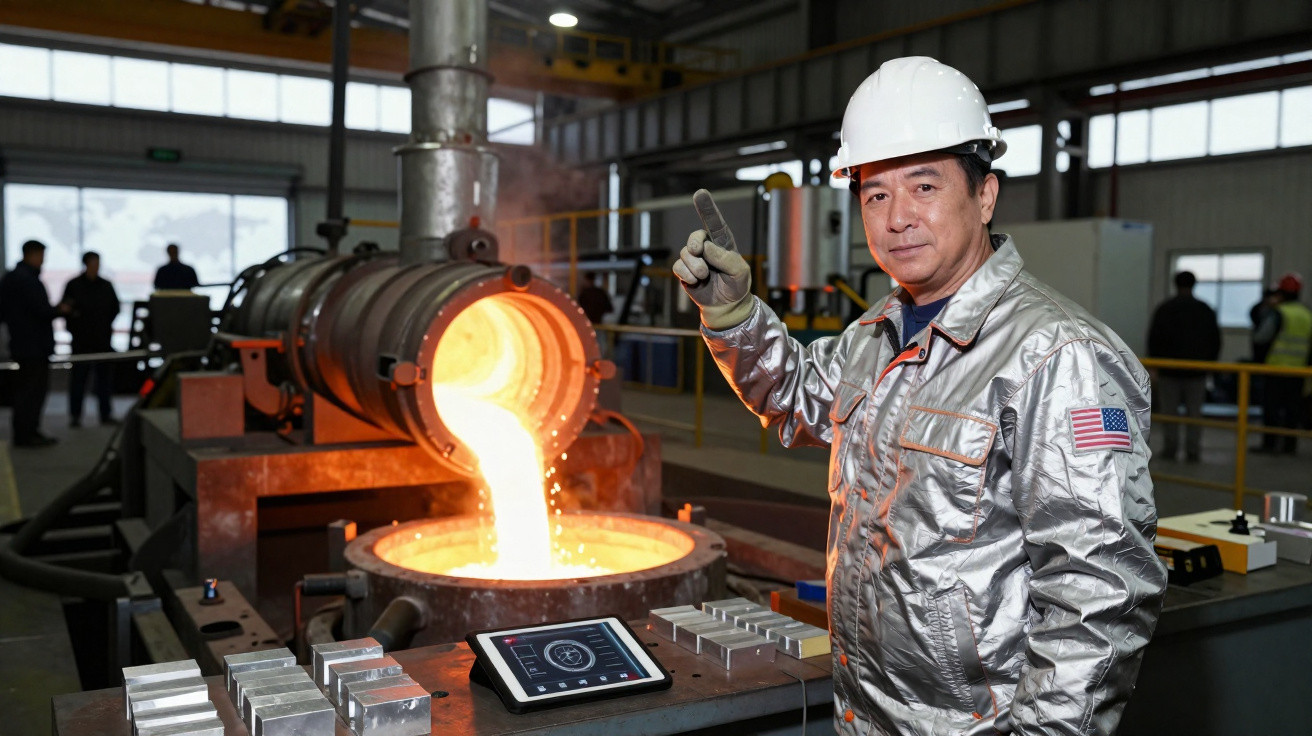
À medida que as tensões geopolíticas em torno dos recursos se intensificam, Washington apoia discretamente o regresso de uma unidade industrial que esteve muito tempo inativa e que poucos esperavam ver recuperar.
Os Estados Unidos estão a dar uma nova função a uma das suas fundições de alumínio na corrida aos metais estratégicos. O objetivo é reduzir o domínio da China sobre materiais essenciais para a defesa, os veículos elétricos e as tecnologias de energia limpa.
O regresso da indústria americana perante a escassez de metais
Por detrás das notícias sobre carros elétricos e energias renováveis há uma questão menos mediática: quem controla os metais que tornam possível esta transição. Durante décadas, os Estados Unidos transferiram a indústria pesada para o estrangeiro, enquanto a China investiu avultadamente em refinarias, fundições e unidades de processamento.
Washington depende agora de fornecedores externos para obter muitos materiais críticos, desde terras raras a determinadas ligas de alumínio utilizadas em aeronaves e equipamentos eletrónicos de elevado desempenho. Esta dependência é cada vez mais encarada como uma fragilidade estratégica.
A reativação de uma fundição de alumínio nos Estados Unidos para produzir metais estratégicos representa a primeira mudança deste tipo em mais de quatro décadas.
A iniciativa vai além da reabertura de uma fábrica. Aponta para uma tentativa mais profunda de reorganizar as cadeias de abastecimento, fazendo-as passar pela América do Norte, em vez de dependerem apenas das rotas através do Pacífico.
Uma estreia histórica para uma fundição de alumínio americana
Ao longo de mais de 40 anos, as fábricas de alumínio dos Estados Unidos concentraram-se sobretudo em produtos correntes para latas, construção e carroçarias de automóveis. O processamento de metais de maior valor associados à defesa foi, progressivamente, transferido para outros países. Agora, uma fundição está a ser adaptada para produzir ligas estratégicas e, possivelmente, processar subprodutos críticos que antes eram exportados para refinação.
Vários aspetos distinguem este momento das anteriores tentativas de trazer a produção de volta ao país:
- Novos subsídios federais e créditos fiscais para minerais críticos e indústria verde.
- Forte crescimento da procura por parte dos fabricantes de veículos elétricos, baterias e equipamentos aeroespaciais.
- Preocupação crescente com a concentração da capacidade de refinação na China.
- Pressão dos responsáveis pelo planeamento militar para garantir cadeias de abastecimento nacionais e seguras.
Cabe aos gestores e engenheiros da fábrica transformar uma operação tradicional, com elevado consumo de energia, num centro mais flexível, capaz de lidar com matérias-primas complexas, regras ambientais mais exigentes e clientes com necessidades mais sofisticadas.
Porque é importante o alumínio na corrida aos metais estratégicos
O alumínio, por si só, não é raro, mas ocupa um lugar central na indústria moderna. É utilizado em fuselagens de aeronaves, mísseis, satélites, estruturas de carros elétricos e cabos de alta tensão. Quando combinado com pequenas quantidades de outros metais, como o escândio ou elementos de terras raras, pode dar origem a ligas mais leves, mais resistentes e capazes de suportar melhor o calor.
É nestas ligas de elevado desempenho que a importância estratégica se torna maior. Permitem que aeronaves militares transportem mais equipamento, que os foguetões sejam mais leves e que os veículos elétricos ganhem mais alguns quilómetros de autonomia sem aumentar a dimensão da bateria. As forças armadas e o setor aeroespacial dos Estados Unidos dependem fortemente de um abastecimento estável e previsível destes materiais.
O controlo das ligas avançadas de alumínio é tão importante para a prontidão militar como para a competitividade económica.
O fator China: capacidade de refinação e influência geopolítica
A China domina não só a extração de vários metais essenciais, mas, de forma ainda mais decisiva, as etapas de refinação e processamento. É nessa fase intermédia que o minério bruto se transforma em material utilizável e que se concentram tanto o valor como a influência.
No alumínio, o país construiu uma enorme capacidade de fundição, apoiada por eletricidade barata produzida a carvão e pelo apoio estatal. Investiu também em instalações capazes de separar, purificar e combinar elementos estratégicos produzidos em menores quantidades. Em contrapartida, os países ocidentais tenderam a desativar progressivamente estas instalações, que consomem muita energia e são propensas à poluição.
| Etapa | Participação típica da China na capacidade mundial | Situação dos Estados Unidos |
|---|---|---|
| Extração de bauxite bruta | Significativa, mas não dominante | Produção nacional limitada |
| Fundição de alumínio | Maior participação a nível mundial | Capacidade em redução e encerramento de fábricas |
| Processamento de metais estratégicos para ligas | Elevada concentração | Forte dependência das importações |
Para Washington, esta concentração representa um risco. Disputas comerciais, sanções ou uma crise no estreito de Taiwan podem interromper o fornecimento de metais especializados. Mesmo restrições discretas às exportações podem fazer disparar os preços e atrasar grandes projetos.
Subsídios, legislação e pressão da indústria
A decisão de recuperar o papel estratégico de uma fundição de alumínio não surge isoladamente. Assenta em leis como a Lei de Redução da Inflação e a Lei de Investimento em Infraestruturas e Emprego, que canalizam milhares de milhões para a produção nacional e os materiais críticos.
Ao abrigo destes programas, as empresas podem obter créditos fiscais para produção com baixas emissões de carbono, subsídios para modernizar fábricas envelhecidas e apoio a projetos-piloto em materiais para baterias, ímanes de terras raras e ligas avançadas. Os contratos de defesa acrescentam outro incentivo, ao garantirem procura a longo prazo por produtos certificados e rastreáveis.
As mudanças nas políticas transformaram uma aposta antes marginal e arriscada numa oportunidade de negócio plausível para os produtores de metais dos Estados Unidos.
Em simultâneo, fabricantes de automóveis, grandes empresas aeroespaciais e empresas de tecnologias limpas pressionam os seus fornecedores. Procuram incorporar mais componentes nacionais, encurtar as cadeias de abastecimento e reduzir a pegada de carbono. Esta procura dá aos produtores de alumínio motivos para investir em novas capacidades e tecnologias mais limpas.
Obstáculos técnicos e ambientais pela frente
Reabrir ou modernizar uma fundição após décadas de investimento insuficiente não é simples. É necessário substituir ou renovar equipamentos e formar trabalhadores qualificados em novos processos, controlos digitais e normas de segurança mais rigorosas.
As exigências ambientais são igualmente relevantes. As fundições consomem enormes quantidades de eletricidade e podem emitir gases com efeito de estufa e partículas nocivas. Para se manter viável, a instalação renovada precisa de acesso a energia limpa ou, pelo menos, menos poluente, bem como de melhores sistemas de filtragem e gestão de resíduos.
- Trocar redes elétricas fortemente dependentes do carvão por energia hídrica, nuclear ou renovável pode reduzir significativamente as emissões.
- Captar e reutilizar o calor residual diminui as necessidades totais de energia.
- Reciclar sucata de alumínio reduz a necessidade de extrair mais bauxite e pode gerar muito menos emissões de carbono.
Conciliar todos estes requisitos aumenta os custos e a complexidade, mas também transforma a instalação numa referência para aquilo que poderá ser uma indústria metalúrgica de baixas emissões de carbono e orientação estratégica.
O que significa, afinal, «metais estratégicos»
A expressão «metais estratégicos» é usada com frequência e, por vezes, de forma imprecisa. Nas discussões políticas dos Estados Unidos, designa normalmente materiais que cumprem três condições: são essenciais para aplicações de alta tecnologia ou de defesa, difíceis de substituir e têm cadeias de abastecimento vulneráveis a ruturas.
Entre os exemplos mais citados estão o lítio, o cobalto, o níquel, as terras raras, o titânio e algumas formas especializadas de alumínio e magnésio. Nem todos são raros do ponto de vista geológico. O estrangulamento está muitas vezes no processamento, na refinação e no conhecimento necessário para os tratar de forma segura e consistente.
O estatuto estratégico depende menos da raridade no subsolo do que da fragilidade da cadeia de abastecimento.
Para as empresas, isto significa que contratos, escolhas de fornecedores e planos de investimento devem ter em conta o risco geopolítico, além do preço. Um metal ligeiramente mais caro de um fornecedor estável pode acabar por custar menos do que a dependência de uma única refinaria distante, sujeita a interrupções provocadas por sanções ou perturbações no transporte.
Cenários possíveis para a próxima década
Se a experiência dos Estados Unidos com esta fundição de alumínio modernizada tiver sucesso, abrem-se vários caminhos. Outras fábricas poderão ser convertidas para trabalhar com ligas estratégicas, por vezes em parceria com instalações canadianas ou mexicanas. Poderão formar-se polos regionais junto de portos, barragens hidroelétricas ou centros industriais existentes.
Num cenário mais ambicioso, a reciclagem e a mineração urbana ganhariam escala, com veículos, aeronaves e equipamentos eletrónicos antigos a fornecerem uma parte crescente das matérias-primas metálicas. Isso aliviaria a pressão sobre novas minas e limitaria a exposição a fornecedores estrangeiros. A fundição remodelada poderia tornar-se um ponto de convergência de material reciclado, minérios importados e concentrados nacionais.
Uma perspetiva menos otimista inclui custos elevados, resistência das comunidades e atrasos regulamentares. Nesse caso, os compradores dos Estados Unidos poderiam continuar dependentes de refinarias no estrangeiro, enquanto apenas um pequeno número de projetos emblemáticos receberia apoio suficiente para sobreviver. A vulnerabilidade estratégica manter-se-ia, embora com uma margem de segurança ligeiramente maior graças à capacidade nacional.
Riscos, compromissos e aspetos a acompanhar pelas empresas
As empresas de setores que vão da indústria automóvel à defesa acompanharão de perto esta mudança. Um aumento bem-sucedido da produção poderá alterar as condições contratuais, dando mais peso aos compromissos de abastecimento local e a fórmulas de preços de longo prazo que justifiquem grandes investimentos de capital em território dos Estados Unidos.
Existem riscos para todas as partes. Os produtores enfrentam preços voláteis da energia, incerteza política após ciclos eleitorais e pressão das comunidades locais relativamente à poluição e ao consumo de água. Os compradores terão de decidir quanto estão dispostos a pagar como «prémio de segurança» por metais mais próximos, mais limpos e menos expostos a choques geopolíticos.
Uma abordagem prática passa pela diversificação, em vez da simples substituição. Em lugar de trocar de um dia para o outro os fornecimentos chineses, as empresas podem criar uma carteira mista: alguns contratos de longo prazo com produtores dos Estados Unidos ou de países aliados, a manutenção de parte das importações de parceiros atuais e uma proporção crescente de material reciclado.
Esta estratégia em várias frentes reflete o que acontece na própria fundição de alumínio: não se trata de regressar ao antigo modelo de indústria pesada, mas de combinar ativos existentes com novas tecnologias, políticas recentes e uma consciência geopolítica mais apurada.
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário