Na caixa do supermercado, Monique observa o ecrã uma última vez antes de estender o cartão bancário. No cesto não leva nada de extraordinário: alguns legumes, café, iogurtes, uma embalagem de detergente e comida para o gato. No entanto, aos 74 anos, esta antiga auxiliar de saúde faz contas a tudo, até ao último euro, desde que a renda e o seguro complementar de saúde aumentaram.
Não fala de férias longínquas nem de um automóvel novo. Fala do aquecimento, dos óculos que precisa de substituir e de uma consulta no dentista que adia há meses. Ter uma reforma digna não é viver na abundância: é conseguir respirar sem recear a chegada do dia 15 de cada mês.
Viver dignamente na reforma: quanto é realmente necessário por mês?
Todos conhecemos aquele momento em que uma fatura chega na pior altura, logo depois das compras ou antes de um débito direto. Para uma pessoa reformada que vive sozinha, esse mau momento pode prolongar-se durante o mês inteiro. Entre habitação, energia, seguros, seguro complementar de saúde, alimentação e despesas médicas, uma pensão demasiado baixa transforma cada escolha quotidiana num compromisso doloroso.
Em 2026, uma pensão líquida de cerca de 1 500 euros por mês surge como um patamar realista para viver sozinho de forma simples, mas digna, em grande parte de França, fora das zonas onde as rendas disparam. Este valor não corresponde a uma regra oficial imutável: reflete antes um orçamento de vida concreto, que deixa alguma margem para imprevistos.
O valor sobe rapidamente consoante a cidade e a situação habitacional. Uma pessoa reformada proprietária do seu apartamento, sem crédito, não enfrenta as mesmas limitações de quem arrenda em Paris, Lyon, Bordéus ou no litoral. Em alguns territórios com forte pressão imobiliária, 1 500 euros servem sobretudo para aguentar; para não ter de fazer privações permanentes, o objetivo deveria situar-se mais perto de 1 800 euros, ou até acima disso.
Um exemplo esclarece muitas vezes melhor do que uma longa discussão. Com uma pensão líquida de 1 200 euros e uma renda de 600 euros, já com despesas incluídas, sobram 600 euros para tudo o resto: alimentação, aquecimento, deslocações, cuidados de saúde, roupa e visitas à família. Uns simples óculos novos ou uma fatura de gás mais elevada podem, nesse caso, desequilibrar todo o mês.
Em contrapartida, a partir de 1 500 euros líquidos, o dia a dia continua apertado, mas torna-se menos angustiante. É possível comprar produtos frescos sem comparar todos os rótulos, manter um seguro complementar de saúde adequado e reservar um pequeno montante para presentes, saídas ou deslocações familiares. Não são luxos: são gestos normais de uma vida social.
A realidade é que as despesas fixas absorvem uma parcela cada vez maior dos rendimentos. A habitação pesa muito, tal como a eletricidade, o gás, as subscrições, o seguro complementar de saúde e os impostos locais, quando continuam a ser devidos. Envelhecer nunca deveria significar reduzir a própria vida ao estritamente indispensável.
O limiar de pobreza não mostra toda a realidade dos reformados
Muitas pessoas reformadas vivem com pensões próximas dos apoios sociais mínimos ou abaixo do limiar de pobreza monetária, calculado com base no nível de vida mediano. Estes indicadores são úteis, mas não refletem inteiramente o desgaste diário: ter de optar entre atestar o depósito e ir a uma consulta médica, ou entre uma refeição com os netos e o pagamento de uma fatura.
A Allocation de solidarité aux personnes âgées (ASPA), mais conhecida como ASPA, protege reformados com recursos muito reduzidos. É uma rede de segurança indispensável, mas não assegura necessariamente uma vida confortável, sobretudo a quem vive numa casa arrendada. Também pode ser recuperada através da herança acima de determinado património, o que preocupa algumas pessoas e, por vezes, leva-as a não requerer o apoio.
Sejamos honestos: ninguém faz realmente isto todos os dias - confirmar direitos, preencher formulários e contactar várias administrações. Ainda assim, o não recurso aos apoios continua a ser uma realidade. Há reformados que poderiam ter direito a apoio à habitação, à ASPA, ao seguro complementar de saúde solidário ou a ajudas locais, mas ficam sem eles, por desconhecimento ou por desânimo.
A questão torna-se especialmente sensível nas despesas de saúde. Uma consulta, tratamentos dentários com reembolso insuficiente, uma prótese auditiva ou medicamentos não comparticipados podem representar uma quantia enorme quando o orçamento já é calculado ao cêntimo. Renunciar aos cuidados de saúde nunca é uma poupança: é, muitas vezes, uma despesa adiada que regressa mais pesada.
Uma pensão líquida de 1 500 euros não garante, portanto, conforto. Representa antes um mínimo humano a partir do qual uma pessoa sozinha consegue pagar as suas despesas sem se isolar, alimentar-se adequadamente e lidar com um incidente banal. Uma fuga por baixo do lava-loiça, uma caldeira avariada ou uma viagem de comboio urgente não deveriam transformar-se num drama financeiro.
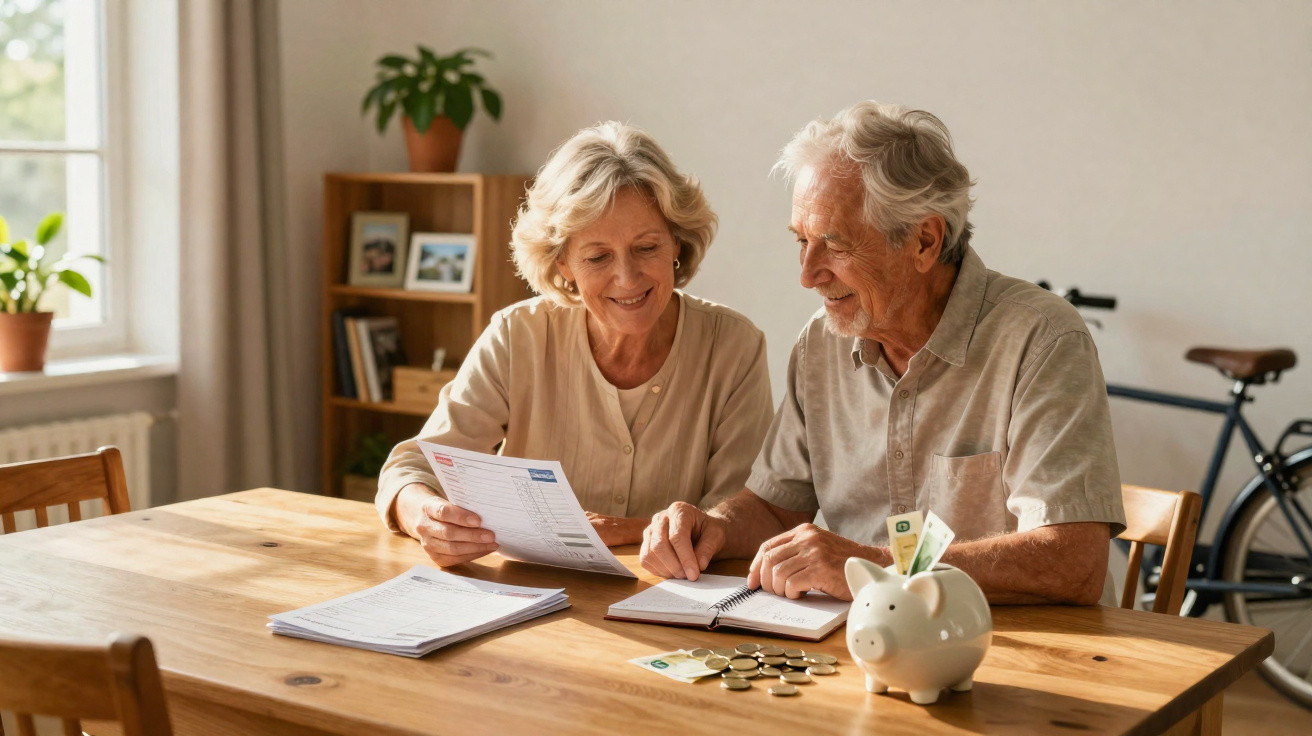
Para um casal de reformados, o montante necessário não é simplesmente o dobro: algumas despesas são partilhadas, como a renda ou a energia. Porém, duas pessoas também significam dois seguros complementares de saúde, duas necessidades médicas, duas mobilidades e, por vezes, duas fragilidades. Um rendimento do agregado entre 2 400 e 2 800 euros líquidos pode proporcionar uma base mais tranquila, consoante a habitação e o território.
Medidas que podem fazer a diferença sem esperar por uma reforma
A primeira medida concreta passa por escrever num papel o orçamento real, sem vergonha nem aproximações. É importante registar a pensão líquida recebida, a renda ou as despesas de condomínio, energia, seguros, seguro complementar de saúde, transportes, alimentação e custos de saúde. Este retrato mensal permite perceber se o equilíbrio é frágil ou claramente impossível.
Depois de feito este cálculo, uma reunião com um assistente social do CCAS do município pode desbloquear muitas situações. Estes profissionais conhecem apoios de proximidade, tarifas sociais, ajudas pontuais ou mecanismos departamentais que nem sempre são visíveis na internet. Pedir ajuda não é uma derrota; é exercer um direito quando a vida se torna mais difícil.
Convém ainda confirmar regularmente a situação junto da Assurance retraite e da caixa de reforma complementar. Uma carreira incompleta, períodos de desemprego, doença, maternidade, trabalho a tempo parcial ou empregos mal declarados podem ter deixado marcas no registo de carreira. Um erro antigo pode custar várias dezenas de euros por mês durante muitos anos.
Um erro comum é esperar que as dificuldades se tornem insustentáveis para agir. Muitas pessoas idosas foram educadas com a ideia de que era preciso «desenrascar-se», não pedir nada e não incomodar ninguém. Este orgulho é compreensível, mas pode acabar por conduzir ao isolamento.
Os familiares também têm um papel delicado a desempenhar. Fazer uma pergunta simples, propor acompanhar alguém a uma marcação ou analisar em conjunto uma carta administrativa pode evitar uma situação muito difícil. Não se trata de vigiar os pais ou os vizinhos, muito menos de os infantilizar: trata-se de estender uma mão com discrição.
A dignidade não se mede apenas por um extrato bancário. Revela-se na possibilidade de aceitar um café, apanhar um táxi depois de uma consulta difícil, oferecer uma prenda de aniversário ou substituir um casaco gasto. Uma reforma que impede todas estas pequenas escolhas não é uma reforma tranquila.
«Uma pensão digna não é dinheiro para o supérfluo: é o dinheiro que evita viver no medo permanente do dia de amanhã.»
- Cerca de 1 500 euros líquidos: uma referência credível para uma pessoa sozinha, com custos de habitação moderados.
- Cerca de 1 800 euros líquidos: um nível frequentemente mais adequado nas cidades com rendas elevadas ou perante despesas de saúde importantes.
- ASPA, apoios à habitação, seguro complementar de saúde solidário e ajudas locais: direitos a confirmar, mesmo depois da passagem à reforma.
- O orçamento destinado à habitação continua a ser o fator que mais frequentemente determina a perda de capacidade para viver.
Uma reforma digna não é sobreviver entre dois débitos diretos
O debate sobre as reformas resume-se frequentemente às idades de saída, aos trimestres de descontos ou aos equilíbrios contabilísticos. Estes temas são importantes, naturalmente. Mas, por detrás das estatísticas, há mulheres e homens que trabalharam quarenta anos, por vezes mais, e que se perguntam se ainda podem comprar um quilo de fruta sem desequilibrar a conta.
Falar de um patamar de 1 500 euros líquidos em 2026 não significa prometer o mesmo montante a toda a gente. As carreiras, as situações familiares e os locais onde se vive são demasiado diferentes para isso. Recorda apenas uma ideia simples: uma pensão deve permitir mais do que o pagamento automático das faturas.
A questão merece também ser colocada no seio das famílias. Quantos reformados dizem que «está tudo bem» enquanto desligam o aquecimento mais cedo, adiam cuidados de saúde ou recusam convites por falta de dinheiro? Estas renúncias escondem-se facilmente por pudor.
Uma sociedade avalia-se também pela forma como trata quem terminou a vida profissional. Garantir uma velhice digna não é oferecer um luxo; é reconhecer que comer corretamente, cuidar da saúde, ter habitação e manter um lugar entre os outros nunca deveriam depender de um golpe de sorte ou de ajuda familiar.
| Ponto essencial | Detalhe | Valor acrescentado para o leitor |
|---|---|---|
| Referência de pensão | Cerca de 1 500 euros líquidos mensais para uma pessoa sozinha, consoante a habitação e a cidade. | Permite comparar a situação pessoal com um orçamento de vida concreto. |
| Fator decisivo | A renda, as despesas e a saúde fazem variar fortemente o rendimento realmente necessário. | Ajuda a identificar a despesa que mais fragiliza o quotidiano. |
| Direitos a confirmar | ASPA, apoios à habitação, seguro complementar de saúde solidário e mecanismos municipais. | Pode abrir soluções imediatas sem esperar por uma alteração legislativa. |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário