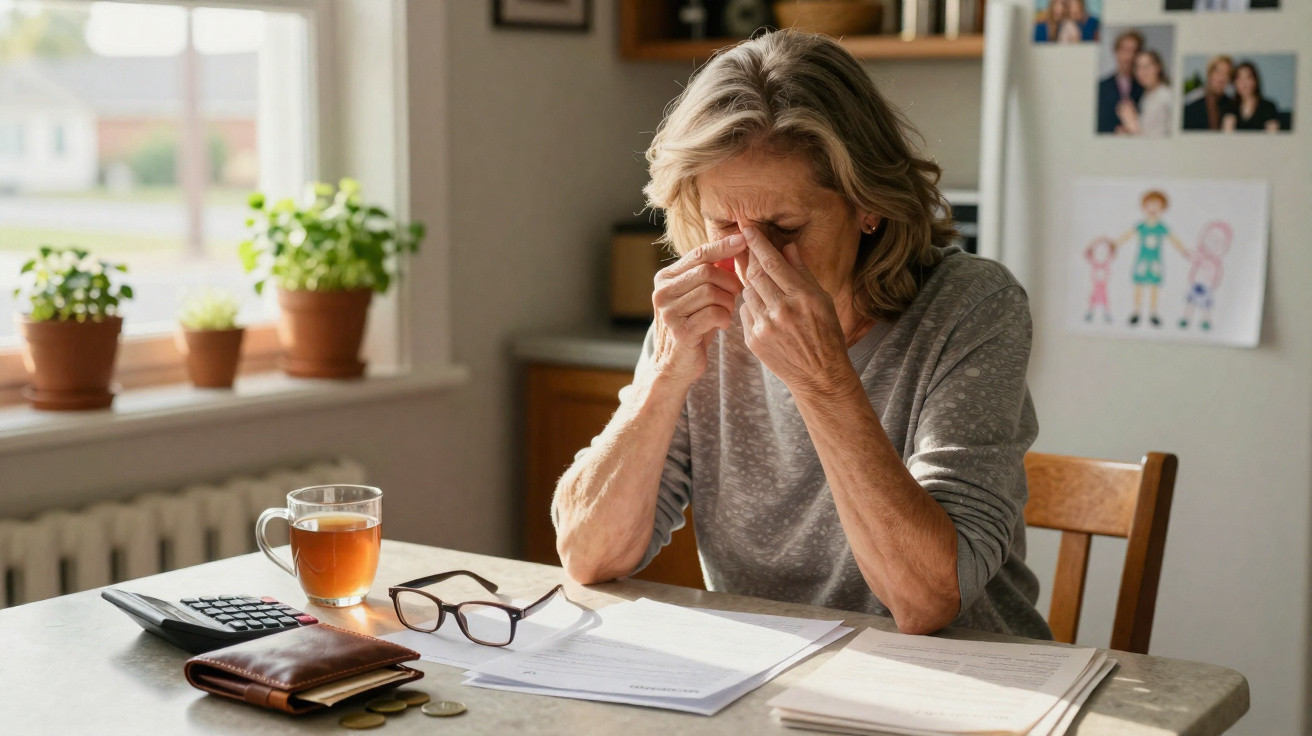
Na manhã de terça-feira, Jane pousa o talão de compra na mesa da cozinha, ao lado da chávena de café já fria. Aos 69 anos, esta antiga funcionária administrativa imaginava uma reforma tranquila, com pequenas escapadelas de fim de semana, refeições com os familiares e alguns passatempos sem sentimentos de culpa. No papel, a sua pensão parecia-lhe adequada. Contudo, há vários meses que analisa todas as despesas ao pormenor: os legumes, o aquecimento, o seguro do carro e até a prenda de aniversário dos netos. «Não estou na miséria, mas já não consigo respirar», confessa. Todos conhecemos aquele momento em que a conta bancária parece esvaziar-se mais depressa do que esperávamos. Para os reformados, esta sensação pode tornar-se diária. E revela muito mais do que uma simples dificuldade de orçamento.
Uma reforma adequada no papel, bem diferente na vida real
Jane recebe uma pensão que, há apenas alguns anos, considerava suficiente para viver sem ansiedade. Trabalhou mais de quarenta anos, liquidou o crédito à habitação e conseguiu juntar algumas poupanças. Era natural pensar que a fase mais difícil já tinha passado. Mas as faturas começaram a aumentar, uma após outra, quase sem dar por isso. Gás, eletricidade, seguro de saúde, produtos alimentares: nenhuma rubrica dispara isoladamente, mas a conta final torna-se pesada. A reforma não altera apenas o valor dos rendimentos; muda também a forma como se encara cada gasto.
O seu orçamento mensal ronda os 1 750 euros, incluindo a pensão complementar. Depois de pagar a habitação, as despesas fixas, o seguro de saúde e os débitos, sobra-lhe um montante que à primeira vista ainda parece razoável. Na prática, uma reparação da caldeira de 280 euros ou um par de óculos basta para desequilibrar o mês. Jane desistiu de substituir o telemóvel antigo, embora o ecrã esteja cada vez mais rachado de semana para semana. Também tem adiado a marcação de uma consulta no dentista. São estes pequenos adiamentos que melhor revelam a fragilidade do quotidiano.
A questão nem sempre é uma pensão demasiado baixa à partida. Muitas vezes, está na diferença entre rendimentos que evoluem devagar e despesas obrigatórias que aumentam sem pedir autorização. Os reformados enfrentam ainda custos subestimados antes de deixarem a vida ativa: saúde, adaptação da casa, ajuda pontual a um familiar ou um automóvel envelhecido. Jane diz-o sem rodeios: «Antes, preocupava-me sobretudo com o preço das coisas caras. Agora, olho para o preço da manteiga.» Sejamos honestos: ninguém faz isso todos os dias por gosto.
Quando contar todos os cêntimos se torna um hábito silencioso
O primeiro passo útil é analisar as despesas sem julgamentos. Jane começou por usar um caderno colocado junto ao telefone e, mais tarde, dividiu as saídas de dinheiro em três colunas: fixa, necessária e evitável. Este gesto simples permitiu-lhe encontrar débitos esquecidos e contratos que se tinham tornado demasiado caros. Um seguro duplicado, um tarifário telefónico antigo, um serviço de televisão que nunca utilizava: conseguiu recuperar quase 45 euros por mês. Não é uma mudança espetacular, mas, ao longo de um ano, esse valor equivale a várias compras de supermercado ou a uma fatura de energia menos assustadora. Cada euro recuperado devolve alguma margem de manobra.
Muitos reformados esperam demasiado tempo antes de pedir ajuda, por pudor ou por acreditarem que não se enquadram nos critérios. A própria Jane associava os apoios sociais a situações muito mais graves do que a sua. Acabou por marcar atendimento num ponto de informação local, onde foram verificados os seus direitos a apoios relacionados com habitação, energia ou seguro de saúde complementar. Nem todos os pedidos têm aprovação, e os processos podem parecer desmotivadores. Ainda assim, não confirmar nada é muitas vezes o erro mais caro. Pedir informações não é pedir caridade.
O orçamento não deve transformar-se numa punição que elimina tudo. Jane mantém uma pequena verba para estar com as amigas, comprar um livro ou convidar os netos para lanchar, porque uma reforma reduzida à preocupação acaba também por afetar o ânimo. Como resume com lucidez:
«Aprendi a ter cuidado, mas recuso-me a viver como se cada prazer fosse uma culpa.»
- Rever os contratos de seguro, energia e telecomunicações uma vez por ano;
- Pedir uma simulação dos apoios disponíveis junto de uma entidade competente;
- Reservar uma pequena quantia mensal, mesmo que sejam 10 ou 20 euros, para imprevistos;
- Comparar os custos de saúde antes de abdicar de cuidados necessários.
O receio do futuro também afeta quem trabalhou toda a vida
O testemunho de Jane contraria uma ideia ainda persistente: ter descontado durante muitos anos garantiria automaticamente uma reforma serena. A realidade é mais variável. Uma pensão pode parecer estável, enquanto o custo de vida avança a passos pequenos, mas rápidos. As pessoas que vivem sozinhas são frequentemente as primeiras a ficar expostas, pois suportam sem ajuda os custos da habitação, dos seguros e do dia a dia. O sentimento de perda de estatuto não se mede apenas em euros: surge quando se hesita em aceitar um convite, se evita ligar o aquecimento ou se adia um tratamento que continua a ser necessário.
Jane não se vê como uma vítima. Preza a sua independência e continua a gerir a casa com um rigor que nunca imaginou ter de adotar. Ainda assim, gostaria que esta realidade fosse mais ouvida, sem caricaturas. Entre a reforma confortável que se imagina e as dificuldades extremas, existe uma ampla zona cinzenta: a das pessoas que continuam de pé enquanto fazem contas a tudo. Falar de dinheiro com os próximos, comparar soluções locais e pedir a confirmação dos direitos são gestos que podem aliviar uma pressão frequentemente escondida. A reforma deveria deixar mais espaço para projetos do que para contas.
| Aspeto essencial | Pormenor | Vantagem para o leitor |
|---|---|---|
| As despesas obrigatórias têm um peso elevado | Energia, seguro de saúde, habitação e cuidados de saúde absorvem uma parcela crescente do orçamento | Compreender melhor porque uma pensão considerada adequada pode deixar de chegar |
| Um orçamento detalhado pode criar margem | Identificar subscrições, contratos e débitos desnecessários | Encontrar rapidamente poupanças concretas sem alterar profundamente o dia a dia |
| Os apoios são por vezes desconhecidos | Uma simulação pode revelar direitos associados à habitação, energia ou saúde | Evitar perder um apoio a que se pode aceder |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário