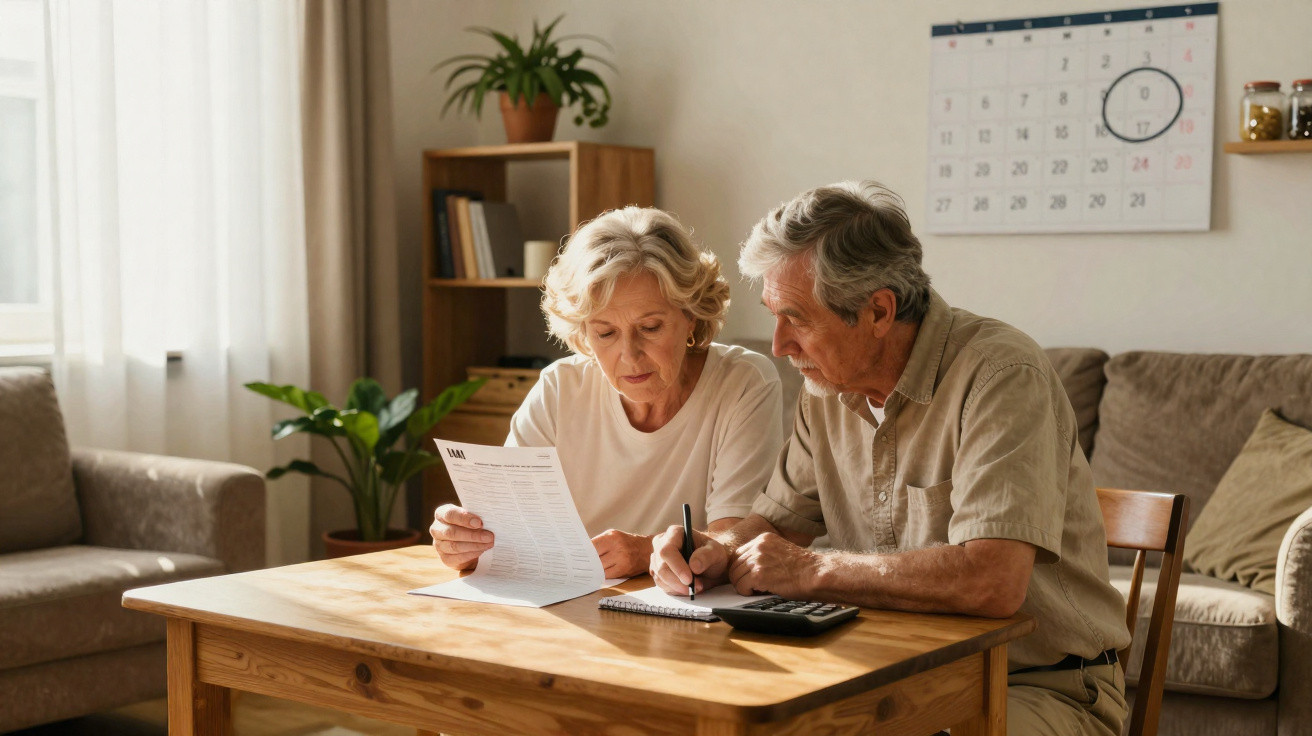
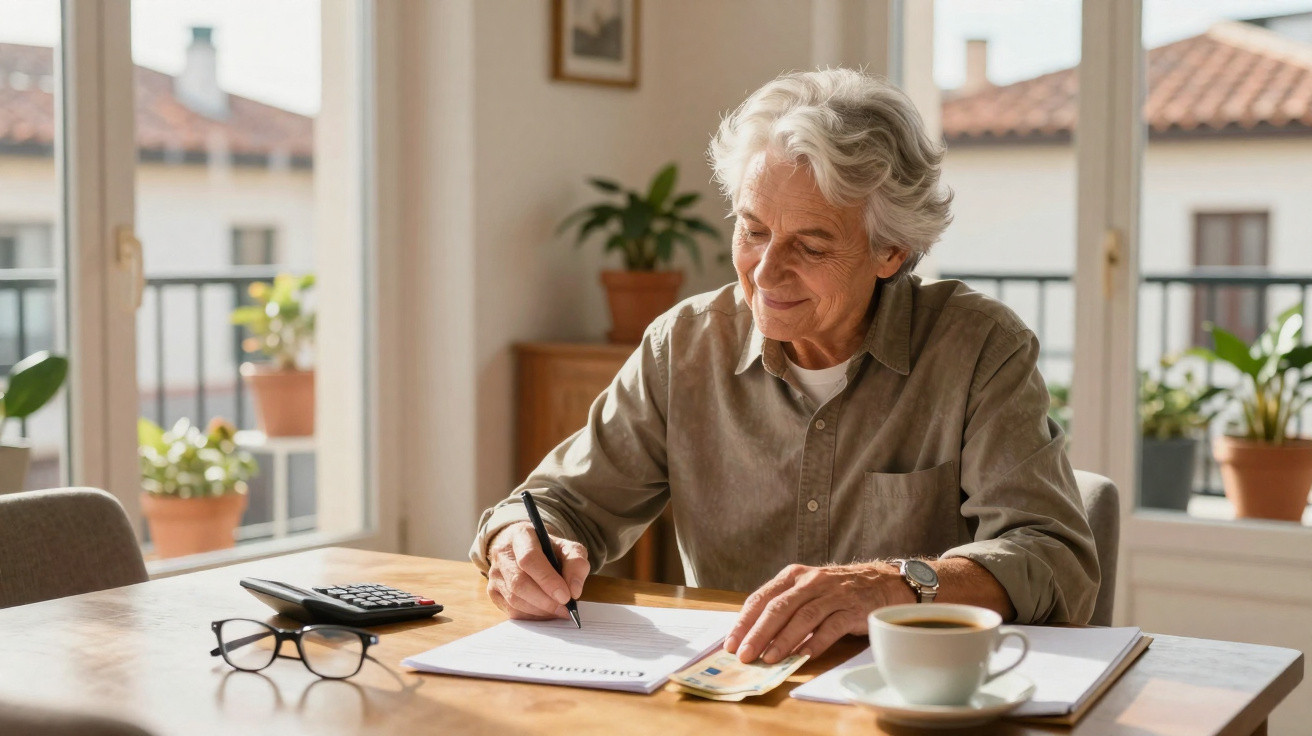
A correspondência estava em cima da mesa da cozinha, entre o bule do café e os óculos de leitura. Jacques, de 72 anos, tinha feito as contas: uma reforma regular, algumas poupanças suplementares, uma casa paga há muito tempo e despesas que julgava conhecer de cor. Depois abriu a nota de liquidação do IMI. Em poucas linhas, aquela cobrança anual abalou um orçamento que acreditava estar razoavelmente protegido. «Não é uma despesa mensal, por isso quase me tinha esquecido dela», admite. Um lapso comum, mas com consequências dispendiosas.
A fatura que chega quando tudo parecia tranquilo
Jacques vive numa moradia modesta, comprada há mais de trinta anos com a mulher, num concelho que sofreu grandes transformações. À volta da sua casa, os antigos terrenos deram lugar a urbanizações; os estabelecimentos comerciais mudaram, tal como os preços. A pensão permite-lhe viver sem excessos, mas também sem privações significativas: compras, aquecimento, seguro de saúde, algumas refeições com os netos. Pensava ter alcançado aquela estabilidade que tantos reformados procuram. Mas a nota do IMI chegou, mais elevada do que no ano anterior, e a sensação de segurança começou a desvanecer-se.
Nesse ano, Jacques teve de pagar 1 860 euros, face aos 1 470 euros de dois anos antes. No papel, o aumento não lhe pareceu muito expressivo, até o comparar com os seus rendimentos mensais. O valor correspondia a quase um mês inteiro de reforma líquida, sem incluir o seguro da habitação e as pequenas reparações na casa. Tinha reservado apenas 1 500 euros na sua conta-poupança. Por isso, acabou por recorrer à verba destinada a substituir a caldeira envelhecida. Uma despesa pontual pode, por vezes, causar mais estragos do que um aumento diário.
A dificuldade não está apenas no montante indicado na nota de liquidação. Está na diferença entre uma despesa que se prevê mentalmente e uma cobrança que tem de ser paga numa data concreta. Muitos proprietários reformados continuam a fazer contas com base nos valores de há cinco ou dez anos, embora as bases tributáveis, as taxas locais e o custo geral de vida estejam a mudar. Jacques nunca deixou de vigiar as despesas no supermercado; simplesmente, não deu atenção a esta rubrica com a antecedência necessária. Sejamos sinceros: ninguém faz realmente isso todos os dias.
Antecipar uma despesa anual sem viver em ansiedade
Depois do choque, Jacques alterou um hábito simples: passou a dividir por doze os encargos mais elevados do ano. No início de cada mês, transfere agora um montante específico, ainda que modesto, para uma conta separada. Para o IMI, põe de lado 160 euros, para deixar de ter de encontrar quase 2 000 euros de uma só vez no outono. Esta estratégia não cria dinheiro; acima de tudo, evita a sensação abrupta de ficar encurralado. Ver o valor aumentar gradualmente custa menos do que ter de o desembolsar de uma vez.
Também voltou a analisar todas as suas notificações de pagamento, incluindo as que antes lia apenas por alto. Seguro automóvel, seguro de saúde, limpeza da chaminé, contrato de manutenção, fatura da água, comissão bancária: algumas destas despesas só são cobradas uma vez por ano ou duas vezes por ano. Um erro frequente é confundir uma casa sem crédito com uma casa barata de manter. Um telhado, uma caleira ou uma caldeira nem sempre esperam que as poupanças estejam preparadas. Ser proprietário continua a ser uma segurança, mas essa segurança implica faturas que nunca se reformam.
Para Jacques, o mais útil foi enumerar os vencimentos antes de se tornarem urgentes. Aconselha ainda a pedir um plano de pagamentos ou a informar-se sobre mecanismos de isenção e de limitação, quando a situação o permitir, sem deixar tudo para a última hora.
«Não me considero pobre, mas já não posso agir como se algumas faturas não existissem até ao dia em que chegam», reconhece Jacques.
- Reler as notas de IMI dos últimos três anos;
- Registar o mês exato dos principais vencimentos;
- Criar uma reserva mensal, mesmo que limitada;
- Confirmar junto da Autoridade Tributária possíveis apoios ou reduções;
- Manter uma margem para reparações inesperadas na habitação.
Quando o orçamento dos reformados tem de absorver o imprevisto
A história de Jacques é familiar para muitas pessoas que trabalharam, pouparam, pagaram a casa e imaginaram uma reforma mais serena. O risco nem sempre resulta de uma despesa extravagante ou de uma decisão errada: pode nascer de uma notificação administrativa, de um contrato renovado automaticamente ou de um equipamento que avaria na pior altura. O orçamento nunca é totalmente fixo, mesmo quando os rendimentos o são. Esta realidade pode parecer injusta, sobretudo depois de uma vida a fazer contas com rigor.
Não se trata de viver com uma folha de cálculo aberta na mesa da sala, nem de abdicar dos pequenos prazeres que tornam as semanas mais agradáveis. Jacques continua a receber os familiares, a tratar do jardim e a passar alguns dias fora na época baixa, quando pode. Apenas passou a olhar para o ano de outra forma, com espaços para as despesas visíveis e outros para aquelas que se prefere esquecer. Falar destas faturas com quem está por perto pode, por vezes, ajudar a ultrapassar o constrangimento. Porque, por trás de um valor anual, surge muitas vezes a mesma pergunta silenciosa: «E se o próximo imprevisto acontecer amanhã?»
| Ponto essencial | Pormenor | Valor para o leitor |
|---|---|---|
| IMI | Um aumento pode representar uma parte importante de uma pensão mensal | Antecipar um encargo que é frequentemente subestimado |
| Poupança mensal reservada | Dividir as despesas anuais por doze | Evitar recorrer abruptamente às reservas |
| Verificação dos direitos | Analisar isenções, limites e possibilidades de plano de pagamentos | Não pagar mais, nem mais depressa, do que o necessário |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário