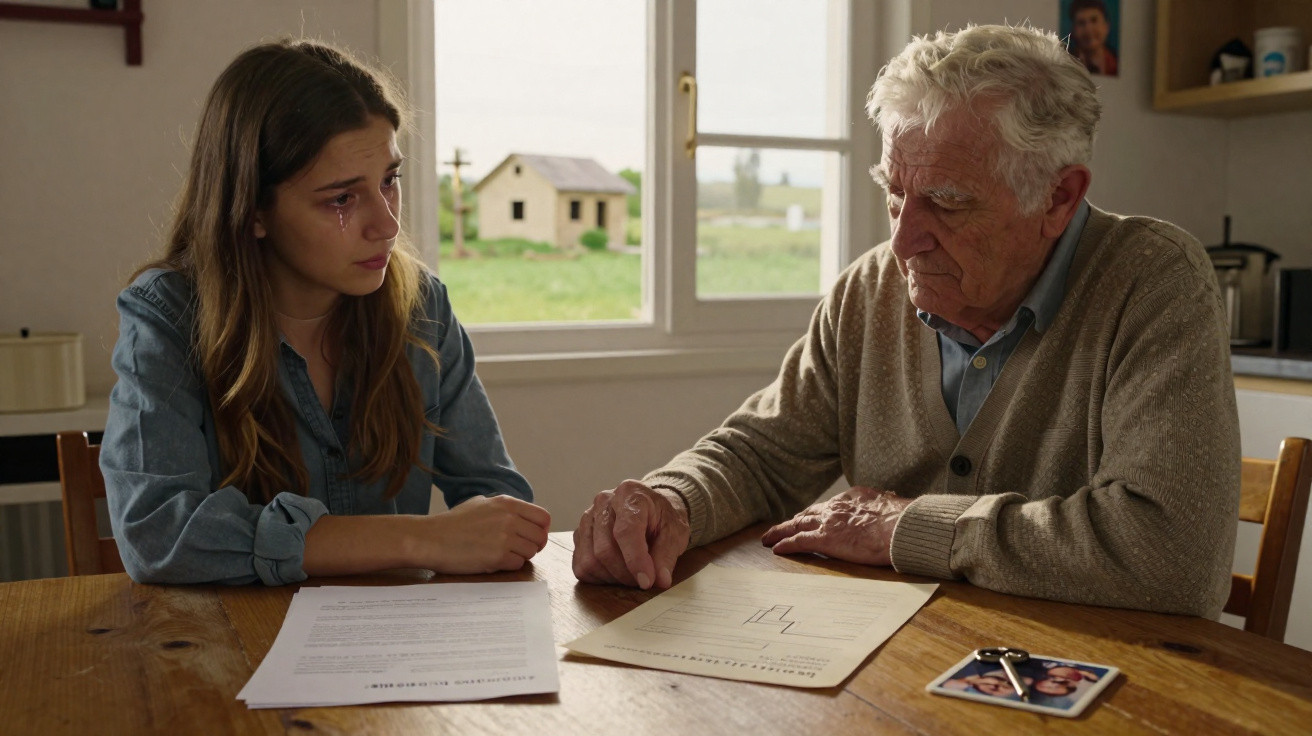
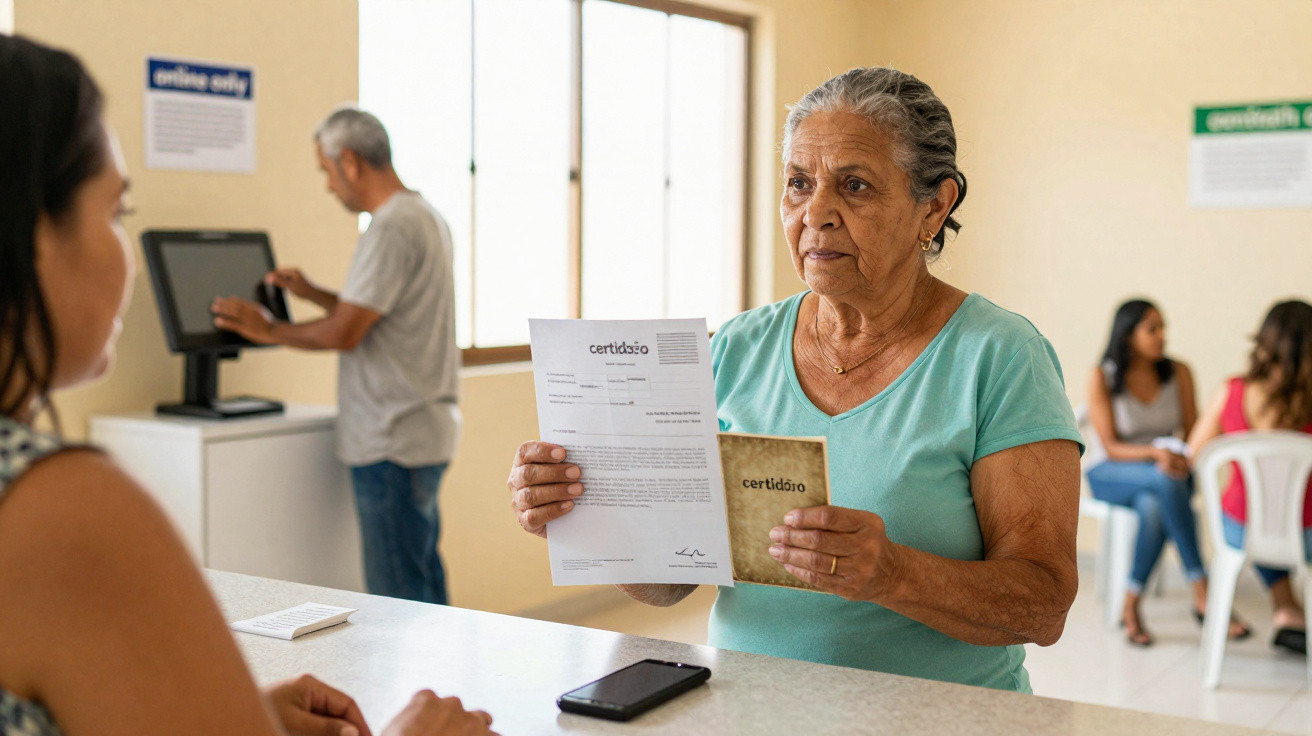
A chamada chegou numa terça-feira de manhã, enquanto a chaleira ainda apitava. Gérard, pedreiro reformado de 72 anos, acabara de se sentar com o caderno das contas quando viu o nome da filha iluminar o ecrã. Atendeu com um sorriso, mas logo percebeu que ela falava com a voz trémula. Tinha chegado uma notificação das Finanças: uma cobrança de imposto sobre sucessões de cinco algarismos pelo terreno que ele lhe doara “para ajudar com o projeto da casa”.
Pensou que fosse uma brincadeira. Afinal, não tinha morrido, não deixara testamento nem falara com um notário sobre “planeamento sucessório”. Anos antes, limitara-se a assinar uma escritura para passar o terreno para nome da filha, que ali queria construir. Agora, as Finanças tratavam esse gesto como uma transmissão de património sujeita a imposto, como se ele fosse um promotor imobiliário envolvido num esquema.
A olhar para a carta, disse o que muitos pais diriam na mesma situação:
“Isto é apenas ajudar a minha família, não é um negócio.”
Quando uma doação familiar de terreno parece um esquema fiscal no papel
Para Gérard, aquele terreno nunca fora uma “classe de ativos”. Era o campo onde brincara em criança, o limite da pequena quinta dos pais, um pedaço de terra que guardara mais por sentimento do que por estratégia. Quando a filha lhe perguntou se podia construir ali uma casa pequena, não imaginou um futuro pesadelo fiscal. Imaginou apenas os netos mais perto, os almoços de domingo e o jardim novamente cheio de ruído.
O notário tratou dos documentos, explicou algumas regras e falou de limites e isenções. Gérard foi acenando com a cabeça. Confiava no sistema e assinou onde lhe indicaram, tal como o pai fizera antes dele, convencido de que tudo o que se passava “dentro da família” continuava a ser simples. Os anos correram, a casa foi construída e a vida prosseguiu.
Depois chegou uma reavaliação. O valor do terreno disparara com novas regras de ordenamento. As Finanças reclassificaram a transmissão e voltaram a fazer as contas. De repente, a “simples doação familiar” parecia, no papel, uma operação imobiliária lucrativa. A doação passou a ter associada uma tributação semelhante à das heranças, acrescida de penalizações por pagamento em atraso.
Histórias como a de Gérard multiplicam-se em fóruns, grupos do Facebook e debates televisivos pela noite dentro. Há quem publique fotografias de cartas oficiais, com linhas sublinhadas a amarelo, e pergunte a desconhecidos se aquilo pode mesmo estar certo. Uns gritam que o Estado está a roubar os reformados; outros respondem com argumentos jurídicos frios sobre equidade, necessidades orçamentais e regras que sempre existiram, mas foram ignoradas.
Por detrás do ruído há uma verdadeira divisão. De um lado está uma geração que vê a terra como um legado familiar, transmitido como uma história ou uma receita, sem dar grande atenção à papelada. Do outro está um sistema fiscal que olha para números, datas e avaliações e procura tratar todas as transmissões de património da mesma forma, quer se trate da carteira de um milionário, quer do campo de um pedreiro reformado.
Lei, justiça e a linha ténue entre doação e vantagem
Do ponto de vista jurídico, o Estado não analisa abraços, promessas ou almoços de domingo. Analisa o valor que passa de uma pessoa para outra. Ao doar um terreno a um filho, transfere-se património que, noutro contexto, estaria sujeito a imposto sobre sucessões. As leis procuram tornar essa transmissão visível e tributável, para que quem pode passar bens valiosos à geração seguinte contribua também para as finanças públicas.
Os serviços fiscais trabalham com categorias. Uma doação acima do limite oficial de isenção é tratada como uma antecipação da herança. Quando o valor do terreno aumenta subitamente, esse “gesto de generosidade” aproxima-se do domínio do planeamento patrimonial. Mesmo que o pai nunca tenha pensado nesses termos, o sistema foi concebido para detetar precisamente esse tipo de enriquecimento silencioso.
Quem defende as regras fiscais insiste que está em causa a justiça entre famílias. Porque haveriam os filhos de um arrendatário de pagar a totalidade do imposto sobre os seus salários, enquanto outro filho recebe gratuitamente, e sem qualquer imposto, um terreno para construção avaliado em centenas de milhares? Os críticos respondem que Gérard não é uma empresa e que tratá-lo como um estratega fiscal ignora os laços afetivos que mantêm as famílias unidas. Para eles, existe uma distância moral entre a história tal como a lei a escreve e a forma como a vida realmente acontece.
Como as famílias podem prevenir um choque fiscal na doação de terrenos
Há um passo discreto e pouco apelativo que muda tudo: falar com um especialista antes de assinar seja o que for. Não basta uma conversa rápida no fim de uma reunião, com dezenas de documentos sobre a mesa. É necessária uma conversa verdadeira, centrada numa pergunta: “Se eu doar isto ao meu filho, o que acontece daqui a 5, 10, 20 anos?” Isso implica perguntar sobre a evolução dos valores, os limites aplicáveis, futuros irmãos e o que acontece se alguém morrer mais cedo do que o esperado ou precisar de cuidados prolongados.
Para muitos pais, tudo isto parece pesado e um pouco frio. Querem apenas ajudar agora, não antecipar cada possível reviravolta do destino. Ainda assim, as famílias que escapam às surpresas mais desagradáveis são muitas vezes as que encaram a doação como um pequeno projeto. Verificam se dividir o terreno, repartir as doações por vários anos ou recorrer às isenções oficiais pode atenuar o impacto. Sejamos francos: ninguém faz isto todos os dias. É por isso que existem notários e consultores fiscais.
A maior armadilha é partir do princípio de que, “por ser meu filho, o Estado não se vai envolver”. Essa convicção pertence a outra época. Hoje, as bases de dados comunicam entre si, os valores dos imóveis são acompanhados e uma assinatura esquecida há anos pode voltar a surgir com um novo significado. Alguns pais também se esquecem de falar abertamente com todos os filhos, convencidos de que “resolvem isso mais tarde”. O ressentimento acaba por se misturar com as contas fiscais e o custo emocional torna-se muito superior ao financeiro.
Gérard diz que, mesmo assim, teria doado o terreno.
“O que me parte o coração não é pagar”, confessa. “É sentir que me tratam como um burlão quando tudo o que fiz foi ajudar a minha filha a ter uma casa.”
- Verifique o valor atual real do terreno - Não se baseie no que pensa que vale: consulte mediadores locais, ferramentas em linha ou registos fiscais.
- Pergunte pelas isenções oficiais aplicáveis às doações e às famílias - Podem transformar um choque fiscal num custo suportável e repartido no tempo.
- Registe por escrito o acordo familiar - Especifique quem recebe o quê, em que condições e o que acontece se as circunstâncias mudarem.
- Guarde cópias de todos os documentos.
- Prepare a conversa emocional com tanto cuidado como a conversa jurídica - Irmãos, familiares por afinidade e futuros parceiros acabam, mais cedo ou mais tarde, por entrar na história.
Uma tempestade silenciosa entre o amor, a lei e o dinheiro
Quando casos como o de Gérard chegam às notícias, os comentários são reveladores. Algumas pessoas colocam-se imediatamente do lado dele, indignadas por verem um reformado confrontado com impostos sobre aquilo que consideram simples solidariedade familiar. Outras recordam que os hospitais públicos, as pensões e as escolas não se pagam sozinhos e que a riqueza representada pela terra é real, mesmo quando não está depositada numa conta bancária.
Entre esses dois campos existe um meio-termo confuso, onde a maioria de nós vive. Queremos ajudar os nossos filhos a aceder à habitação. Também desejamos regras justas, para que as oportunidades não sejam apenas herdadas, mas conquistadas. Sentimos o peso da lealdade à nossa família e a responsabilidade discreta perante a comunidade mais vasta que nos apoia quando surgem dificuldades. Todos conhecemos aquele momento em que percebemos que um “pequeno favor” era maior do que parecia.
Os textos legais são claros no papel; as vidas humanas, não. Um campo pode ser simultaneamente um lugar de brincadeiras de infância e um bem sujeito a imposto. Uma assinatura pode ser, ao mesmo tempo, um gesto de amor e um acontecimento financeiro. O debate que este reformado abriu sem o saber ultrapassa os limites do seu terreno. Toca na forma como uma geração transmite o seu mundo à seguinte, no que se considera um privilégio e até onde deve chegar o Estado no espaço privado em que os pais procuram apenas ajudar os filhos a ganhar autonomia.
| Ponto essencial | Detalhe | Utilidade para o leitor |
|---|---|---|
| Riscos fiscais ocultos | As doações de terrenos podem ser reavaliadas anos mais tarde como transmissões de património tributáveis | Antecipar possíveis cobranças em vez de as descobrir na reforma |
| Papel dos especialistas | Notários e consultores podem estruturar doações dentro dos limites legais de isenção | Reduzir o custo financeiro e emocional de ajudar os filhos |
| Diálogo familiar | Conversas abertas sobre quem recebe o quê e porquê | Limitar conflitos entre irmãos e evitar sentimentos de injustiça |
Perguntas frequentes
- Pergunta 1: Uma simples doação de terreno ao meu filho pode mesmo dar origem a um imposto semelhante ao das sucessões?
- Pergunta 2: Aos olhos das Finanças, qual é a diferença entre uma doação “normal” e uma transmissão tributável?
- Pergunta 3: Há forma de ajudar o meu filho a construir num terreno de família sem enfrentar mais tarde uma conta fiscal enorme?
- Pergunta 4: O que acontece se o valor do terreno subir acentuadamente depois de eu já o ter doado?
- Pergunta 5: Como podemos falar destes assuntos em família sem criar tensões ou ciúmes?
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário