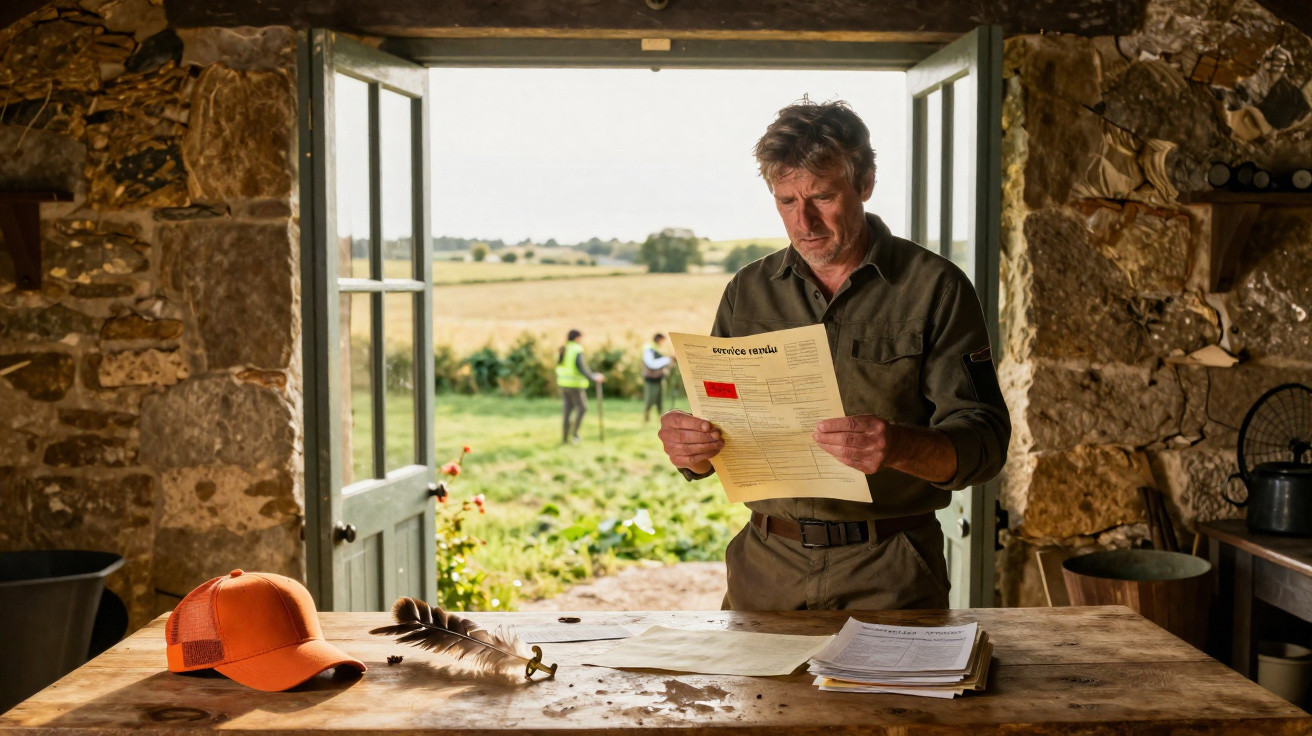
Naquela manhã de domingo, os campos do agricultor pareciam quase um cenário de teatro. Um nevoeiro baixo ainda se agarrava ao restolho e o primeiro eco dos tiros repercutia-se nas sebes, enquanto uma fila de caçadores de casaco laranja avançava com cuidado pelos terrenos. À beira do caminho, o proprietário observava-os, com as botas húmidas do orvalho. Já não cultivava aqueles hectares: o celeiro estava meio vazio e o trator servia mais para limpar silvas do que para lançar sementes. Deixar entrar o grupo de caça local parecia-lhe uma pequena forma de manter o lugar vivo e de preservar uma ligação à aldeia.
Depois chegou o envelope castanho.
O imposto agrícola era cobrado por inteiro. Sem isenção. Sem reconhecimento do «pousio», sem compreensão, sem nuances. Apenas um valor que lhe fez o estômago apertar e uma história que começou a circular no café.
É aqui que o mundo rural começa a discutir consigo próprio.
Quando o favor aos caçadores se transforma numa surpresa fiscal
No papel, o caso parece simples. Um proprietário que praticamente deixou de cultivar as suas parcelas decide permitir que uma associação de caça local use os seus campos durante a época de caça. Não há renda nem contrato de arrendamento escrito: apenas um aperto de mão e uma chave do portão. Para ele, é quase um gesto de convívio: manter os caminhos abertos, controlar os javalis e preservar boas relações numa aldeia onde todos sabem a quem pertence cada terreno.
Mas a autoridade tributária consulta então o registo dos terrenos e repara num pormenor: uma propriedade classificada como agrícola não está em pousio nem a ser alvo de recuperação ecológica; está a ser usada como terreno de caça. De repente, o campo «quase abandonado» volta a ser tratado como um bem agrícola produtivo, com a correspondente cobrança integral do imposto.
A história que circula pelos meios rurais começa assim: um agricultor reformado, de 68 anos, deixara de cultivar cereais três anos antes. Os custos subiam, não havia quem lhe sucedesse e as máquinas envelheciam. Os campos continuavam lá, mas sem colheitas, sem subsídios da PAC e sem rendimentos. Os caçadores locais perguntaram-lhe se podiam atravessar os terrenos para chegar a um bosque e instalar alguns postos de caça junto às sebes. Ele aceitou e até os ajudou a limpar um caminho com o velho trator.
Ao receber a nota de cobrança anual, ficou chocado com uma das indicações: o terreno fora reavaliado como propriedade agrícola em utilização ativa, perdendo um benefício parcial que julgava ainda aplicar-se por estar «não explorado» ou ter pouca atividade. A diferença correspondia a quase um mês da sua modesta pensão. Os amigos no café diziam que ele tinha sido «apanhado por ajudar». A história espalhou-se depressa.
Passada a emoção, o mecanismo por detrás deste tipo de decisão é brutalmente simples. Para os funcionários fiscais, a pergunta não é «Foi simpático com os caçadores?», mas sim «O terreno está a ser usado de uma forma que o mantém em rotação produtiva ou preserva o seu valor?». Se a resposta parecer ser «sim», a propriedade regressa à categoria de propriedade agrícola tributada à taxa integral.
Há ainda outro aspeto: os direitos de caça têm valor monetário, mesmo quando não é cobrada uma renda formal. Os serviços fiscais consideram por vezes que permitir caça organizada, caminhos de acesso ou instalações equivale a uma utilização comercial indireta. Na sua perspetiva, o terreno não está abandonado: gera uma vantagem e conserva o seu valor de mercado. Isso basta para alterar o enquadramento fiscal, quer o proprietário receba ou não um cêntimo.
Como os proprietários podem evitar a mesma armadilha
Por detrás das conversas indignadas no café há uma lição prática e discreta. Quem possui terrenos, mesmo que sejam apenas alguns hectares, deve saber que cada «pequeno acordo» com os vizinhos pode ter consequências legais. Isso não obriga a fazer um contrato de 20 páginas sempre que alguém atravessa um campo. Significa, porém, que convém registar, algures, quem pode usar o quê, durante quanto tempo e para que finalidade.
Uma solução simples recomendada por alguns notários é uma breve carta de autorização, datada, que declare claramente: «sem pagamento de renda, sem atividade comercial, sem exploração agrícola». Demora dez minutos, não custa nada e pode mais tarde demonstrar que o espírito do acordo era social, não económico. Não é um escudo mágico, mas constitui desde logo uma linha de defesa se um inspetor tributário perguntar por que razão passam camiões, cães e armas por um campo «não utilizado».
Outra armadilha real está nos acordos apenas meio formulados que parecem tão naturais no campo. Um caçador da zona guarda um reboque numa plataforma de betão «só durante algumas semanas». Um vizinho deixa três cavalos pastar num prado «em vez de o deixar encher-se de mato». Um primo semeia girassóis «só para os pássaros». Nada disto parece um negócio a sério. Parece entreajuda, como sempre aconteceu.
Até que, um dia, a lógica administrativa alcança a situação e atribui uma designação àquilo que parecia apenas boa vontade. Essa designação pode ser «exploração agrícola», «arrendamento comercial» ou «local utilizado para atividade de lazer», acompanhada de impostos ou obrigações legais. Todos conhecemos esse momento em que um favor amigável se transforma, de repente, numa situação de risco jurídico que nunca previmos.
Neste ponto, as opiniões no meio rural dividem-se profundamente. Há quem defenda que os proprietários devem deixar de ser ingénuos e tratar os campos como qualquer outro bem. Outros consideram que um sistema que penaliza um homem por deixar caçadores atravessar os seus terrenos perdeu o contacto com a vida rural.
«As pessoas nas cidades querem paisagens, caça e caminhos abertos, mas, quando um proprietário permite que isso aconteça, é ele quem recebe a conta», suspira um pequeno agricultor que recusou recentemente um arrendamento para caça. «Apetece fechar os portões e deixar que as silvas tomem conta de tudo.»
Para lidar com esta confusão, há três cuidados que surgem repetidamente nas conversas com notários e agricultores:
- Registar por escrito um mínimo de informação, mesmo quando o uso do terreno é feito entre «amigos».
- Perguntar a um profissional como está classificado o terreno e o que pode alterar essa classificação.
- Ponderar se os direitos de caça, pastoreio ou acesso devem ser formalizados mediante uma renda simbólica ou mantidos totalmente informais, mas com limites de utilização muito claros.
Entre o receio do fisco e a vontade de preservar os gestos de entreajuda no meio rural, muitos proprietários sentem que caminham na corda bamba.
Um meio rural dividido entre as regras no papel e a vida no terreno
A história daquele proprietário «penalizado» por deixar caçadores entrar nos seus campos concentra um mal-estar mais profundo. Levanta a questão de quem tem realmente o direito de decidir para que serve o espaço rural. Será a terra agrícola apenas uma linha no cadastro, uma categoria de bens a tributar e otimizar? Ou será um espaço vivo onde as relações, os favores e os acordos não verbalizados contam tanto como o rendimento por hectare?
Alguns habitantes da aldeia atribuem discretamente a culpa aos caçadores: «Se tivessem assinado um pequeno contrato de arrendamento e declarado tudo de forma transparente, ele talvez tivesse tido mais clareza desde o início.» Outros responsabilizam o proprietário: «Devia ter atualizado a situação do terreno no dia em que deixou de o cultivar.» Há ainda quem aponte o dedo ao Estado, que fala de biodiversidade e vida rural, mas envia notas de cobrança que incentivam as pessoas a vedar tudo.
Entre estas três perspetivas, está em jogo algo precioso: o direito de o meio rural conservar alguma informalidade, sem deixar os proprietários sozinhos perante regras que parecem concebidas para a realidade de outras pessoas.
| Ponto essencial | Detalhe | Valor para o leitor |
|---|---|---|
| O uso do terreno altera a cobrança fiscal | Permitir caça organizada pode ser visto como utilização ativa de terreno agrícola | Ajuda os proprietários a antecipar quando «simples favores» podem dar origem à cobrança integral do imposto agrícola |
| Os registos escritos são importantes | Autorizações ou acordos breves esclarecem a intenção e o tipo de utilização | Dá aos leitores um instrumento concreto para limitar conflitos com as autoridades tributárias ou os vizinhos |
| Perguntar antes de aceitar | Verificar a classificação do terreno junto de um notário ou consultor fiscal antes de conceder acesso | Reduz o risco de surpresas dispendiosas e protege os rendimentos frágeis do meio rural |
Perguntas frequentes
- Pergunta 1: Permitir que caçadores entrem nos meus campos pode realmente alterar o meu enquadramento fiscal agrícola?
- Pergunta 2: Preciso de um contrato formal com uma associação de caça para me proteger?
- Pergunta 3: E se não receber qualquer dinheiro pelo meu terreno?
- Pergunta 4: Quem me pode informar sobre a classificação oficial atual do meu terreno?
- Pergunta 5: Será mais seguro recusar todos os acessos e manter o terreno totalmente fechado?
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário