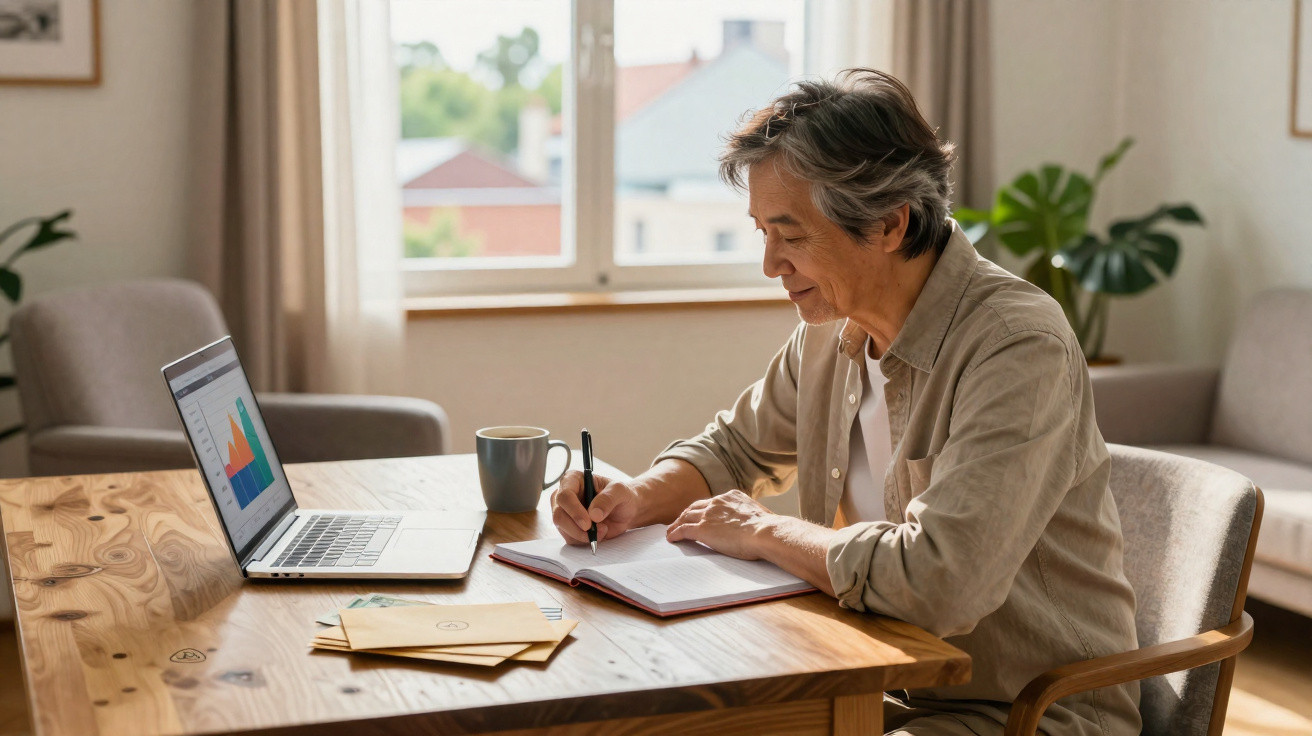
A luz do fim da tarde incide sobre a pilha de envelopes na mesa da cozinha e dá-lhes um aspeto estranhamente ameaçador. Um extrato bancário. A fatura da energia. Uma carta do fundo de pensões com valores que nunca correspondem bem ao que imaginava aos 30 anos. Enquanto mexe o chá e observa o vapor a subir, volta a perguntar-se: «Será que isto chega mesmo para uma pessoa viver?»
O frigorífico zumbe, ouve-se a televisão do vizinho através da parede e a calculadora do telemóvel continua aberta, como que a acusá-lo. Introduz a renda, as compras de supermercado, o seguro de saúde, algum dinheiro para sair e uma pequena rubrica chamada «prazer». Depois apaga esse valor e escreve um mais baixo.
Algures entre a renda e o orçamento para alimentação, fica suspensa uma pergunta silenciosa: quanto precisa realmente uma pessoa que vive sozinha para se reformar sem receio?
Qual é a pensão «ideal» para quem vive sozinho?
Em qualquer sessão sobre a reforma, é provável ouvir a mesma orientação pouco precisa: «Precisará de cerca de 70–80% do seu último salário.» Parece tranquilizador, até regressar a casa, sentar-se sozinho à mesa e perceber que essa percentagem corresponde a euros ou dólares muito concretos, perante uma renda bem real e preços dos alimentos em subida.
Para quem vive só, essa regra pode parecer pouco rigorosa. Não há um companheiro para dividir as contas nem um segundo rendimento para amortecer os imprevistos. A pensão não é apenas um número: é a sua margem de segurança. Por isso, cada vez mais especialistas em planeamento financeiro preferem falar de valores mensais concretos em vez de percentagens reconfortantes.
Quando se fazem as contas dessa forma, o cenário muda bastante.
Tomemos um exemplo concreto. Clara tem 65 anos, vive sozinha numa cidade de dimensão média, arrenda um modesto apartamento de um quarto e não leva uma vida extravagante. As suas despesas mensais rondam 900 com renda e encargos da habitação, 300 com alimentação, 150 com saúde, 100 com transportes, 150 com lazer básico e roupa, mais 100 reservados para imprevistos.
O total já chega a cerca de 1 700 por mês, sem qualquer luxo. Não inclui grandes viagens, restaurantes requintados nem ajuda aos netos para a entrada de um carro. Trata-se apenas de uma vida simples e estável. E a pensão pública de Clara? 1 250 por mês.
A diferença sente-se antes mesmo de aparecer na folha de cálculo.
Vejamos então os valores. Para uma pessoa sozinha que arrenda casa numa cidade, muitos especialistas em planeamento financeiro admitem agora, discretamente, que uma «zona ideal de conforto» começa muitas vezes nos 1 800–2 200 líquidos por mês. Abaixo de 1 500, é preciso contar cada cêntimo. Acima de 2 200, há margem para respirar, suportar alguns imprevistos, sair e viajar um pouco.
Naturalmente, o valor adequado varia consoante o local. Quem vive numa zona rural e tem casa própria já paga poderá estar bem com cerca de 1 400–1 600. Para quem arrenda numa grande cidade, o patamar aproxima-se dos 2 200–2 500. O verdadeiro ideal não é um número mágico: é o ponto em que deixa de sentir os ombros tensos quando pensa em dinheiro.
É esse o valor que vale a pena procurar alcançar ao longo das décadas.
Como calcular o seu valor para uma reforma a viver sozinho
O método mais eficaz é simples, embora possa causar algum desconforto. Pegue numa folha de papel ou, se preferir, numa folha de cálculo e descreva a sua vida futura como se já a estivesse a viver. Onde mora? Com que frequência come fora? Tem carro ou anda de transportes públicos? Atribua depois um custo mensal a cada item.
Comece pela habitação: renda ou imposto sobre a propriedade e encargos. Acrescente alimentação, transportes, saúde, seguros, telefone e internet, lazer, presentes, um pequeno orçamento para viagens e uma reserva para os imprevistos da vida. Faça as contas uma vez com base no seu estilo de vida atual, depois para uma versão um pouco mais modesta e, por fim, para outra um pouco mais folgada.
Esses três totais formam o seu intervalo pessoal para a reforma: sobrevivência, conforto e ideal.
Muitas pessoas evitam o exercício por receio do resultado. Todos conhecemos aquele momento em que preferimos não abrir a aplicação do banco. No entanto, é precisamente aqui que reside a vantagem de viver sozinho: pode fazer alterações com maior flexibilidade do que um casal com filhos e compromissos partilhados.
Imagine que o seu objetivo ideal é de 2 000 por mês. Consulte o valor previsto da pensão pública, mesmo que seja através de um simulador aproximado. Se a estimativa for de 1 300, fica com uma diferença clara e concreta: faltam 700. Pode procurá-los através de poupanças, trabalho a tempo parcial no início da reforma, rendimentos de arrendamento ou da mudança para uma casa mais pequena.
Os números deixam de ser abstratos quando os associamos às nossas futuras manhãs de sábado.
Há também uma armadilha psicológica: muitas pessoas que vivem sozinhas subestimam os gastos, por acharem que «apenas uma pessoa» significa «metade do custo». Raramente funciona assim. A renda não se reduz para metade. O aquecimento quase não muda. A internet, as subscrições e muitos outros custos fixos mantêm-se exatamente iguais. Quem vive só suporta 100% dessas despesas.
É por isso que ajuda pensar por categorias. A habitação e as contas fixas são despesas incontornáveis. A alimentação e o lazer permitem ajustes. A saúde é uma incógnita cujos custos tendem a aumentar com a idade. A pensão ideal é a quantia que cobre o indispensável e ainda deixa espaço para a dignidade e a alegria.
Abaixo desse patamar, a vida pode parecer uma cedência permanente, mesmo que nunca o diga em voz alta.
Estratégias para se aproximar da pensão ideal quando vive sozinho
Depois de definir o objetivo, surge outra questão: como avançar nessa direção sem virar a vida do avesso? Uma medida eficaz é ensaiar o orçamento da reforma antes de se reformar. Durante três meses, viva como se dispusesse apenas desse rendimento futuro e poupe a diferença.
Se pretende ter 1 900 e ganha atualmente 2 500, experimente viver já com 1 900. Coloque o restante numa conta destinada a esse fim ou num plano de reforma. É simultaneamente um teste e um treino: permite perceber o que custa, o que é fácil cortar e aquilo de que não quer abdicar.
Este «ensaio» vale mais do que qualquer simulação teórica num folheto brilhante.
Há ainda a questão do estilo de vida, que pode ser um pouco incómoda. Muitas pessoas imaginam a reforma como umas longas férias, mas o quotidiano acaba por se parecer bastante com o atual: compras, roupa para lavar e tempo no sofá a percorrer conteúdos no telemóvel. Sejamos honestos: ninguém verifica realmente todas as pequenas rubricas do orçamento todos os dias.
O segredo está em decidir cedo as grandes questões: localização, tipo de habitação e vontade de ter ou não carro. Estas três escolhas podem alterar o valor da pensão ideal em várias centenas por mês. Um apartamento numa zona um pouco mais afastada, um carro mais pequeno ou a mudança para uma localidade mais barata podem, por vezes, fazer mais pela reforma do que dez anos de poupança sem grande empenho.
Adaptar o sonho aos números não é falhar. É apenas torná-lo possível.
«Antes, pensava que uma pensão ideal tinha de ser um valor elevado», conta Marc, de 68 anos, que vive sozinho numa localidade costeira. «Agora percebo que não importa apenas quanto entra, mas também quão leves são os meus custos fixos. Quando a minha renda baixou, cada euro pareceu render mais.»
- Defina os seus verdadeiros orçamentos mensais mínimo, confortável e ideal muito antes da reforma.
- Faça um «ensaio da reforma» durante três meses para testar o estilo de vida futuro e identificar dificuldades.
- Concentre-se nas medidas com maior impacto: custos da habitação, posse de carro e eliminação de dívidas.
- Combine várias fontes de rendimento: pensão pública, poupanças, uma pequena atividade complementar e, eventualmente, um quarto para arrendar.
- Proteja o seu futuro com um fundo de emergência reservado para despesas de saúde e reparações da casa.
Quando «suficiente» é mais do que um número no extrato
A certa altura, a conversa sobre uma «pensão ideal» deixa de ser apenas financeira e torna-se mais íntima. Como será um bom dia aos 70 anos, a viver sozinho? Um café na varanda, uma viagem de comboio para visitar amigos, uma aula de ioga ou um passatempo para o qual antes não havia tempo? Essas imagens são tão importantes como qualquer calculadora.
Para uma pessoa, a reforma ideal a viver sozinha pode significar 1 600 por mês numa pequena localidade, uma horta, um carro em segunda mão e tempo para ler. Para outra, pode representar 2 300 numa cidade animada, um passe de cinema, jantares fora e viagens ao fim de semana. O dinheiro define a moldura, mas o quadro no seu interior é profundamente pessoal.
Depois de fazer as contas incómodas, acontece muitas vezes algo interessante: a ansiedade dá lugar a decisões. Talvez opte por trabalhar mais dois anos, não por obrigação, mas porque percebe exatamente o que essas contribuições adicionais lhe proporcionarão mais tarde: mais liberdade, mais segurança e menos noites sem dormir.
Ou talvez escolha o contrário: aceitar uma pensão ligeiramente mais baixa e mudar-se para um local mais barato, mais próximo da natureza ou dos amigos. De repente, «ideal» deixa de querer dizer «perfeito». Passa a significar uma vida alinhada com quem é e com aquilo que realmente deseja viver quando já não há chefe, horário nem um segundo salário em casa.
É essa a revolução discreta escondida por detrás das cartas áridas sobre pensões que se acumulam na mesa da cozinha.
| Aspeto principal | Detalhe | Utilidade para o leitor |
|---|---|---|
| Definir o seu próprio objetivo | Calcular três orçamentos para viver sozinho: mínimo, confortável e ideal | Transforma um receio vago em valores claros que permitem agir |
| Testar o estilo de vida futuro | Viver durante três meses com a pensão prevista e poupar a diferença | Revela os sacrifícios e ajustes reais antes de se tornarem permanentes |
| Agir sobre os fatores principais | A habitação, o carro e as dívidas têm mais impacto do que pequenos cortes diários | Ajuda a aproximar-se da pensão ideal com menos frustrações |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário