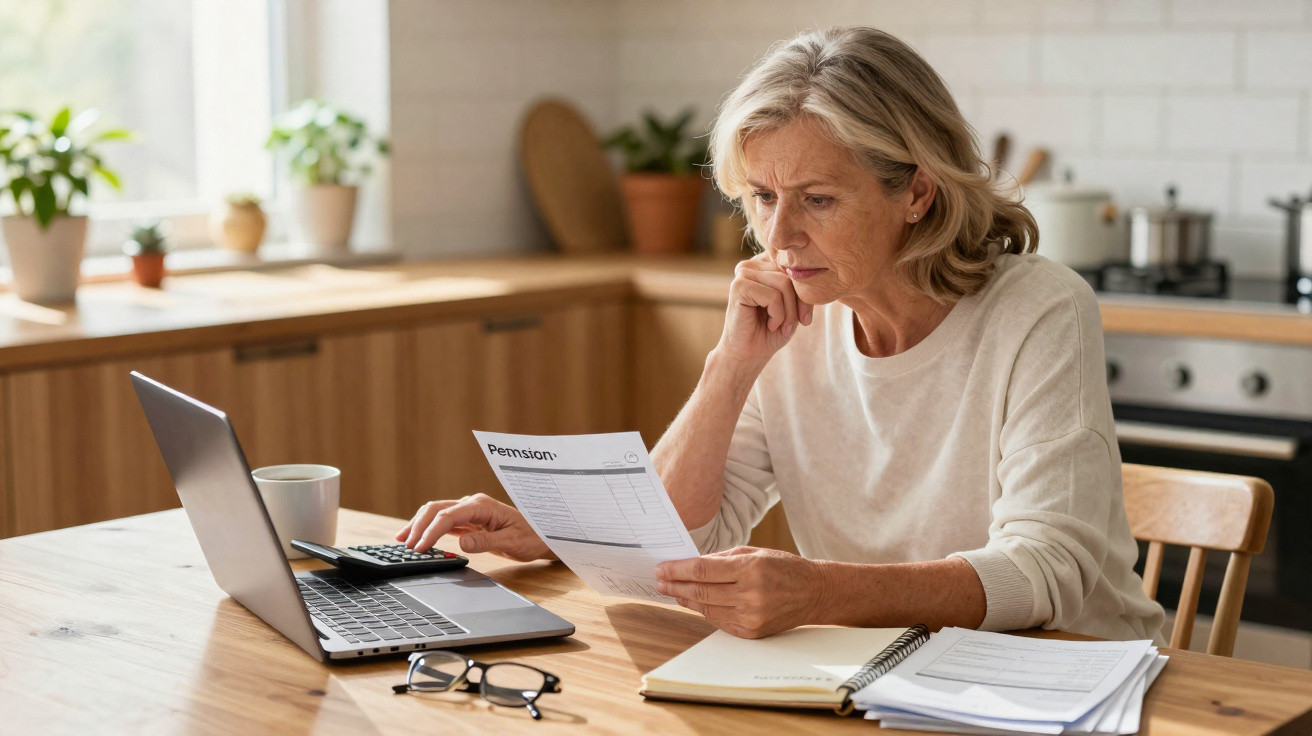
No dia 3, às 8h17, Sylvie abriu a aplicação do banco, entre o café e a loiça do pequeno-almoço. A pensão tinha entrado, como era esperado, mas o valor no ecrã não era tranquilizador: 1 486 euros, menos 74 euros do que no mês anterior. Aos 64 anos, esta antiga administrativa sabe quase de cor os seus encargos: a renda, a eletricidade, o seguro de saúde, as compras, os medicamentos do marido. No entanto, ao olhar para aquele número, ficou tudo confuso. Pegou num caderno junto ao telefone e numa calculadora antiga. «Devo ter-me esquecido de alguma coisa», murmurou. Não era exatamente um erro. Era o início de um recálculo.
A transferência chegou, mas o orçamento deixou de bater certo
O impacto nem sempre resulta de uma descida grande e evidente. Muitas vezes, começa com algumas dezenas de euros que desaparecem discretamente, enquanto os débitos continuam a ser cobrados sem atraso. Sylvie tinha organizado o mês em função de um valor estável, aquele que via na conta há vários meses. Quando a pensão mudou, ainda que pouco, todo o equilíbrio se deslocou. O abastecimento de combustível ficou adiado, tal como a ida ao ótico. Todos conhecemos aquele instante em que um número aparentemente banal passa a dominar o dia. Por vezes, basta um montante diferente para pôr em causa toda a organização.
No caso de Sylvie, a primeira confirmação foi simples: confrontar o extrato bancário com o detalhe do pagamento disponível na área da reforma. Percebeu que o valor bruto não teria necessariamente diminuído, mas que os descontos sociais e a taxa de retenção na fonte tinham sido alterados. Numa pensão de 1 560 euros, uma variação de 4 ou 5 % pode significar várias dezenas de euros líquidos. E 70 euros não são apenas uma linha num ecrã: podem corresponder a uma fatura de gás, a parte das compras do supermercado ou às prendas previstas para os netos. A reforma é muitas vezes gerida muito de perto.
Uma pensão paga no início do mês pode variar por vários motivos: atualização da taxa de imposto transmitida pela administração fiscal, alteração da Contribuição Social Generalizada (CSG) em função dos rendimentos de referência, regularização, retenção excecional ou mudança numa pensão complementar. Nem todas as entidades pagadoras de pensões seguem o mesmo calendário ou usam as mesmas designações, o que pode aumentar a confusão. O mais importante é separar o valor bruto, os descontos e o montante líquido efetivamente creditado. O valor recebido na conta, por si só, não explica tudo. Antes de assumir que existe um erro, é necessário identificar, linha a linha, o que mudou.
Rever os valores sem entrar em alarme
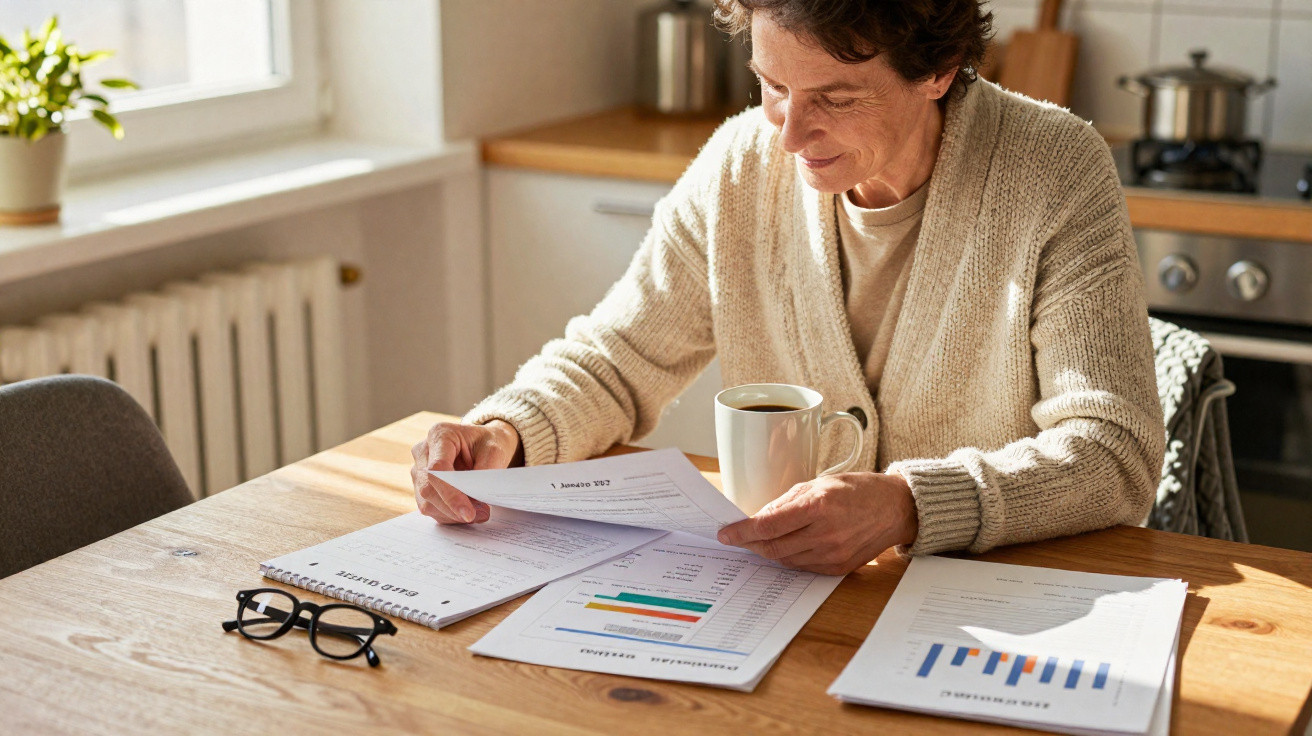
Sylvie começou por um método quase escolar, mas muito eficaz: colocou na mesa os três últimos comprovativos de pensão e os três extratos bancários mais recentes. Em três colunas, registou a data do pagamento, o valor líquido e as retenções indicadas. Esta comparação entre vários meses evita conclusões precipitadas com base numa única transferência. Também permite identificar um valor fora do habitual, como uma regularização ou um reembolso. Para não se perder, convém começar pelos montantes fixos: pensão de base, complementar e eventual pensão de sobrevivência. O resto pode ser analisado depois, com calma.
Um erro comum é refazer todo o orçamento no próprio dia, levado pela preocupação. Sylvie esteve quase a fazê-lo: cancelar uma saída programada, reduzir de imediato a transferência para a conta poupança ou adiar uma compra necessária. Mas esperou até ter os documentos em mãos. É uma atitude mais prudente. Sejamos honestos: ninguém faz realmente este controlo todos os dias. As designações administrativas podem ser pouco claras, e as áreas online nem sempre facilitam a consulta. Quando um valor continua sem explicação, telefonar para a entidade pagadora da pensão ou pedir atendimento presencial pode poupar horas de stress e contas feitas por aproximação.
Depois de duas chamadas e de confirmar a sua liquidação de imposto, Sylvie percebeu que o aumento da taxa de retenção na fonte explicava a maior parte da diferença. Não recuperou os 74 euros, mas encontrou uma justificação, e isso já mudou muita coisa.
«O que me deixou em pânico não foi apenas ter menos dinheiro. Foi não saber se aquilo ia voltar a acontecer todos os meses», conta Sylvie.
- Comparar o valor líquido pago com o dos dois meses anteriores;
- Consultar o detalhe de pagamento de cada entidade;
- Confirmar a taxa de retenção na fonte;
- Manter uma pequena margem para despesas imprevistas.
Quando alguns euros obrigam a reorganizar o resto do mês
O que aconteceu a Sylvie ilustra uma realidade pouco chamativa, mas muito concreta: a reforma não é um valor imutável. Descontos, impostos, tarifas de energia e despesas de saúde convertem rapidamente um montante teórico num orçamento apertado. Fazer um recálculo não implica abdicar de tudo nem viver angustiado com o ecrã da conta bancária. Pode significar adiar uma despesa, rever uma subscrição esquecida, pedir uma estimativa fiscal ou apenas anotar, durante algumas semanas, o que entra e o que sai. Perceber a transferência recebida é já uma forma de recuperar algum controlo. E muitos reformados descobrem esta fragilidade na mesma manhã, em silêncio.
| Ponto essencial | Detalhe | Valor acrescentado para o leitor |
|---|---|---|
| Valor líquido diferente | O pagamento pode variar devido a descontos sociais, imposto ou uma regularização. | Evita concluir depressa que a entidade pagadora cometeu um erro. |
| Comparação ao longo de três meses | Registar os valores brutos, líquidos e os descontos ajuda a identificar uma alteração real. | Dá uma visão clara, sem fazer contas sob pressão. |
| Pedido de esclarecimento | A entidade pagadora da pensão e o serviço de impostos podem esclarecer a origem de uma diferença. | Permite ajustar o orçamento com base em informação fiável. |
Comentários
Ainda não há comentários. Seja o primeiro!
Deixar um comentário